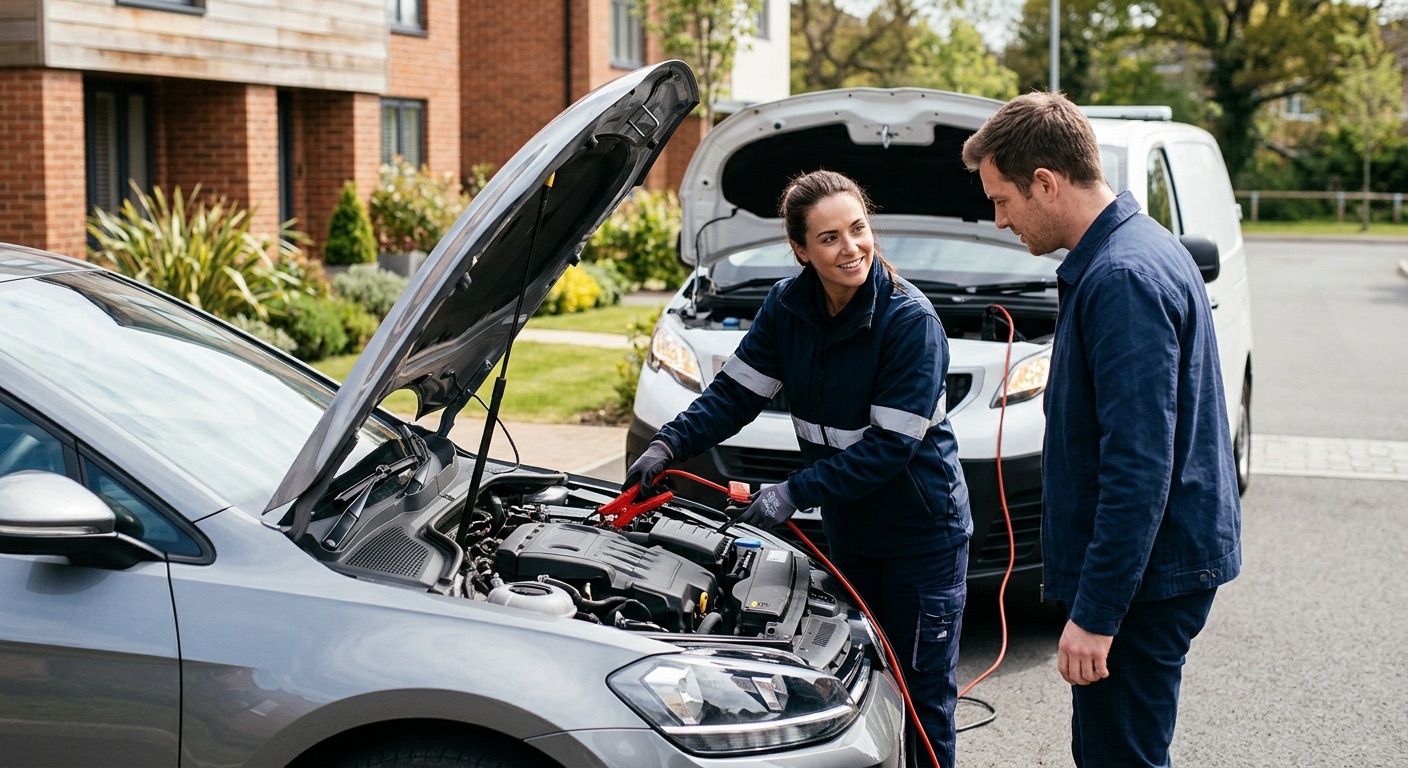
Une panne devant son propre domicile semble anodine, mais elle ne l’est pas toujours pour votre contrat d’assurance auto. La plupart des formules d’assistance ne se déclenchent qu’à partir de 50 kilomètres de chez vous : en dessous de ce seuil, tous les frais de dépannage ou de remorquage restent à votre charge. La garantie assistance 0 km supprime cette condition de distance. Elle est pourtant l’une des options les moins comprises des contrats auto, souvent négligée au moment de la souscription parce qu’elle ne semble utile qu’en cas d’accident sur autoroute. Ce guide détaille ce qu’elle couvre réellement, ce qui la différencie de l’assistance classique, son coût, et comment vérifier si votre contrat l’inclut déjà.
Qu’est-ce que la garantie assistance 0 km ?
L’assistance 0 km est une option (parfois incluse d’office dans les formules tous risques haut de gamme, souvent en supplément ailleurs) qui prend en charge le dépannage ou le remorquage de votre véhicule sans franchise kilométrique, c’est-à-dire quel que soit l’endroit où survient l’incident, y compris devant chez vous ou sur votre propre parking. Elle s’oppose à la garantie d’assistance dite « 50 km », qui reste la norme sur de nombreux contrats d’entrée de gamme et qui ne se déclenche qu’au-delà de cette distance par rapport au domicile de l’assuré.
Concrètement, dans un contrat classique avec seuil kilométrique, une panne de batterie sur votre propre allée n’ouvre aucun droit à une prise en charge : vous devez appeler et régler vous-même un dépanneur. Avec la garantie assistance 0 km, l’appel à votre assureur déclenche une intervention identique à celle prévue en cas de panne loin de chez vous.
Ce que couvre concrètement l’assistance 0 km
Le périmètre varie d’un assureur à l’autre, mais la garantie assistance 0 km prend généralement en charge les mêmes causes d’immobilisation que l’assistance classique, sans condition de distance :
- Panne mécanique ou électronique empêchant le véhicule de rouler
- Panne de batterie (l’une des causes les plus fréquentes de déclenchement à domicile)
- Crevaison, lorsque le changement de roue n’est pas possible sur place
- Erreur de carburant (essence dans un moteur diesel ou inversement)
- Perte ou casse de clés empêchant l’accès ou le démarrage du véhicule
- Accident ou vandalisme rendant le véhicule non roulant
Selon la nature de la panne, le dépanneur intervient soit directement sur place (réparation immédiate quand c’est possible), soit remorque le véhicule vers le garage partenaire le plus proche. Un véhicule de remplacement ou une prise en charge d’hébergement peuvent être prévus selon les options souscrites, mais ce n’est pas systématique : il faut le vérifier dans les conditions générales de son propre contrat plutôt que de le présumer.
Assistance 0 km ou assistance 50 km : la vraie différence
La confusion vient du fait que les deux garanties portent le même nom générique d’« assistance » dans les plaquettes commerciales. Le seul élément qui les distingue est le seuil de déclenchement :
- Assistance 50 km : intervention prise en charge uniquement si la panne survient à plus de 50 kilomètres du domicile de l’assuré. En deçà, aucune prise en charge : les frais de dépannage et de remorquage restent entièrement à la charge du conducteur, et peuvent représenter plusieurs dizaines à plusieurs centaines d’euros selon la zone géographique et l’horaire d’intervention.
- Assistance 0 km : intervention prise en charge quel que soit le lieu de la panne, sans aucune franchise kilométrique, y compris devant chez soi.
Cette différence explique pourquoi de nombreux assurés découvrent, au moment où ils en ont besoin, qu’ils ne sont pas couverts : ils supposent que « l’assistance » de leur contrat fonctionne partout, alors que la mention en petits caractères limite la garantie à la version 50 km.
Combien coûte cette garantie et comment savoir si elle est déjà incluse
L’option assistance 0 km représente généralement un surcoût annuel modeste, de l’ordre de 10 à 50 euros selon l’assureur et le niveau de service associé (véhicule de remplacement, plafond de prise en charge, nombre d’interventions par an). C’est un montant à mettre en perspective avec le coût d’un dépannage non couvert en zone urbaine, qui peut rapidement dépasser 100 euros pour une simple intervention de proximité.
Pour vérifier votre situation actuelle, deux réflexes suffisent :
- Consulter le tableau des garanties de vos conditions particulières : la mention « assistance 0 km », « assistance sans franchise kilométrique » ou, à l’inverse, « assistance à partir de 50 km » y figure explicitement.
- Appeler le service client de votre assureur pour vous faire confirmer le seuil exact applicable à votre contrat : certains contrats tous risques haut de gamme l’incluent d’office sans que l’assuré en ait toujours conscience, d’autres formules économiques l’excluent totalement.
Dans quels cas cette garantie fait une vraie différence
L’assistance 0 km prend tout son sens dans des situations qui semblent, à tort, sans gravité :
- Une panne de batterie un matin d’hiver, sur son propre parking, avant un déplacement professionnel imposé
- Un problème de démarrage à la sortie d’un parking souterrain de copropriété, où le remorquage doit être organisé rapidement
- Une crevaison découverte avant un long trajet de type road trip d’été, où chaque heure de retard a un coût
- Un véhicule utilisé de façon occasionnelle, comme un camping-car, dont l’immobilisation à domicile avant un départ programmé est particulièrement pénalisante
À l’inverse, un conducteur qui roule majoritairement en usage urbain de proximité et dispose déjà d’un réseau de dépannage privé ou d’une carte bancaire haut de gamme incluant une assistance équivalente (voir plus loin) peut raisonnablement estimer que l’option n’apporte pas de valeur ajoutée suffisante pour son profil.
Cette garantie fait-elle doublon avec d’autres protections ?
Avant de souscrire l’option, il est utile de vérifier deux points pour éviter de payer deux fois la même protection :
- Certaines cartes bancaires haut de gamme incluent une assistance automobile, mais le périmètre est généralement plus restrictif (délai de carence, exclusions sur les pannes mécaniques simples) que celui d’un contrat d’assurance auto dédié.
- La garantie protection juridique auto couvre les litiges liés à un sinistre, mais ne prend jamais en charge le dépannage matériel du véhicule : les deux garanties sont complémentaires, pas redondantes.
Les garanties comme la bris de glace ou la garantie vol et incendie répondent à des sinistres différents et ne remplacent pas non plus une assistance dépannage : chacune de ces garanties a un périmètre précis qu’il vaut mieux comparer poste par poste plutôt que de se fier au seul nom commercial figurant sur le contrat.
Questions fréquentes
L’assistance 0 km est-elle incluse automatiquement dans un contrat tous risques ?
Pas systématiquement. Certains contrats tous risques haut de gamme l’intègrent d’office, mais ce n’est pas une règle générale : de nombreuses formules tous risques conservent un seuil de déclenchement à 50 km et proposent l’assistance 0 km en option payante. La seule façon de le savoir avec certitude est de consulter le tableau de garanties de son contrat ou de le demander explicitement à son assureur.
Que se passe-t-il si je tombe en panne à 10 km de chez moi avec une assistance 50 km ?
Aucune prise en charge n’est déclenchée : la distance de 10 km étant inférieure au seuil contractuel de 50 km, les frais de dépannage et, le cas échéant, de remorquage restent intégralement à votre charge. C’est précisément la situation que la garantie assistance 0 km permet d’éviter.
L’assistance 0 km couvre-t-elle une panne d’essence ou un oubli de clés ?
Cela dépend des exclusions propres à chaque contrat. La perte de clés est généralement couverte lorsqu’elle empêche l’accès ou le démarrage du véhicule. La panne sèche (manque de carburant) est en revanche souvent exclue ou limitée en nombre d’interventions par an dans les conditions générales : il faut vérifier ce point précis plutôt que de le présumer inclus.
Cette garantie est-elle utile si je roule peu ou seulement en ville ?
Elle garde un intérêt même pour un usage urbain limité, car les pannes de batterie ou les problèmes de démarrage surviennent statistiquement autant à domicile qu’en déplacement. Le principal critère à évaluer reste le rapport entre le surcoût annuel de l’option, de l’ordre de 10 à 50 euros, et le coût réel d’un dépannage non couvert en zone urbaine, qui peut dépasser 100 euros.
Ce qu’il faut retenir
La garantie assistance 0 km n’est pas un gadget commercial : elle comble un angle mort réel des contrats d’assistance classique, qui ne se déclenchent qu’à 50 km du domicile. Avant de la souscrire ou de la refuser, prenez le temps de relire le tableau de garanties de votre contrat actuel plutôt que de vous fier au seul intitulé « assistance ». Les articles sur la protection du véhicule en stationnement et sur l’assurance auto en road trip détaillent d’autres situations où le détail des garanties fait une vraie différence au moment du sinistre.