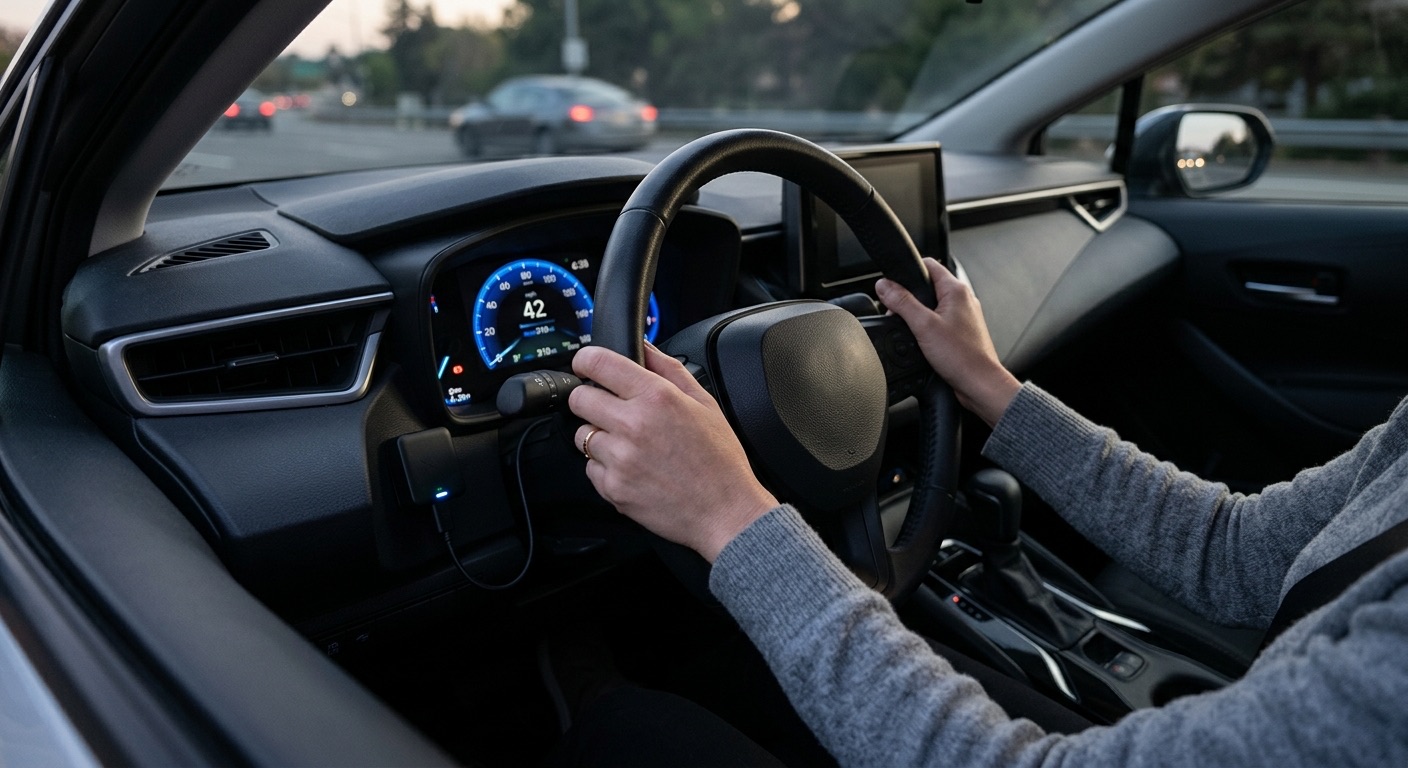
Un boîtier télématique installé dans votre véhicule, ou une application sur votre smartphone, permet à certains assureurs de calculer votre prime d’assurance auto en fonction de votre façon de conduire plutôt que sur les seuls critères classiques (âge, bonus-malus, puissance du véhicule). Cette assurance comportementale, connue sous le nom de « Pay How You Drive » (PHYD), promet des réductions significatives aux conducteurs prudents. Mais comment le score de conduite est-il réellement calculé, quelles données l’assureur collecte-t-il, et que dit le RGPD sur ce traçage permanent ? Voici ce qu’il faut savoir avant de souscrire, chiffres à l’appui.
Qu’est-ce qu’un boîtier télématique en assurance auto
Le boîtier télématique est un petit dispositif électronique connecté, installé dans l’habitacle ou branché sur la prise OBD du véhicule (celle utilisée normalement pour le diagnostic mécanique). Il embarque un accéléromètre, un module GPS et une puce de transmission des données. À chaque trajet, il enregistre en continu la vitesse, les accélérations, les freinages, les prises de virage et, selon les contrats, les horaires de circulation.
Certains assureurs ont remplacé le boîtier physique par une application smartphone qui utilise les capteurs du téléphone (GPS, accéléromètre) pour produire les mêmes mesures, sans matériel à faire poser. Les deux approches visent le même objectif : transformer un comportement de conduite en données exploitables pour ajuster une prime.
Deux logiques de tarification coexistent souvent sous l’appellation « assurance connectée » :
- Pay As You Drive (PAYD) : la prime dépend du kilométrage réellement parcouru.
- Pay How You Drive (PHYD) : la prime dépend de la qualité de la conduite, indépendamment des kilomètres.
Les offres les plus répandues en France combinent les deux, avec un score global qui pondère kilométrage et comportement.
Comment le score de conduite est calculé
Le score n’est jamais une moyenne brute des trajets : il pénalise davantage certains comportements jugés à risque statistique élevé. Les critères les plus fréquemment pondérés sont :
- les accélérations et freinages brusques (au-delà d’un seuil de décélération en m/s²) ;
- la vitesse rapportée aux limitations locales, avec un poids renforcé sur les dépassements en agglomération ;
- les horaires de conduite, la nuit entre 22h et 6h étant statistiquement plus accidentogène ;
- la régularité de la conduite dans les virages (accélération latérale) ;
- pour certains contrats, l’usage du téléphone au volant, détecté par les capteurs de mouvement de l’application.
Ce score évolue en continu et peut être consulté par l’assuré via une application dédiée, avec un débriefing trajet par trajet chez la plupart des acteurs du marché. La prime est en général révisée à échéance annuelle, parfois avec des points d’étape trimestriels donnant lieu à des bonus intermédiaires.
Quelle réduction de prime attendre réellement
Les chiffres annoncés varient sensiblement d’un assureur à l’autre, et il faut se méfier des pourcentages maximaux mis en avant dans les publicités, qui correspondent au meilleur score possible et non à la moyenne des assurés. Quelques repères communiqués par les assureurs eux-mêmes :
- Direct Assurance (offre YouDrive) : réduction pouvant atteindre 40 %, à laquelle s’ajoute jusqu’à 10 % supplémentaires pour un usage inférieur à 500 km par mois. L’assureur indique que 68 % des jeunes conducteurs utilisant l’application obtiennent un score supérieur à 75, ouvrant droit à au moins 25 % de réduction.
- Allianz France (option Conduite Connectée) : réduction annoncée jusqu’à 30 % pour les profils les plus prudents.
Dans la pratique, un conducteur au profil moyen, ni exemplaire ni à risque, obtient le plus souvent une remise située entre 10 et 20 %, loin des taux maximaux affichés en tête de page publicitaire. Un point mérite d’être connu avant de signer : chez la plupart des assureurs, un score dégradé sur la durée n’entraîne pas de surprime par rapport au tarif classique. Le contrat comportemental fonctionne en général comme un système de réduction, jamais en dessous du tarif standard qui aurait été appliqué sans boîtier. Cette garantie de plancher tarifaire doit toutefois être vérifiée noir sur blanc dans les conditions générales avant souscription, car elle n’est pas universelle sur le marché.
RGPD et pack de conformité CNIL : ce que l’assureur a le droit de faire
Un boîtier télématique produit des données de géolocalisation en continu, une catégorie que la CNIL (Commission nationale de l’informatique et des libertés) considère comme particulièrement sensible : elle permet, par recoupement des trajets récurrents, de déduire le domicile, le lieu de travail, voire les habitudes de vie de l’assuré.
La CNIL a publié un pack de conformité dédié aux véhicules connectés, qui distingue trois scénarios de traitement des données. Le cas de l’assurance comportementale correspond au scénario « IN vers OUT » : les données collectées dans le véhicule sont transmises à l’extérieur (l’assureur) pour fournir un service, ici le calcul tarifaire. Ce scénario impose des obligations renforcées par rapport à un traitement qui resterait cantonné au véhicule.
Consentement, finalité et durée de conservation
Concrètement, l’encadrement RGPD applicable à ces contrats impose :
- un consentement explicite du conducteur avant toute collecte, distinct de l’acceptation générale des conditions du contrat d’assurance ;
- une finalité limitée : les données ne peuvent être utilisées que pour l’objectif annoncé, le calcul du score et de la prime, pas pour d’autres usages commerciaux sans consentement séparé ;
- une conservation encadrée, la CNIL recommandant de ne pas dépasser la durée du contrat, augmentée d’une période de sécurité pouvant aller jusqu’à 5 ans pour la gestion d’éventuels litiges ;
- un droit d’accès et de rectification aux données collectées, comme pour tout traitement de données personnelles.
En pratique, avant de souscrire, il est recommandé de demander à l’assureur sa politique de conservation précise et de vérifier si les données peuvent être transmises à des tiers (réparateurs, assistance, partenaires commerciaux), au-delà du seul calcul de la prime.
Le Data Act depuis le 12 septembre 2025 : un nouveau droit sur vos données véhicule
Le règlement européen sur les données, dit Data Act (règlement UE 2023/2854), est entré en application le 12 septembre 2025. Il donne au conducteur un droit d’accès aux données générées par son véhicule connecté et la possibilité de les transmettre à un tiers de son choix, dans un format exploitable, y compris à un assureur autre que celui d’origine ou à un comparateur.
Pour l’assurance comportementale, cette évolution change la donne à moyen terme : un conducteur pourrait, en théorie, réutiliser les données déjà produites par son véhicule (quand celui-ci en génère nativement, indépendamment d’un boîtier tiers) pour obtenir un devis chez plusieurs assureurs sans multiplier les dispositifs installés. Le texte oblige les constructeurs à faciliter cet accès, ce qui, à terme, pourrait réduire la dépendance au boîtier propriétaire fourni par un seul assureur.
Boîtier physique ou application smartphone : quelles différences
Le choix entre les deux formats a des conséquences concrètes :
- Boîtier OBD ou embarqué : mesure plus précise (accès direct aux données moteur), fonctionne même batterie du téléphone déchargée, mais installation par un professionnel et matériel à restituer en fin de contrat.
- Application smartphone : aucune installation, gratuite à activer, mais dépend de la présence du téléphone dans le véhicule et de son bon fonctionnement (GPS actif, application non fermée en arrière-plan) ; un trajet mal détecté peut fausser le score sans que l’assuré en soit responsable.
Les contrats les plus récents tendent à privilégier l’application, moins coûteuse à déployer pour l’assureur, avec un système de vérification croisée (accéléromètre du téléphone et données GPS) pour limiter les erreurs de détection.
Pour qui c’est avantageux, et pour qui ça peut coûter plus cher
L’assurance comportementale profite le plus nettement à trois profils : les jeunes conducteurs (dont la prime de base est structurellement élevée, laissant une marge de réduction importante), les petits rouleurs urbains dont le kilométrage annuel est faible, et les conducteurs déjà prudents qui n’ont simplement pas de moyen classique de le prouver à leur assureur.
À l’inverse, l’intérêt est plus limité pour un conducteur qui roule beaucoup de nuit pour des raisons professionnelles (livraison, astreinte), ou qui parcourt de longues distances sur autoroute où les dépassements légers de vitesse sont fréquents : le score peut en pâtir sans que la prise de risque réelle soit plus élevée qu’un trajet urbain à allure modérée. Dans ces cas, la réduction obtenue reste souvent marginale, et le contrat classique sans boîtier peut s’avérer plus simple.
Points de vigilance avant de signer
- Vérifier si le contrat garantit un plancher tarifaire (jamais plus cher qu’un contrat classique équivalent) en cas de score dégradé.
- Demander la politique de conservation exacte des données et leur éventuel partage avec des tiers.
- Contrôler les conditions de restitution du boîtier physique en cas de résiliation, certains assureurs facturant des frais en cas de non-retour.
- Tester, quand c’est possible, une période d’essai avant engagement définitif : plusieurs offres proposent un premier mois d’observation sans impact tarifaire.
- Lire la clause sur la valeur juridique des données en cas de sinistre : certains contrats prévoient que les données du boîtier puissent être utilisées pour établir les responsabilités, ce qui peut jouer en faveur comme en défaveur de l’assuré selon les circonstances.
Questions fréquentes
Le boîtier télématique peut-il faire augmenter ma prime ?
Chez la plupart des assureurs qui commercialisent ce type de contrat, la réduction s’ajoute à un tarif de base déjà calculé selon les critères classiques (bonus-malus, profil, véhicule) : un score de conduite dégradé ne fait en général que réduire ou annuler le bonus lié au boîtier, sans dépasser le tarif standard. Cette garantie doit néanmoins être vérifiée dans les conditions générales de chaque contrat avant signature, car elle n’est pas systématique sur l’ensemble du marché.
Puis-je refuser que mes données soient partagées avec un tiers ?
Oui. Le RGPD impose que les données collectées par le boîtier ne soient utilisées que pour la finalité annoncée au moment du consentement, en général le calcul de la prime. Tout usage ou partage à d’autres fins nécessite un consentement séparé et explicite, que l’assuré est en droit de refuser sans que cela remette en cause son contrat de base.
L’application smartphone est-elle aussi fiable qu’un boîtier physique ?
Elle est globalement fiable pour les critères de vitesse et de freinage, mais plus sensible aux erreurs de détection : un trajet effectué en tant que passager, une application fermée en arrière-plan ou un téléphone déchargé peuvent fausser un score sur lequel l’assuré aura peu de recours immédiat, hormis les procédures de contestation prévues par l’assureur.
Que deviennent mes données si je résilie le contrat ?
La CNIL recommande une conservation limitée à la durée du contrat, augmentée d’une période pouvant aller jusqu’à 5 ans pour la gestion des litiges. Au-delà, les données doivent être supprimées ou anonymisées. L’assuré conserve un droit d’accès et de suppression qu’il peut exercer directement auprès du service concerné de l’assureur.
En résumé
Le boîtier télématique ou l’application connectée peuvent faire baisser sensiblement une prime d’assurance auto, mais les taux maximaux affichés en publicité (jusqu’à 40 ou 50 %) concernent une minorité de profils irréprochables : la réduction moyenne se situe plus souvent entre 10 et 20 %. Le cadre RGPD, précisé par le pack de conformité de la CNIL, encadre strictement la collecte et impose transparence et consentement explicite. Le Data Act, applicable depuis le 12 septembre 2025, ouvre par ailleurs une nouvelle possibilité : réutiliser les données de son véhicule auprès du tiers de son choix, une évolution à suivre pour qui souhaite comparer les offres sans multiplier les dispositifs installés.
Pour aller plus loin, ces articles complètent utilement le sujet : comment se positionnent les assurtechs face aux assureurs traditionnels, le fonctionnement de l’assurance auto au kilomètre, les alternatives d’une assurance auto par abonnement sans engagement, la procédure pour changer d’assureur en cours d’année, et comment vérifier la solidité financière de son assureur avant de lui confier ses données.