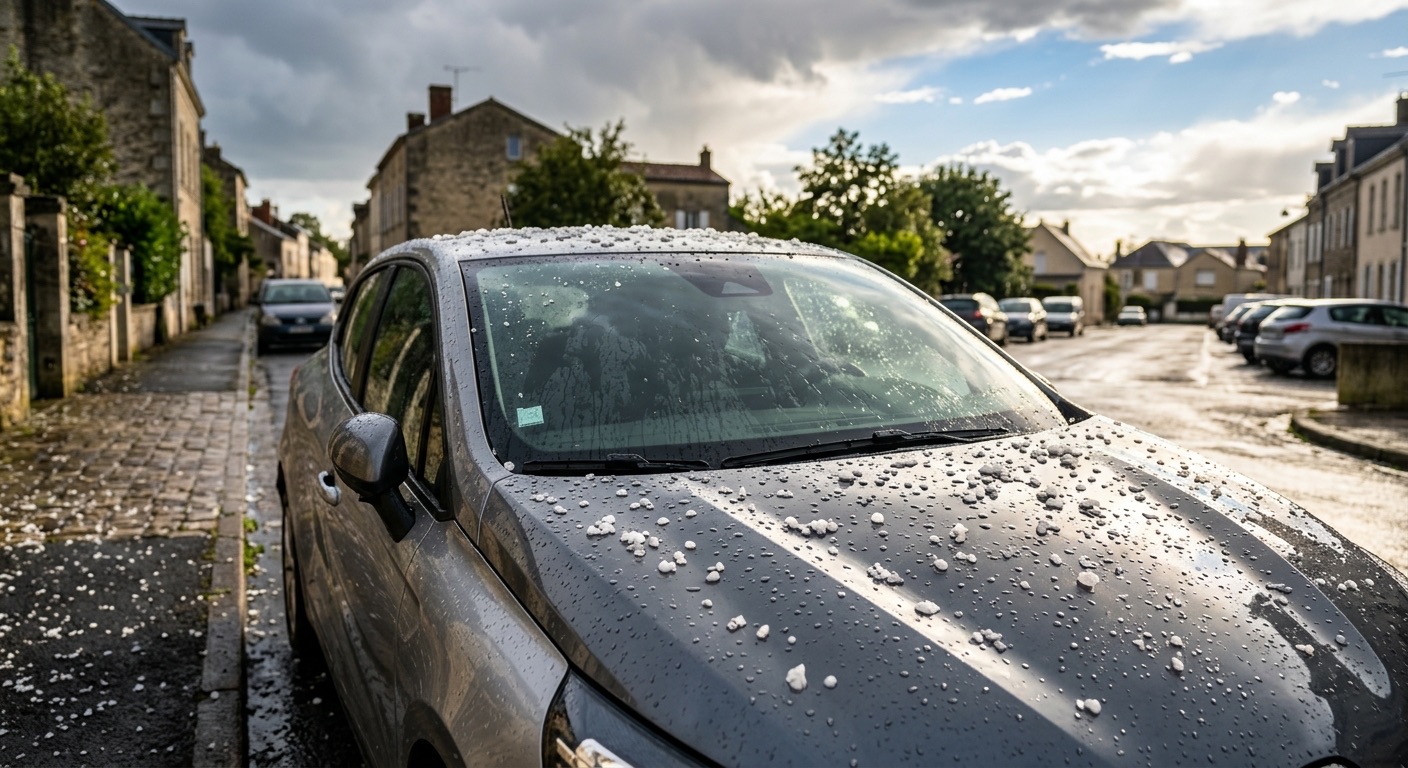
Après un épisode de grêle ou un coup de vent qui a soulevé une tôle sur le pare-brise, la première question n’est pas « qui va payer » mais « quelle garantie s’applique ». Beaucoup d’assurés confondent la garantie tempête grêle assurance auto avec la garantie catastrophe naturelle, alors que les deux répondent à des règles différentes : l’une dépend du contrat souscrit, l’autre d’un arrêté publié au Journal officiel. Cette confusion coûte cher, car elle change le délai pour déclarer le sinistre et le montant qui reste à la charge du conducteur. Ce guide détaille ce que couvre réellement la garantie tempête, où elle s’arrête, et comment elle s’articule avec le régime légal des catastrophes naturelles.
Ce que couvre la garantie tempête et grêle
La garantie tempête, souvent libellée « tempête, grêle, neige » (TGN) dans les conditions générales, indemnise les dommages matériels causés au véhicule par un événement climatique violent : vents forts, projection de grêlons, chute ou poids anormal de neige sur la carrosserie, ou projection d’objets arrachés par le vent (branche, tuile, panneau publicitaire). Elle s’active indépendamment de toute reconnaissance administrative : il suffit que l’événement climatique soit établi, généralement via un bulletin de Météo-France ou un constat des dégâts.
- Carrosserie bosselée par la grêle (capot, toit, portières)
- Rétroviseurs ou antenne arrachés par le vent
- Dommages causés par un objet projeté sur le véhicule
- Neige dont le poids endommage la structure (toit ouvrant, pavillon)
Cette garantie n’est pas systématiquement incluse dans un contrat au tiers. Elle figure généralement dans les formules intermédiaires et tous risques, parfois en option distincte. Un point à vérifier avant tout sinistre : sans garantie dommages (collision ou tous accidents) associée, un véhicule ancien assuré au tiers simple n’est le plus souvent pas couvert pour la grêle, sauf si l’assureur propose la garantie tempête de façon autonome.
Garantie tempête ou catastrophe naturelle : deux régimes distincts
C’est le point de confusion le plus fréquent. Un épisode de grêle « classique », même violent, relève de la garantie tempête grêle assurance auto prévue au contrat, avec la franchise contractuelle habituelle. La garantie catastrophe naturelle, elle, ne se déclenche que si l’état de catastrophe naturelle est reconnu par un arrêté interministériel publié au Journal officiel, pour la commune et la période concernées.
Les deux régimes ne se cumulent pas pour un même sinistre : c’est la nature de la reconnaissance qui détermine lequel s’applique.
| Critère | Garantie tempête | Catastrophe naturelle |
| Déclenchement | Constat du sinistre climatique | Arrêté interministériel publié au JO |
| Franchise | Contractuelle (variable selon assureur) | Légale, fixée à 380 € pour un véhicule terrestre à moteur, non modulable |
| Délai de déclaration | Généralement 5 jours ouvrés à compter du sinistre | 30 jours à partir de la publication de l’arrêté au Journal officiel |
La franchise légale de 380 € appliquée en catastrophe naturelle est fixée par arrêté ministériel et s’impose à tous les assureurs sans possibilité de négociation, contrairement à la franchise tempête qui dépend des conditions générales souscrites. Elle peut grimper à 1 520 € pour les dommages liés à la sécheresse ou à la réhydratation des sols, un cas qui concerne rarement un véhicule mais illustre l’écart entre les deux logiques.
Le délai de déclaration, un piège fréquent
La garantie tempête grêle assurance auto impose un délai contractuel généralement fixé à cinq jours ouvrés à compter du moment où l’assuré a connaissance du sinistre. Passé ce délai, l’assureur peut invoquer la déchéance de garantie pour retard de déclaration, sauf cas de force majeure démontré. C’est un délai court, souvent sous-estimé après un épisode de grêle où l’on attend « de voir si ça vaut le coup » avant de contacter son assurance.
Le régime catastrophe naturelle est plus souple sur ce point : le délai de 30 jours court à partir de la publication de l’arrêté au Journal officiel, et non à partir de la date de l’événement lui-même. Un arrêté peut être publié plusieurs semaines après l’épisode climatique, ce qui laisse davantage de marge à l’assuré, à condition de suivre l’information officielle relative à sa commune.
Dans les deux cas, la même méthode s’applique : photographier les dégâts avant toute réparation, conserver les preuves météorologiques disponibles (bulletin Météo-France, articles de presse locale), et prévenir l’assureur par écrit dès que possible plutôt que d’attendre la limite du délai.
Comment se déroule l’indemnisation
Une fois la déclaration transmise, l’assureur mandate en général un expert automobile pour chiffrer les dommages, sauf pour des dégâts mineurs pouvant faire l’objet d’un accord direct sur devis. Quelques repères pratiques :
- Un impact de grêle qui ne fait que fissurer le pare-brise relève souvent de la garantie bris de glace plutôt que de la garantie tempête : les deux garanties peuvent se chevaucher selon la nature exacte du dommage.
- La réparation par débosselage sans peinture (technique fréquente pour la grêle) est privilégiée par les assureurs car moins coûteuse ; elle n’altère pas la valeur du véhicule si elle est réalisée dans les règles de l’art.
- Un véhicule jugé économiquement irréparable (coût de réparation supérieur à sa valeur) peut être déclaré en perte totale, avec indemnisation sur la valeur vénale au jour du sinistre.
Le rôle de l’expert est déterminant : il valide le lien entre les dommages constatés et l’événement climatique déclaré, ce qui peut faire l’objet d’une contestation en cas de désaccord sur l’étendue des réparations couvertes.
L’impact sur le bonus-malus : une bonne nouvelle
Contrairement à un accident responsable, un sinistre relevant de la garantie tempête grêle assurance auto n’a aucun impact sur le coefficient de réduction-majoration (bonus-malus). La grêle, le vent ou la neige constituent des événements de force majeure : l’assuré n’est jamais considéré comme responsable, et le coefficient reste inchangé l’année suivante. Ce point mérite d’être connu, car beaucoup d’assurés hésitent à déclarer un sinistre climatique par crainte de voir leur prime grimper au renouvellement, alors que seuls les sinistres impliquant une part de responsabilité du conducteur affectent le CRM.
Cette règle s’applique aussi bien à la garantie tempête contractuelle qu’au régime catastrophe naturelle : dans les deux cas, l’origine climatique du dommage exclut toute majoration liée à la responsabilité. Seul le montant de la franchise reste à la charge de l’assuré, sans effet sur le tarif futur du contrat.
Bien choisir cette garantie à la souscription
Au moment de comparer des devis, la garantie tempête grêle assurance auto ne se limite pas à une case cochée ou non. Plusieurs paramètres varient d’un assureur à l’autre et méritent d’être vérifiés dans les conditions générales avant de signer :
- Le montant de la franchise contractuelle, qui peut aller d’une franchise fixe modeste à plusieurs centaines d’euros selon la formule
- Le plafond d’indemnisation par sinistre, parfois limité pour les véhicules anciens ou de forte valeur
- La prise en charge ou non du relogement d’un véhicule immobilisé (véhicule de remplacement) pendant la réparation
- La rapidité de traitement : certains assureurs mettent en place des cellules dédiées lors d’épisodes de grêle massifs touchant une région entière, avec expertise accélérée
Un conducteur circulant régulièrement dans une région exposée aux orages de grêle (une partie du Sud-Ouest et du couloir rhodanien, par exemple) a intérêt à comparer spécifiquement ce poste plutôt que de se fier au seul tarif global de la formule tous risques.
Ce que la garantie tempête ne couvre pas
- Les dommages progressifs liés à un défaut d’entretien (infiltrations chroniques, corrosion) qui ne relèvent pas d’un événement climatique ponctuel
- Les objets personnels laissés dans le véhicule, sauf garantie spécifique contenu du véhicule
- Un sinistre déclaré hors délai sans justification recevable
- Les dommages sur un véhicule non assuré en dommages, quand la garantie tempête est rattachée à cette base contractuelle chez l’assureur concerné
Constituer un dossier solide dès l’événement
La qualité du dossier transmis à l’assureur conditionne la rapidité de l’indemnisation, surtout lors d’un épisode de grêle massif où les experts sont sollicités par dizaines de dossiers simultanément dans la même zone. Quelques réflexes limitent les délais et évitent les allers-retours :
- Photographier le véhicule sous plusieurs angles avant tout déplacement ou lavage, en incluant si possible un élément permettant de dater le cliché
- Noter l’heure et le lieu précis de l’événement, utiles si un doute est soulevé sur la localisation exacte du sinistre
- Conserver tout justificatif météorologique disponible : bulletin de vigilance, alerte orange ou rouge, articles de presse locale relatant l’épisode
- Éviter toute réparation avant le passage de l’expert, sauf mesure conservatoire indispensable (bâchage d’un pare-brise fissuré, par exemple), qui doit elle-même être documentée par des photos et conservée dans le dossier
- Demander un numéro de sinistre dès la déclaration initiale, pour suivre l’avancement du dossier auprès de l’assureur
Lors d’un épisode climatique touchant une large zone géographique, la publication rapide d’un état de catastrophe naturelle par la commune concernée peut faire basculer plusieurs dossiers du régime contractuel tempête vers le régime légal. Suivre les annonces municipales et l’arrêté au Journal officiel permet de savoir sous quel régime le sinistre sera finalement traité, sans que l’assuré n’ait à en faire lui-même la demande auprès de l’assureur.
Questions fréquentes
La garantie tempête grêle assurance auto est-elle obligatoire ?
Non. Elle n’entre pas dans le socle de la responsabilité civile obligatoire. Elle est proposée en option ou incluse dans les formules intermédiaires et tous risques selon les assureurs. Un conducteur assuré au tiers simple doit vérifier précisément son contrat avant de considérer qu’il est protégé contre la grêle.
Que faire si mon assureur refuse d’appliquer la garantie tempête ?
Demandez par écrit le motif exact du refus et comparez-le aux conditions générales de votre contrat. Si le désaccord porte sur la qualification de l’événement climatique, une contre-expertise à vos frais peut être engagée, avec possibilité de recours au médiateur de l’assurance en cas d’échec.
Un épisode de grêle peut-il devenir une catastrophe naturelle ?
Oui, dans certains cas exceptionnels, un épisode de grêle d’une intensité inhabituelle peut faire l’objet d’une demande de reconnaissance de l’état de catastrophe naturelle par la commune concernée. Si l’arrêté est publié, le régime légal (franchise de 380 €, délai de 30 jours) se substitue alors à la garantie tempête contractuelle pour les sinistres relevant de cet épisode précis.
La franchise tempête est-elle la même chez tous les assureurs ?
Non, contrairement à la franchise catastrophe naturelle fixée par arrêté, la franchise applicable à la garantie tempête est définie contrat par contrat. Elle mérite d’être comparée au moment de la souscription, au même titre que le plafond d’indemnisation.
Retenir la distinction entre les deux régimes évite les mauvaises surprises au moment où l’urgence pousse à agir vite. Pour aller plus loin sur les garanties climatiques et connexes, ces articles détaillent des situations proches : la garantie catastrophes naturelles auto, la garantie bris de glace, la garantie vol et incendie et la garantie protection juridique auto en cas de litige avec l’assureur sur l’étendue de la prise en charge.