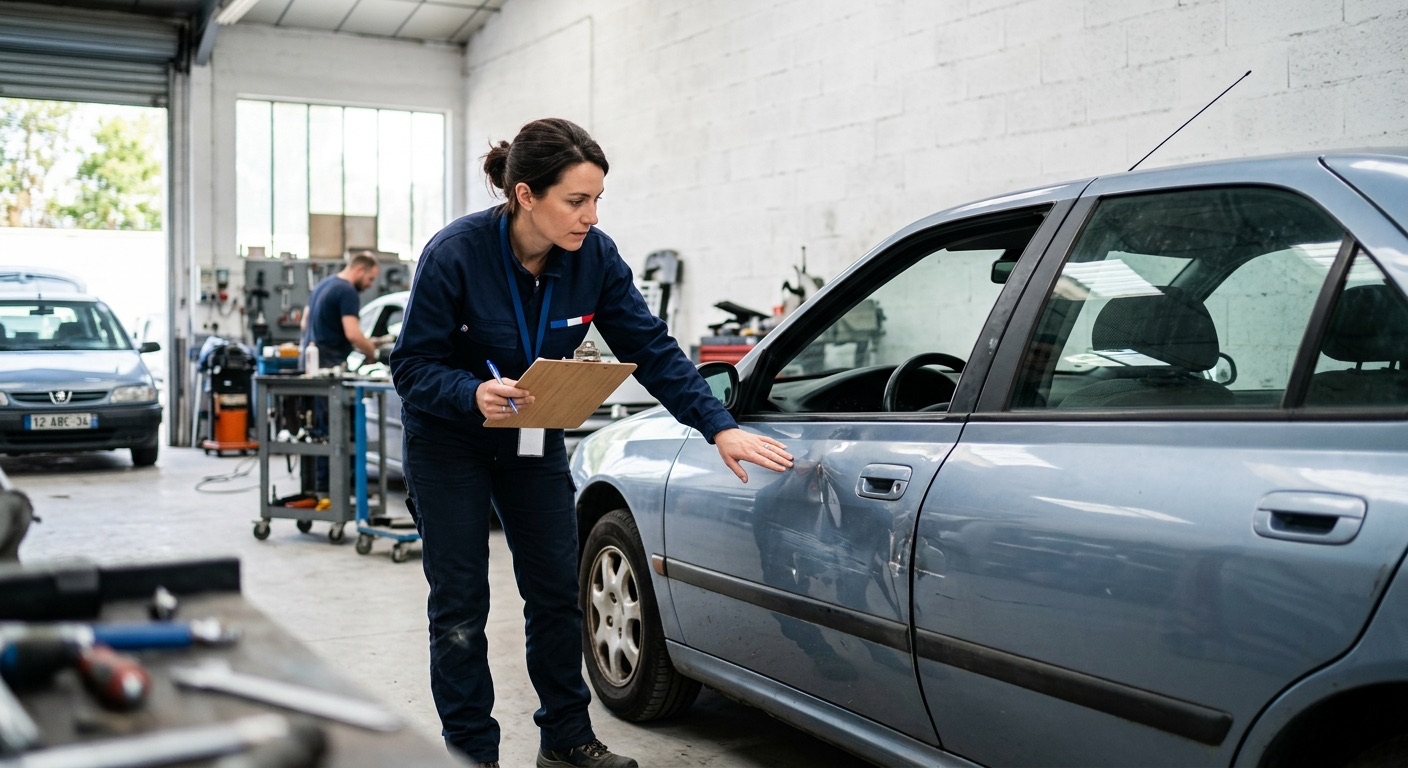
Le rapport d’expertise tombe souvent comme un couperet : montant d’indemnisation jugé trop bas, responsabilité contestée, véhicule classé économiquement irréparable alors que vous n’y croyez pas. Beaucoup d’assurés pensent que ce document clôt le dossier. C’est faux. Contester une expertise auto après accident est un droit, encadré par des délais précis et une procédure en plusieurs étapes : contre-expertise, puis, en cas de désaccord persistant, tierce expertise. Voici la marche à suivre, ce qu’elle coûte réellement, et les pièges qui font perdre un dossier par ailleurs solide.
Ce que contient un rapport d’expertise, et pourquoi il n’est pas automatiquement définitif
L’expert mandaté par votre assureur évalue les dommages, détermine si le véhicule est réparable ou économiquement irréparable (VEI), et chiffre le montant de l’indemnisation. Selon France Assureurs, cette expertise s’appuie sur un examen contradictoire du véhicule, en présence de l’assuré ou de son représentant, à chaque étape importante du dossier.
Ce rapport engage l’assureur pour le calcul de l’offre, mais il ne s’impose pas juridiquement à vous. Trois désaccords reviennent le plus souvent :
- Le montant des réparations estimé, jugé insuffisant au regard des devis obtenus par ailleurs
- La qualification économiquement irréparable, qui aboutit à une indemnisation à la valeur de remplacement plutôt qu’à la réparation
- Le partage de responsabilité retenu, qui pèse directement sur le bonus-malus et sur le reste à charge
Dans la pratique, ces trois désaccords se cumulent parfois sur un même dossier : un véhicule sous-évalué, classé économiquement irréparable un peu vite, sur un accident où la responsabilité elle-même reste discutable. Séparer ces trois fils avant d’écrire à l’assureur évite de mélanger les arguments dans une même réclamation, ce qui affaiblit chacun d’eux.
Demander une contre-expertise : le mode d’emploi
La première étape consiste à mandater un expert automobile indépendant, à vos frais, pour qu’il examine le véhicule et produise sa propre évaluation. Depuis l’entrée en vigueur mi-2026 d’une obligation d’information renforcée, votre assureur doit désormais vous signaler explicitement ce droit lors de la notification du rapport initial : si cette mention est absente de votre courrier, c’est déjà un point à relever.
Qui peut la demander, et à quel prix
Tout assuré en désaccord avec les conclusions de l’expert de son assureur peut solliciter une contre-expertise. Le coût varie généralement entre 70 et 1 000 euros selon la complexité du sinistre et la région. Ces frais restent à votre charge, sauf si votre contrat comporte une garantie « honoraires d’experts » (parfois incluse dans les formules tous risques ou en option) : vérifiez cette ligne avant d’engager la dépense.
Le délai à respecter
Le délai contractuel pour demander une contre-expertise après réception du rapport est généralement d’un mois, mais il varie d’un contrat à l’autre : il figure dans les conditions générales, à la rubrique expertise ou règlement des sinistres. Au-delà, vous conservez un délai de prescription de deux ans pour contester devant les tribunaux, mais agir dans le mois suivant la réception du rapport reste la voie la plus rapide et la moins coûteuse.
Concrètement, la démarche se déroule ainsi :
- Réclamer par écrit une copie complète du rapport d’expertise initial, avec les photos et le détail du chiffrage
- Choisir un expert automobile indépendant, idéalement inscrit auprès d’une compagnie d’assurance différente de la vôtre
- Organiser une contre-visite contradictoire du véhicule, en présence si possible des deux experts
- Faire consigner par écrit les points de désaccord avant que le véhicule ne soit réparé ou détruit
Si les deux experts ne sont pas d’accord : la tierce expertise
Quand l’expert de l’assuré et celui de l’assureur maintiennent des conclusions divergentes après l’expertise contradictoire, la procédure prévoit la désignation d’un troisième expert, choisi d’un commun accord ou, à défaut, par le président du tribunal judiciaire compétent.
Selon France Assureurs, les frais et honoraires de ce tiers expert sont partagés pour moitié entre l’assuré et l’assureur, et son rapport s’impose ensuite aux deux parties, sans possibilité de le remettre en cause sur le fond, sauf fraude ou erreur grossière démontrée.
Cette règle change la logique de la contestation : une fois la tierce expertise engagée, il n’y a plus de quatrième round. Mieux vaut donc arriver à cette étape avec un dossier de contre-expertise solide (photos datées, devis détaillés, factures d’entretien antérieures) plutôt que d’espérer un simple rapport de force.
Le cas particulier du véhicule classé économiquement irréparable
Quand le coût des réparations dépasse un certain pourcentage de la valeur du véhicule (le seuil varie selon les assureurs et l’ancienneté du véhicule), l’expert peut le classer économiquement irréparable (VEI). Vous êtes alors indemnisé sur la valeur de remplacement à dire d’expert, et non sur le coût réel des réparations, ce qui peut représenter un écart important si votre véhicule est bien entretenu ou équipé d’options qui n’apparaissent pas dans les bases de cotation standard.
Pour contester ce classement, la contre-expertise porte alors sur deux points distincts, qu’il faut documenter séparément :
- Le montant réel des réparations, en comparant le devis de l’expert à un ou deux devis de carrossiers indépendants
- La valeur de remplacement retenue, en produisant des annonces de véhicules comparables (même modèle, motorisation, kilométrage, année) au moment du sinistre
Un véhicule classé VEI ne peut légalement circuler qu’après remise en état et contre-visite technique, sauf si vous choisissez de le conserver en optant pour une indemnisation réduite du montant de sa valeur résiduelle. Ce choix a des conséquences sur l’assurabilité future du véhicule : il est donc préférable de trancher le désaccord sur le classement avant de décider de le garder ou de le céder à l’assureur.
Le désaccord sur la part de responsabilité, un autre terrain de contestation
Le montant n’est pas le seul point de friction : le partage de responsabilité retenu par l’expert, souvent calé sur la convention entre assureurs (IRSA) à partir des cases cochées au constat amiable, peut lui aussi être contesté. Un constat mal rempli ou des circonstances mal décrites suffisent à faire basculer un dossier de responsabilité partagée à responsabilité totale, avec un impact direct sur le bonus-malus des années suivantes.
Dans ce cas, la contestation ne passe pas par une contre-expertise technique du véhicule, mais par une réclamation écrite argumentée auprès du service sinistres de votre assureur, appuyée si possible de témoignages, de photos des lieux ou d’un rapport de police si l’accident en a fait l’objet.
Les erreurs qui affaiblissent une contestation par ailleurs légitime
Un dossier de contestation mal préparé échoue souvent pour des raisons évitables plutôt que sur le fond :
- Faire réparer ou céder le véhicule avant la contre-visite contradictoire, ce qui prive le second expert de tout élément matériel
- Laisser passer le délai contractuel d’un mois sans avoir au moins notifié par écrit son désaccord
- Contester uniquement le montant, sans jamais produire de devis concurrents chiffrés en pièce jointe
- Confondre désaccord sur le chiffrage et désaccord sur la responsabilité : les deux se contestent, mais par des voies différentes
- Signer l’offre d’indemnisation « pour solde de tout compte » avant d’avoir obtenu le résultat de la contre-expertise
Quand passer par un professionnel plutôt que d’y aller seul
Si votre contrat inclut une garantie protection juridique, c’est le moment de la mobiliser : elle prend en charge, selon les plafonds prévus, les frais d’expert et d’avocat liés au litige. À défaut, le médiateur de l’assurance reste une voie gratuite pour les désaccords qui n’aboutissent pas après réclamation écrite auprès du service client de l’assureur. Pour les dossiers à fort enjeu financier, notamment sur un véhicule récent classé économiquement irréparable, l’avis d’un avocat spécialisé en droit des assurances avant d’engager la tierce expertise reste la précaution la plus sûre : cette étape n’est pas assurée par ce site, qui ne remplace pas un conseil personnalisé sur un dossier précis.
Certaines associations de consommateurs proposent également un accompagnement dans ces démarches, à un coût souvent inférieur à celui d’un avocat, notamment pour les dossiers où le montant en jeu reste modeste (quelques centaines à quelques milliers d’euros). Dans tous les cas, gardez une trace écrite de chaque échange avec votre assureur : un désaccord verbal, même documenté par vos soins, pèse moins qu’un courrier ou un e-mail horodaté dans la suite de la procédure, notamment si le dossier finit devant le médiateur ou un tribunal.
Foire aux questions
Combien de temps ai-je pour contester une expertise auto après un accident ?
Le délai contractuel pour demander une contre-expertise figure dans vos conditions générales et tourne généralement autour d’un mois après réception du rapport. Passé ce délai, vous disposez toujours du délai de prescription légal de deux ans pour agir devant les tribunaux, mais la démarche amiable rapide reste la plus efficace et la moins coûteuse dans l’immense majorité des cas.
Qui paie la contre-expertise et la tierce expertise ?
La contre-expertise est à la charge de l’assuré qui la demande, sauf garantie « honoraires d’experts » prévue au contrat. Si les deux experts ne s’accordent pas et qu’une tierce expertise est organisée, ses frais sont partagés à parts égales entre l’assuré et l’assureur, conformément aux règles rappelées par France Assureurs.
Le rapport de la tierce expertise peut-il, lui aussi, être contesté ?
En principe non : ce rapport s’impose aux deux parties une fois rendu, et il ne peut être remis en cause sur le fond que dans des cas exceptionnels, en démontrant une fraude ou une erreur grossière de l’expert. C’est pourquoi la préparation du dossier avant cette étape (devis, photos, historique du véhicule) est déterminante.
Dois-je accepter l’offre d’indemnisation en attendant le résultat de ma contestation ?
Non, et c’est une erreur fréquente : signer une offre « pour solde de tout compte » avant la fin de la procédure de contestation peut être interprété comme une acceptation définitive du chiffrage initial. Notifiez d’abord votre désaccord par écrit, engagez la contre-expertise, et n’acceptez une offre révisée qu’une fois le différend tranché.
Puis-je contester à la fois le montant et la part de responsabilité retenue ?
Oui, mais ce sont deux contestations distinctes qui ne suivent pas exactement le même circuit : le chiffrage relève de la procédure d’expertise contradictoire décrite ici, tandis qu’un désaccord sur la responsabilité (constat amiable mal rempli, application du barème de convention entre assureurs) se traite en parallèle, souvent avec l’appui du médiateur ou d’un avocat si le dossier reste bloqué.
En pratique
Un rapport d’expertise défavorable n’est jamais la fin de la discussion : c’est le point de départ d’une procédure balisée, à condition d’agir dans les délais et de garder le véhicule accessible pour la contre-visite. Sur des dossiers voisins, il est utile de recouper avec les démarches pour négocier après un sinistre auto, pour réduire le délai d’indemnisation, ou pour vérifier en amont les exclusions de garantie de son contrat auto. Un dossier de sinistre mal préparé en amont, notamment via le fichier AGIRA, complique souvent la contestation qui suit.