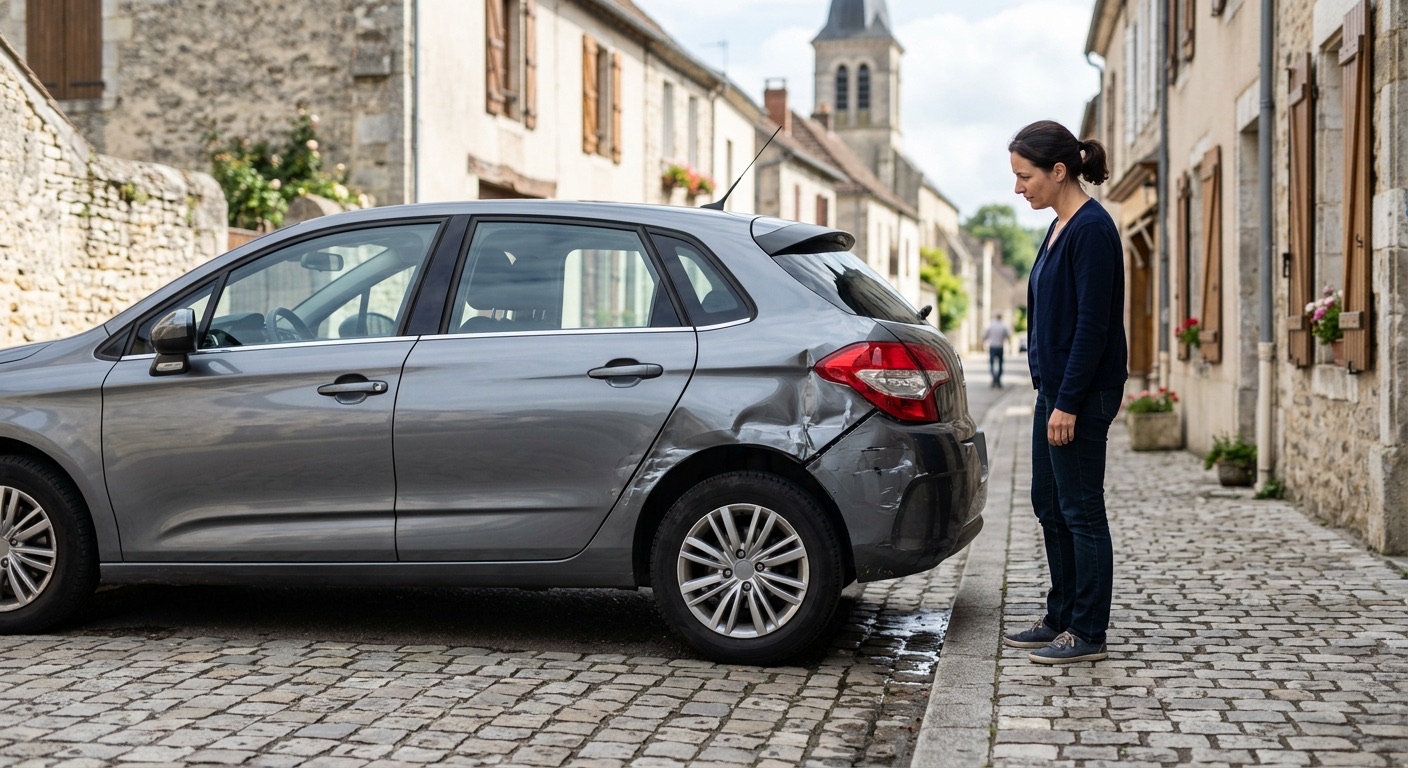
Le rapport de l’expert arrive, et la conclusion tient en trois lettres : VEI. Votre voiture est « économiquement irréparable ». Pour beaucoup d’assurés, ce verdict sonne comme une fin de partie : plus de réparation, une indemnisation que l’on ne maîtrise pas, et des délais que l’on découvre en les subissant. En réalité, cette situation est encadrée par le Code de la route, avec des délais précis pour l’assureur comme pour vous, et plusieurs options que l’on vous présente rarement toutes à la fois.
Cet article explique ce que recouvre un véhicule économiquement irréparable, comment l’indemnisation est calculée, quels délais s’appliquent, ce que vous pouvez refuser et ce qui se passe si vous voulez garder votre voiture. Les informations ci-dessous reposent sur le Code de la route et sur les pages de la Sécurité routière ; elles ne remplacent pas l’avis de votre assureur ou d’un professionnel pour votre dossier.
VEI, VGE, techniquement irréparable : trois situations à ne pas confondre
Après un accident important, l’expert automobile peut classer le véhicule dans des catégories distinctes. Les mots se ressemblent, les conséquences sont très différentes.
- Véhicule gravement endommagé (VGE) : l’expert estime que le véhicule présente un danger pour la sécurité de ses occupants ou des autres usagers. Il ne peut plus circuler tant qu’il n’a pas été réparé et contrôlé.
- Techniquement irréparable : les dommages sont tels qu’aucune réparation ne peut remettre le véhicule en état de circuler en sécurité. Le véhicule part à la destruction et la carte grise est annulée par l’administration.
- Économiquement irréparable (VEI) : la réparation est techniquement possible, mais elle coûterait plus cher que le véhicule ne valait avant l’accident.
Un même véhicule peut cumuler deux de ces qualifications : un VGE peut aussi être un VEI. Le point à retenir : VEI est un critère de prix, pas un critère de sécurité. Votre voiture peut être parfaitement réparable, simplement pas rentable à réparer du point de vue de l’assureur.
Le critère légal : le coût des réparations face à la valeur du véhicule
Selon le Code de la route, un véhicule est économiquement irréparable lorsque le rapport d’expertise fait apparaître que le coût des réparations est supérieur à la valeur du véhicule au jour de l’accident. Il n’existe donc pas de pourcentage magique inscrit dans la loi.
Vous lirez parfois qu’un seuil de 80 % de la valeur déclenche la procédure. Ce chiffre circule dans de nombreux articles, mais il ne figure pas dans le texte légal : c’est, au mieux, un repère de pratique propre à certains assureurs ou experts. Ce qui compte, c’est la comparaison de deux montants établis par l’expert :
- le coût de remise en état (pièces, main-d’œuvre, peinture, éventuellement frais annexes) ;
- la valeur de remplacement du véhicule juste avant le sinistre, c’est-à-dire ce qu’il en coûterait pour racheter un véhicule équivalent, du même âge, du même kilométrage et dans le même état.
Cette seconde valeur est la plus discutable, et c’est elle qui détermine à la fois le classement en VEI et le montant de votre indemnité. Nous y revenons plus bas.
La procédure pas à pas, avec les délais du Code de la route
Une fois le rapport d’expertise établi et le véhicule classé économiquement irréparable, le Code de la route impose un calendrier.
- Le rapport d’expertise. L’expert, mandaté par votre assureur, examine le véhicule et rédige son rapport. Vous avez le droit d’en obtenir une copie : demandez-la systématiquement.
- L’offre de l’assureur : 15 jours. L’assureur dispose de quinze jours à compter de la réception du rapport pour vous proposer une indemnisation avec rachat du véhicule (on parle de « perte totale » ou de cession).
- Votre réponse : 30 jours. Vous disposez ensuite de trente jours pour accepter ou refuser de céder le véhicule à l’assureur.
- Si vous acceptez : vous cédez le véhicule, l’assureur le fait enlever ou le revend, et vous êtes indemnisé. La carte grise est barrée et le certificat de cession est transmis.
- Si vous refusez ou ne répondez pas : l’assureur doit en informer l’administration, qui inscrit une opposition à tout transfert du certificat d’immatriculation.
Le silence n’est donc pas neutre : laisser filer les trente jours sans répondre produit les mêmes effets qu’un refus, avec une opposition sur la carte grise. Si votre assureur dépasse ses quinze jours, ne vous contentez pas d’attendre : une relance écrite avec accusé de réception, puis une réclamation au service client, posent une trace utile.
Comment l’indemnité est calculée
En cas d’acceptation de la cession, l’indemnisation correspond en principe à la valeur de remplacement du véhicule avant l’accident, estimée à dire d’expert, sous réserve de ce que prévoit votre contrat. Plusieurs paramètres entrent en jeu.
Ce qui peut faire varier le montant
- La formule souscrite : en tous risques, la garantie dommages couvre votre propre véhicule. En assurance au tiers, vous n’êtes indemnisé que si un tiers responsable est identifié et assuré, ou si la garantie en cause (vol, incendie, bris de glace, événements naturels) s’applique.
- La franchise : elle est déduite de l’indemnité si elle est prévue pour la garantie mobilisée.
- Une éventuelle garantie valeur à neuf ou valeur d’achat : sur un véhicule récent, certains contrats indemnisent sur la base du prix d’achat pendant une durée limitée. Relisez vos conditions générales avant de signer quoi que ce soit.
- Les accessoires et options : un équipement monté après l’achat n’est pris en compte que s’il est documenté (factures) et couvert par le contrat.
- Le partage de responsabilité : si votre responsabilité est engagée en partie, le montant versé peut être réduit proportionnellement, selon la nature de la garantie.
Les justificatifs qui pèsent dans la balance
La valeur de remplacement n’est pas une science exacte, et l’expert s’appuie sur des références de marché. Pour ne pas la sous-estimer, constituez un dossier : factures d’entretien, carnet à jour, factures d’équipements, annonces de véhicules strictement comparables (même motorisation, même année, kilométrage voisin), éventuellement une cote professionnelle. Ces éléments ne s’imposent pas à l’assureur, mais ils donnent un fondement concret à une contestation.
Vous pouvez contester la valeur ou le classement
Accepter l’offre n’est pas obligatoire, et signer trop vite ferme des portes. Deux contestations sont possibles, de nature différente :
- Contester la valeur de remplacement : vous estimez que l’expert a sous-évalué votre véhicule. Vous pouvez demander une contre-expertise, aux conditions prévues par votre contrat, ou faire valoir vos justificatifs par écrit.
- Contester le classement lui-même : vous pensez que le véhicule est réparable pour un coût inférieur à sa valeur. Ici aussi, un second avis d’expert indépendant peut faire basculer le dossier.
La démarche complète (délais, tierce expertise, frais, rôle de la protection juridique) est détaillée dans notre guide pour contester une expertise auto après un accident. Ne signez pas l’acceptation de l’offre tant que cette contestation est en cours : une acceptation vaut cession.
Garder son véhicule : une option réelle mais encadrée
Vous tenez à votre voiture, ou vous pensez pouvoir la faire réparer à moindre coût chez un garagiste de confiance ? Vous pouvez refuser la cession. Les conséquences sont concrètes :
- L’indemnité est en général réduite de la valeur de l’épave : l’assureur ne rachète plus le véhicule et déduit ce qu’il aurait pu en tirer à la revente. Demandez le calcul détaillé.
- Une opposition est inscrite sur la carte grise : vous ne pouvez plus vendre ni transférer le véhicule tant qu’elle n’est pas levée.
- Les réparations de sécurité sont contrôlées : pour faire lever l’opposition, il faut présenter un second rapport d’expertise attestant que les réparations touchant à la sécurité prévues par le premier rapport ont bien été réalisées et que le véhicule peut circuler dans des conditions normales de sécurité.
- Le coût réel de la remise en état reste à votre charge au-delà de l’indemnité versée.
Dans le cas d’un véhicule classé VGE, la circulation est interdite tant que cette procédure n’est pas terminée. Rouler avec un véhicule non contrôlé après un tel classement expose à des sanctions et, surtout, à un refus de garantie en cas de nouvel accident.
Quand garder la voiture est une bonne idée
L’option se défend pour un véhicule ancien dont la valeur de remplacement est faible mais dont l’état général est bon, ou pour un véhicule de collection à forte valeur sentimentale. Elle est rarement rentable pour une voiture récente aux dommages structurels lourds : le coût des réparations dépasse alors largement la somme conservée.
Les pièges à éviter après un classement en VEI
- Signer le mandat ou le certificat de cession sans avoir lu le montant. Vérifiez ce qui est indemnisé, ce qui est déduit (franchise, valeur d’épave) et à quelle date le versement est prévu.
- Oublier de résilier ou de transférer le contrat. Une fois le véhicule cédé, la couverture ne s’applique plus au véhicule détruit. Si vous rachetez une voiture, déclarez-la à votre assureur ; si vous n’en rachetez pas, voyez les modalités décrites dans notre article sur la résiliation d’une assurance auto après la vente du véhicule. Pensez à demander le remboursement de la part de prime non consommée.
- Laisser le véhicule dans un garage sans accord écrit. Les frais de gardiennage s’accumulent vite. Demandez à l’assureur de préciser qui règle ces frais et jusqu’à quelle date.
- Négliger la mobilité pendant la procédure. Selon votre contrat, un véhicule de remplacement peut être prévu pour une durée limitée. Le point est traité dans notre article sur le véhicule de remplacement pendant une réparation ; en cas de perte totale, la durée est souvent plus courte.
- Ignorer l’effet sur le bonus-malus. Un sinistre responsable fait évoluer votre coefficient ; un sinistre non responsable ne devrait pas le pénaliser. Les leviers pour limiter l’effet d’un sinistre figurent dans notre guide pour éviter la surprime après un sinistre.
Le cas particulier des véhicules récents, financés ou loués
Si votre véhicule est financé par un crédit, en location avec option d’achat (LOA) ou en location longue durée (LLD), l’indemnité de l’assureur ne va pas forcément dans votre poche : le propriétaire du véhicule ou l’organisme de financement est concerné. Un écart entre la valeur de remplacement et le capital restant dû peut subsister. Une garantie « perte financière » ou « valeur à neuf » peut couvrir cet écart si elle a été souscrite. Vérifiez-la avant d’avoir besoin d’elle.
Combien de temps tout cela prend-il ?
Sur le papier, la mécanique légale tient en quelques semaines : expertise, 15 jours pour l’offre, 30 jours pour répondre. Dans la pratique, la durée dépend de la disponibilité de l’expert, de la complétude de votre dossier (pièces d’identité, carte grise, certificat de situation administrative, clés du véhicule) et des éventuelles contestations. Un dossier complet dès le départ accélère le versement : rassemblez tous les documents dès l’ouverture du sinistre, sans attendre qu’on vous les réclame.
FAQ
Mon assureur peut-il classer ma voiture en VEI sans mon accord ?
Le classement résulte du rapport de l’expert, pas d’une décision de l’assuré. En revanche, vous restez libre d’accepter ou de refuser la cession du véhicule dans le délai de trente jours, et de contester le rapport (valeur ou classement) selon les voies prévues par votre contrat.
Quel délai l’assureur a-t-il pour me faire une offre ?
Selon le Code de la route, l’assureur dispose de quinze jours à compter de la réception du rapport d’expertise pour vous proposer une indemnisation avec rachat du véhicule. Vous avez ensuite trente jours pour répondre. Si l’assureur tarde, relancez-le par écrit avec accusé de réception.
Puis-je refuser l’offre et garder mon véhicule ?
Oui. L’assureur informe alors l’administration, qui inscrit une opposition sur la carte grise. L’indemnité est généralement diminuée de la valeur de l’épave, et la levée de l’opposition suppose un second rapport d’expertise confirmant que les réparations de sécurité ont été faites.
L’indemnité correspond-elle au prix d’achat de ma voiture ?
Non, sauf garantie spécifique (valeur à neuf ou valeur d’achat) prévue dans votre contrat. Par défaut, c’est la valeur de remplacement à la date du sinistre, estimée à dire d’expert, qui sert de base. Constituez un dossier de justificatifs pour la défendre.
Que faire si je ne suis pas d’accord avec l’expert ?
Demandez la copie du rapport, rassemblez vos justificatifs et faites valoir vos arguments par écrit. Une contre-expertise ou une tierce expertise est possible selon votre contrat. En cas de blocage, le médiateur de l’assurance peut être saisi gratuitement après une réclamation restée sans réponse satisfaisante.
En résumé, et pour la suite
Un classement en VEI ne vous prive ni de vos droits ni de votre libre choix : l’assureur a quinze jours pour proposer, vous avez trente jours pour répondre, et vous pouvez accepter, contester ou, sous conditions, conserver le véhicule. Le bon réflexe est de ne rien signer avant d’avoir lu le rapport, vérifié la valeur de remplacement retenue et calculé ce que vous toucherez réellement.
Pour aller plus loin, commencez par la marche à suivre pour contester une expertise, puis organisez votre mobilité avec l’article sur le véhicule de remplacement. Pour tout cas particulier (véhicule financé, responsabilité partagée, forte valeur), l’avis de votre assureur, d’un courtier ou d’un avocat en droit des assurances reste la précaution la plus sûre. Sources de référence : Code de la route (articles L327-1 à L327-3), Sécurité routière, Service-Public.fr.