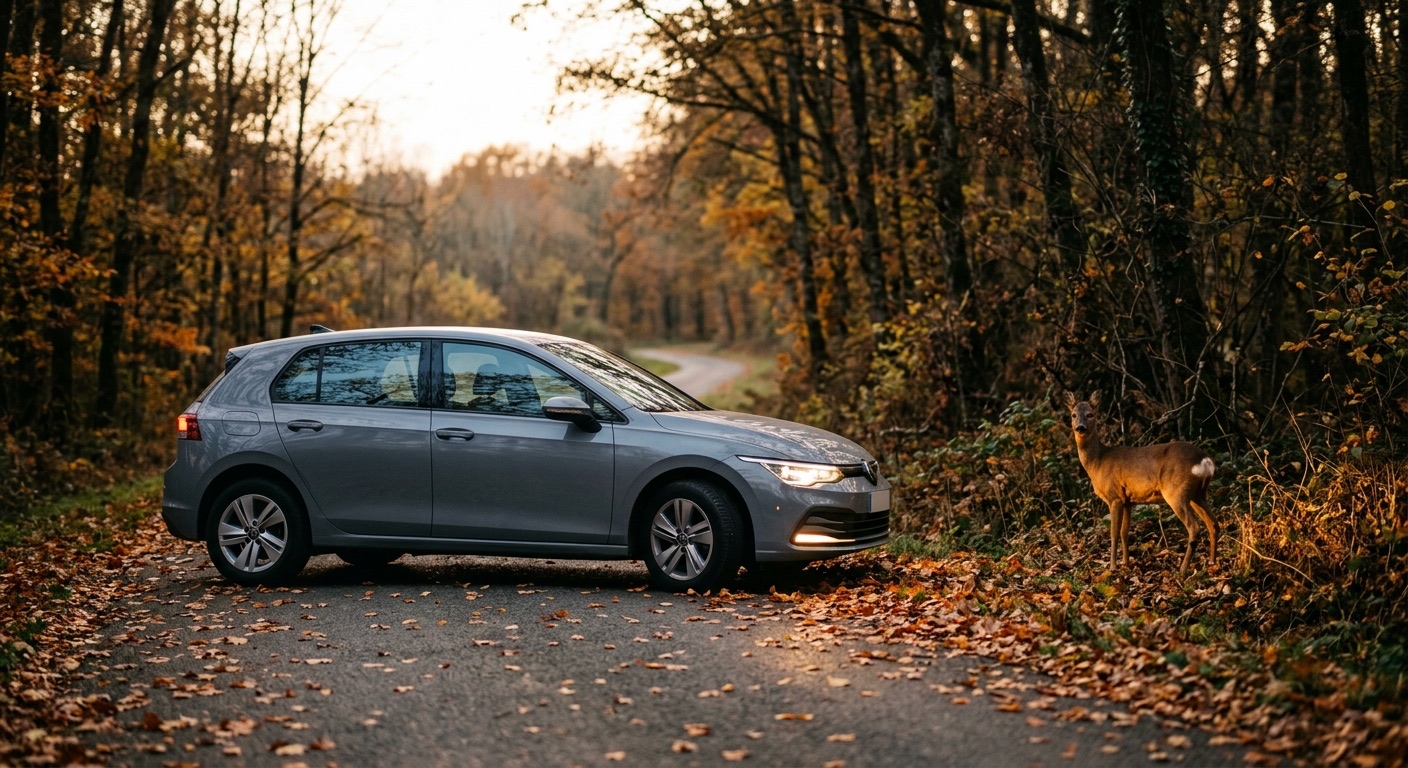
Un sanglier qui traverse au crépuscule, un chevreuil surgi d’un talus : la collision avec un animal sauvage est l’un de ces sinistres que l’on ne peut ni anticiper ni vraiment éviter. Elle se produit surtout à l’automne, quand les jours raccourcissent, que les animaux se déplacent davantage et que les trajets du soir se font dans la pénombre. La question qui suit l’impact est toujours la même : mon assurance auto va-t-elle payer la réparation, et vais-je être pénalisé sur ma prime ?
La réponse dépend de la formule de votre contrat, de la franchise prévue et des démarches faites dans les premières heures. Voici ce que disent les sources officielles (justice.fr, La finance pour tous, Code des assurances) et ce qu’il faut vérifier dans votre propre contrat.
Ce que couvre l’assurance auto après une collision avec un animal sauvage
Un animal sauvage (sanglier, chevreuil, cerf, renard…) n’a pas de propriétaire. Aucun responsable ne peut donc être identifié et aucune assurance adverse ne peut être mise en cause. C’est votre propre contrat qui intervient, ou pas, selon les garanties souscrites.
Au tiers : aucune prise en charge des dégâts de votre véhicule
La formule au tiers (responsabilité civile seule) couvre les dommages que vous causez à autrui. Elle ne rembourse pas les dégâts subis par votre propre véhicule. Après une collision avec un sanglier, la facture de carrosserie reste donc à votre charge, même si vous n’y êtes pour rien.
Tiers étendu, tous risques : la garantie qui compte
Les dégâts matériels sont pris en charge si votre contrat comprend une garantie de type « dommages collision », « dommages tous accidents » ou la formule tous risques. L’intitulé varie selon les assureurs : c’est la définition de la garantie dans vos conditions générales qui tranche, notamment la mention d’une collision avec un animal.
- Tous risques : les dégâts sont en principe indemnisés quelles que soient les circonstances.
- Tiers étendu : selon les contrats, la collision avec un animal est ou non incluse dans les garanties optionnelles. À vérifier ligne par ligne.
- Tiers simple : pas d’indemnisation du véhicule.
Si vous hésitez entre les formules, notre article sur la lecture des exclusions de garantie d’un contrat auto vous aide à repérer les limites qui comptent avant de signer.
La franchise : ce que vous paierez de votre poche
Comme l’animal n’a pas de propriétaire, l’assureur traite l’accident comme un sinistre sans tiers responsable identifié. Il applique en général la franchise prévue au contrat pour ce type de dommage. Son montant n’est pas fixé par la loi : il figure dans vos conditions particulières et peut différer d’une garantie à l’autre.
Deux points pratiques :
- repérez la franchise « dommages collision » ou « dommages tous accidents » dans vos conditions particulières avant d’avoir un sinistre, pas après ;
- comparez la franchise au coût probable de la réparation. Sur un pare-chocs et un phare abîmés, la franchise peut absorber une grande partie de l’indemnité.
Pour réduire ce reste à charge à l’avenir, consultez comment faire baisser légalement sa franchise d’assurance auto.
Bonus-malus : serez-vous pénalisé ?
C’est l’inquiétude numéro un des conducteurs. Un sinistre « responsable » entraîne un malus de 25 % sur le coefficient. Or, un accident causé par un animal sauvage relève en principe de la force majeure : il est extérieur, imprévisible et irrésistible. Dans ce cas, l’assureur ne doit pas appliquer de malus, à condition que vous puissiez démontrer les circonstances.
Il y a une nuance à connaître. Selon les analyses publiées par La finance pour tous, un malus peut être appliqué si l’accident survient dans une zone signalée par des panneaux de passage d’animaux, car l’événement y est alors considéré comme prévisible. Les photos du lieu et du panneau (ou de son absence) deviennent des preuves utiles.
- Zone sans signalisation : la force majeure est plus facile à défendre.
- Zone signalée : le risque d’un malus existe, d’où l’intérêt de conserver toutes les preuves.
Si un malus vous est appliqué à tort, contestez-le par écrit auprès de votre assureur. Notre guide sur les leviers légaux pour éviter une surprime après un sinistre détaille la démarche, et celui sur la durée réelle d’un malus explique comment il s’efface.
Que faire dans les premières heures après la collision
La rapidité et la qualité des preuves font la différence entre un dossier réglé sans discussion et un dossier contesté.
1. Sécuriser les lieux
Garez-vous en sécurité, allumez les feux de détresse, enfilez le gilet de sécurité avant de descendre et placez le triangle de signalisation. Ne touchez pas à un animal blessé : il peut être dangereux. Si l’animal reste sur la chaussée, prévenez les secours ou la gendarmerie.
2. Prévenir la gendarmerie ou la police
Les sources officielles recommandent de faire constater l’accident par la police ou la gendarmerie le plus vite possible. Ce procès-verbal ou cette main courante prouve la réalité de la collision et l’origine animale des dégâts. C’est la pièce que l’assureur demande le plus souvent.
3. Rassembler les preuves
- photos du véhicule sous plusieurs angles, de l’animal si possible, de la route et de la signalisation ;
- témoignages de passagers ou de personnes présentes (nom, téléphone) ;
- heure, lieu précis, conditions de visibilité ;
- éventuelle vidéo d’une caméra embarquée.
Remplir un constat amiable même sans autre conducteur est conseillé : il fixe vos déclarations à chaud. Voyez notre guide sur la manière de bien remplir une déclaration de sinistre dès le premier jour.
4. Déclarer le sinistre à l’assureur
Le Code des assurances (article L113-2) impose de déclarer un sinistre dans le délai prévu au contrat, qui ne peut être inférieur à cinq jours ouvrés (deux jours ouvrés en cas de vol). Ne laissez pas traîner : un retard peut permettre à l’assureur d’opposer une déchéance s’il prouve que ce retard lui a causé un préjudice.
5. Faire réparer après accord de l’assureur
Avant de lancer les réparations, attendez l’accord de l’assureur et, le cas échéant, le passage d’un expert. Si le véhicule est gravement touché, la question du seuil d’irréparabilité peut se poser : voyez notre article sur le véhicule économiquement irréparable.
Et si quelqu’un est blessé ?
Les dommages corporels suivent des règles distinctes de celles des dégâts matériels, d’après justice.fr et La finance pour tous :
- Les passagers sont indemnisés par la garantie de responsabilité civile obligatoire du véhicule.
- Le conducteur est couvert s’il a souscrit une garantie « dommages corporels du conducteur » (ou une assurance individuelle accidents). Notre article sur la garantie individuelle conducteur explique pourquoi elle reste précieuse même avec un tous risques.
- Le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut indemniser le conducteur qui n’a aucune couverture de ce type. Le dossier doit être déposé dans un délai de trois ans après l’accident.
Le conducteur sans garantie dédiée n’est donc pas forcément démuni, mais passer par le FGAO prend plus de temps qu’une indemnisation par son propre assureur.
Animal sauvage, animal domestique, gros gibier : ce qui change
La notion d’animal sauvage s’entend d’un animal vivant à l’état libre et sans propriétaire identifié. Le régime change dès qu’un propriétaire existe :
- Animal domestique échappé (chien, vache, cheval) : son propriétaire est responsable du dommage. Son assurance responsabilité civile peut être mise en cause. L’indemnisation de votre véhicule dépend alors de la procédure engagée contre lui, ou de votre propre contrat.
- Animal d’élevage : même logique, avec un propriétaire à identifier. Relevez la plaque ou l’identification s’il y en a une, et demandez à la gendarmerie de rechercher le propriétaire.
- Animal sauvage : pas de responsable, c’est votre contrat qui joue.
Pour les cas où un tiers est identifié, il vaut mieux se renseigner avant de conclure à un accord amiable : l’assureur ou un professionnel pourra vous orienter selon votre situation.
Les événements naturels voisins : ne pas tout confondre
Une collision avec un animal n’a rien à voir avec la garantie tempête ou la garantie catastrophes naturelles, qui répondent à d’autres événements. Si un arbre tombe sur votre voiture, ce sont d’autres garanties qui s’appliquent : voyez la garantie tempête et grêle et la garantie catastrophes naturelles.
Réduire le risque de collision en automne
Les assureurs et la sécurité routière rappellent des gestes simples, particulièrement utiles à la tombée de la nuit :
- Ralentir sur les routes bordées de forêts ou de champs, surtout à l’aube et au crépuscule.
- Respecter les panneaux de passage d’animaux, qui signalent un risque réel et connu.
- Utiliser les feux de route quand la route est dégagée, pour repérer l’éclat des yeux d’un animal.
- Ne pas faire d’écart brusque : mieux vaut freiner franchement en ligne droite que braquer vers un fossé ou une voie opposée.
- Se méfier du second animal : un sanglier ou un chevreuil est rarement seul.
Ces précautions réduisent le risque, mais ne l’éliminent pas. D’où l’intérêt de connaître votre couverture avant l’hiver.
Ce qu’il faut vérifier dans votre contrat dès maintenant
Prenez dix minutes pour contrôler quatre points dans vos conditions générales et particulières :
- la formule souscrite (tiers, tiers étendu, tous risques) ;
- l’intitulé exact de la garantie qui couvre la collision avec un animal ;
- le montant de la franchise applicable à ce sinistre ;
- la présence d’une garantie dommages corporels du conducteur.
Si votre véhicule est ancien, la valeur d’indemnisation sera peut-être inférieure au coût de réparation. Le choix d’une formule se pèse alors au cas par cas, et un courtier ou votre assureur peut vous conseiller selon votre situation.
FAQ : collision avec un animal sauvage et assurance auto
Mon assurance au tiers rembourse-t-elle les dégâts après une collision avec un sanglier ?
Non. La formule au tiers couvre uniquement les dommages causés à autrui. Les dégâts de votre propre véhicule ne sont indemnisés que si vous avez une garantie de type dommages collision, dommages tous accidents ou tous risques. Les passagers blessés restent en revanche couverts par la responsabilité civile obligatoire.
Vais-je subir un malus après un accident avec un chevreuil ?
En principe non, car l’accident relève de la force majeure et l’assureur ne doit pas appliquer de malus si vous le démontrez. La prudence s’impose toutefois si l’accident a eu lieu dans une zone signalée par des panneaux de passage d’animaux, où certains assureurs estiment l’événement prévisible. Conservez photos, procès-verbal et témoignages pour contester si besoin.
Faut-il aller à la gendarmerie après une collision avec un animal ?
C’est vivement recommandé. Le procès-verbal ou la main courante atteste de la collision et de l’origine animale des dégâts, ce qui facilite la prise en charge. Faites ensuite votre déclaration à l’assureur dans le délai du contrat, qui ne peut pas être inférieur à cinq jours ouvrés d’après le Code des assurances.
Que faire si je suis blessé dans une collision avec un animal sauvage ?
Votre garantie dommages corporels du conducteur, si vous l’avez souscrite, vous indemnise. À défaut, le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut intervenir, avec un dossier à déposer dans les trois ans suivant l’accident. Les passagers sont couverts par la responsabilité civile obligatoire du véhicule.
Que se passe-t-il si l’animal appartient à quelqu’un ?
Son propriétaire est responsable des dommages. Relevez toutes les informations utiles (identification de l’animal, lieu, témoins) et faites-les consigner par la gendarmerie. L’indemnisation passe alors par l’assurance responsabilité civile du propriétaire ou, à défaut, par votre propre contrat selon la formule souscrite.
En résumé
Face à un animal sauvage, la formule tous risques ou une garantie dommages collision protège votre véhicule, le tiers simple ne le protège pas, et la franchise prévue au contrat reste en général à votre charge. Le malus ne s’applique en principe pas, le procès-verbal de la gendarmerie est votre meilleure preuve et la déclaration doit partir dans les cinq jours ouvrés. Pour prolonger, lisez nos guides sur la franchise, la déclaration de sinistre et le malus. Pour une situation précise, rapprochez-vous de votre assureur ou d’un courtier.
Sources : justice.fr, La finance pour tous, Code des assurances (article L113-2). Informations générales à jour en octobre 2026, qui ne remplacent pas les conditions de votre contrat.