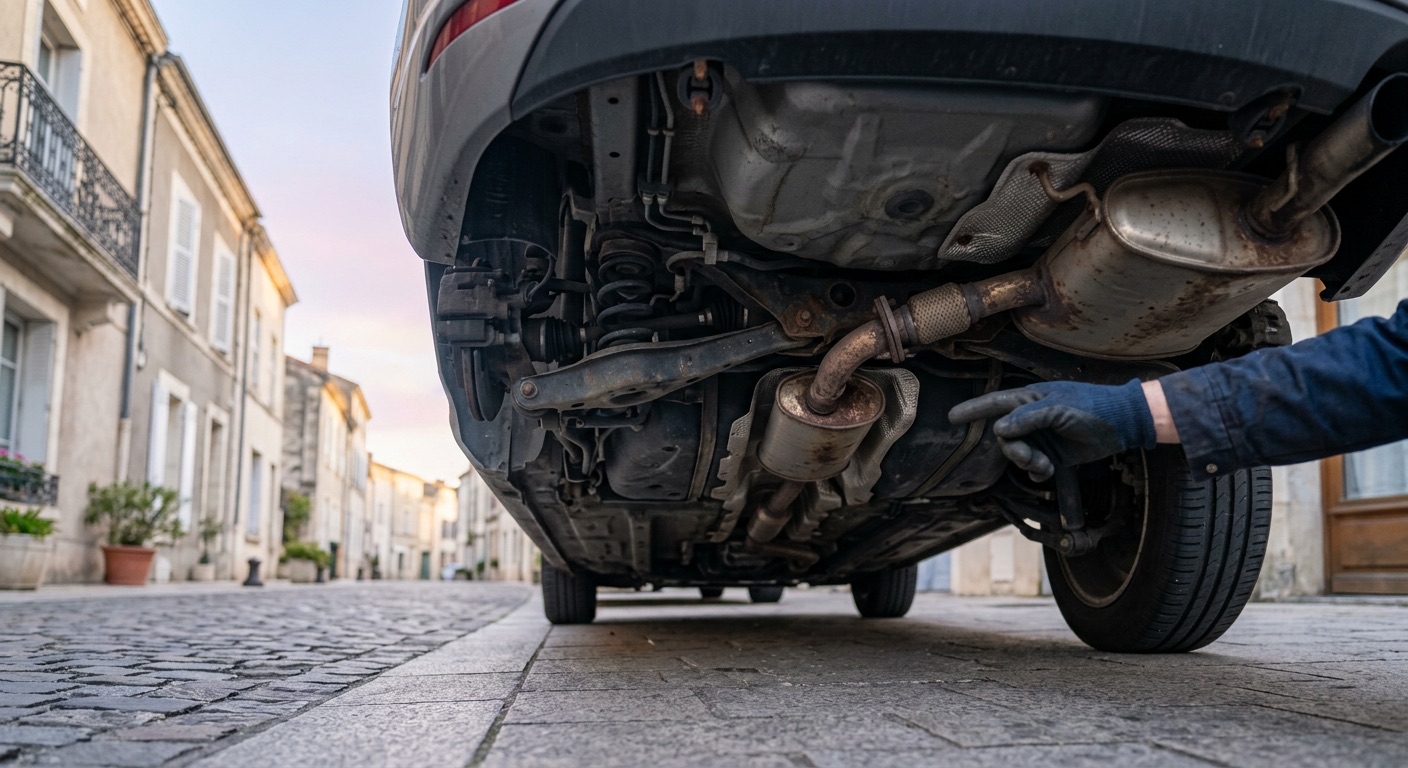
Vous démarrez le matin et la voiture rugit comme un tracteur. Sous le plancher, un morceau de ligne d’échappement a disparu : on vous a volé votre catalyseur. Ce délit s’est répandu en France ces dernières années, et il laisse les victimes avec une double question : qui paie la réparation, et que dit exactement mon contrat ? La réponse tient en une phrase, mais elle comporte beaucoup de nuances : le vol de catalyseur n’est indemnisé que si votre contrat comprend une garantie vol, et l’indemnité est rarement égale à la facture.
Cet article fait le point sur ce que couvre une assurance auto, ce qu’elle ne couvre pas, les délais à respecter et les réflexes qui évitent de perdre de l’argent. Il ne remplace ni la lecture de vos conditions générales ni l’avis de votre assureur, car les contrats varient sensiblement d’un assureur à l’autre.
Pourquoi les catalyseurs sont-ils volés ?
Le catalyseur (ou pot catalytique) est la pièce de la ligne d’échappement qui transforme une partie des gaz polluants en gaz moins nocifs. Il contient de petites quantités de métaux précieux, notamment du platine, du palladium et du rhodium, dont la revente alimente un marché parallèle. Les voleurs n’ont besoin que de quelques minutes et d’une scie pour le découper sous la voiture.
La gendarmerie nationale a elle-même relevé une forte hausse de ces vols, dont le nombre a doublé entre 2021 et 2022 selon ses propres communications, et a démantelé plusieurs équipes organisées spécialisées dans ce trafic. Les enquêteurs observent que certains véhicules sont ciblés plus souvent que d’autres, en particulier des modèles hybrides et des utilitaires dont le catalyseur est facile d’accès. Cela ne signifie pas qu’une autre voiture soit à l’abri.
- Où ça se passe : parkings, rues, zones d’activité, parkings d’entreprise, de nuit comme en pleine journée.
- Ce qui est abîmé : en plus du catalyseur, la découpe endommage souvent les tuyaux, les capteurs et parfois le faisceau électrique voisin.
- Le coût : variable selon le modèle, de quelques centaines à plus d’un millier d’euros, sans compter l’immobilisation et le remorquage.
Ce que dit votre contrat : tout dépend de la garantie vol
La garantie de responsabilité civile, la seule obligatoire en vertu du Code des assurances (article L211-1), ne couvre jamais les dommages subis par votre véhicule. Elle sert à indemniser les autres. Si votre contrat s’arrête à cette formule dite « au tiers » sans option complémentaire, le vol de votre catalyseur ne sera pas pris en charge.
Les formules qui peuvent jouer
- Tiers simple : aucune indemnisation pour le vol d’une pièce de votre voiture.
- Tiers étendu (« tiers plus », « intermédiaire ») : la garantie vol est généralement incluse, mais elle est définie contrat par contrat. Vérifiez qu’elle vise bien le vol de pièces et pas seulement le vol du véhicule entier.
- Tous risques : en principe la protection la plus large, avec une garantie vol et une garantie vandalisme. Là encore, la lecture des clauses reste indispensable.
La garantie vol couvre en général le vol total, la tentative de vol et les dégradations qui en résultent. Dans plusieurs contrats, le vol de pièces ou d’accessoires est traité comme un cas à part, avec ses propres conditions ou ses propres plafonds. Si vous hésitez sur le périmètre de votre formule, relisez notre guide sur la garantie vol et incendie, puis cherchez dans vos conditions générales les mots « pièces », « équipements » et « organes mécaniques ».
Le piège des exclusions
Un contrat peut exclure certains vols, par exemple lorsque le véhicule était stationné dans des conditions contraires à celles prévues (clés laissées dans la voiture, par exemple) ou lorsque le conducteur n’a pas respecté une obligation de protection. L’article L113-1 du Code des assurances permet de limiter la garantie par des exclusions formelles et limitées, qui doivent apparaître clairement dans le contrat. Notre article sur la lecture des exclusions de garantie détaille comment les repérer.
Combien sera remboursé ? Franchise et vétusté
Être couvert ne veut pas dire être remboursé à 100 %. Deux mécanismes réduisent presque toujours le chèque final.
- La franchise : une somme restant à votre charge, fixée au contrat. Pour savoir si elle s’applique au vol de pièces et à quel montant, regardez le tableau des franchises de votre contrat. Pour en savoir plus, consultez notre article sur la franchise en assurance auto.
- La vétusté : l’assureur peut retrancher un pourcentage lié à l’âge de la pièce ou du véhicule. Sur une voiture de plusieurs années, la différence entre le prix d’un catalyseur neuf et l’indemnité peut être sensible. La garantie valeur à neuf ne concerne en général que les véhicules récents et, selon les contrats, certains types de sinistres seulement.
Un calcul simple permet de mesurer l’enjeu : si la remise en état est facturée 1 200 €, que la vétusté appliquée est de 20 % et la franchise de 300 €, l’indemnité sera de 1 200 − 240 − 300, soit 660 €. Cet exemple est purement illustratif : seuls votre contrat et le rapport de l’expert font foi.
Un autre point mérite attention : un sinistre indemnisé peut avoir une incidence sur votre contrat. Le vol, en principe sans responsabilité de votre part, n’entraîne pas de malus (le coefficient bonus-malus ne sanctionne que les sinistres où vous êtes responsable), mais l’assureur peut réévaluer votre risque à l’échéance, notamment si vous stationnez dans une zone très exposée. Notre guide pour éviter la surprime après un sinistre vous aidera à poser les bonnes questions.
Que faire dans les heures qui suivent le vol ?
Les délais comptent. Voici l’ordre des gestes à suivre.
- Ne roulez pas si possible. Une voiture sans catalyseur est bruyante, rejette davantage de polluants et peut être endommagée si un capteur est arraché. Si vous devez la déplacer, faites-le par dépanneur. Beaucoup de contrats d’assistance prennent en charge le remorquage après un vol ; vérifiez la vôtre, par exemple à l’aide de notre article sur la garantie assistance 0 km.
- Photographiez tout. L’emplacement, la découpe, les pièces endommagées autour, la plaque d’immatriculation, le lieu de stationnement.
- Déposez plainte auprès de la police ou de la gendarmerie (ou en ligne pour certaines démarches de pré-plainte, avec ensuite une signature en commissariat ou en brigade). Les contrats exigent presque toujours un récépissé de dépôt de plainte pour indemniser un vol.
- Déclarez le sinistre à votre assureur. En cas de vol, l’article L113-2 du Code des assurances impose de le faire dans un délai de 2 jours ouvrés à partir du moment où vous en avez connaissance. Les autres sinistres sont à déclarer sous 5 jours ouvrés. Un retard n’entraîne pas automatiquement une perte de garantie : l’assureur doit prouver qu’il lui a causé un préjudice, mais mieux vaut ne pas tester cette règle.
- Gardez toutes les pièces : devis, factures, rapport d’expertise, échanges écrits.
Pour remplir la déclaration sans rien oublier, consultez notre guide pour remplir une déclaration de sinistre auto.
Réparer, expertiser, contester
L’assureur peut mandater un expert pour évaluer le dommage. Celui-ci vérifie que le sinistre correspond bien à un vol, examine l’état du véhicule et chiffre la réparation. Vous restez libre de choisir votre garagiste pour faire les travaux, sauf si votre contrat prévoit un réseau agréé avec une incitation tarifaire.
Si l’indemnité vous paraît trop basse, plusieurs étapes sont possibles :
- demander par écrit le détail du calcul (valeur de la pièce, vétusté appliquée, franchise) ;
- faire établir un contre-devis par un garage et le transmettre à l’assureur ;
- suivre la procédure décrite dans notre article sur la contestation d’une expertise ou celui sur la négociation de l’indemnisation ;
- en cas de désaccord persistant, saisir le service réclamations de l’assureur puis, à défaut de réponse satisfaisante, le médiateur de l’assurance.
Se protéger avant que ça arrive
Aucune mesure n’est infaillible, mais quelques habitudes réduisent le risque.
- Stationnez dans un lieu fermé ou éclairé quand c’est possible, de préférence collé à un mur ou à un autre véhicule pour gêner l’accès au dessous de la voiture.
- Faites installer une protection mécanique (cage ou plaque métallique autour du catalyseur) proposée par des garagistes ou des équipementiers pour certains modèles. Son coût est en général inférieur à celui d’une réparation, mais vérifiez qu’elle est compatible avec votre véhicule et la garantie constructeur.
- Faites marquer la pièce : un marquage ou une gravure d’identification ne l’empêche pas d’être volée, mais il peut dissuader et faciliter les recherches de la police.
- Relisez votre contrat chaque année et signalez les changements de lieu de stationnement. Notre article sur l’assurance auto et le vol en parking de copropriété précise ce que peut impliquer le lieu de garage.
Signalons aussi que certains assureurs proposent, pour les modèles les plus visés, une option ou un partenariat de protection anti-vol de la ligne d’échappement. Elle peut valoir la peine si vous êtes dans une zone exposée, à condition de comparer son prix avec le gain réel sur votre indemnisation.
Faut-il changer de formule pour se couvrir ?
La question se pose surtout si votre voiture est âgée, en tiers simple, et stationnée dans la rue. Quelques repères pour décider :
- Si la valeur de votre véhicule est faible, l’écart de prime entre le tiers et le tiers étendu peut dépasser le coût probable d’un sinistre. Faites le calcul sur plusieurs années.
- Si vous garez dans un lieu fermé, le risque est plus faible, mais pas nul.
- Si votre modèle figure parmi les plus visés, interrogez votre assureur ou un courtier sur la prise en charge du vol de pièces et sur la franchise applicable.
Avant de signer, posez les bonnes questions : suivez la liste de notre article les questions à poser avant de signer un devis. Si votre véhicule est ancien, il peut valoir la peine de lire aussi notre analyse de l’assurance d’un véhicule ancien non collection.
Questions fréquentes
Mon assurance au tiers rembourse-t-elle le vol de mon catalyseur ?
Non, en principe. L’assurance au tiers ne couvre que les dommages causés aux autres. Pour que le vol d’une pièce de votre propre véhicule soit pris en charge, il faut une garantie vol ou une formule tous risques. Seul votre contrat, et en cas de doute votre assureur, peut confirmer le périmètre exact.
Faut-il absolument déposer plainte ?
Oui dans la quasi-totalité des cas. Les contrats demandent le récépissé de dépôt de plainte pour indemniser un vol. Faites-le rapidement, ne serait-ce que pour respecter le délai de déclaration de 2 jours ouvrés prévu par l’article L113-2 du Code des assurances.
Mon assureur peut-il augmenter ma prime après ce vol ?
Le vol n’entraîne pas de malus puisque vous n’êtes pas responsable. L’assureur peut en revanche réévaluer le risque à l’échéance du contrat, comme il le ferait pour tout assuré, en tenant compte de la zone et des antécédents. Si la hausse vous paraît injustifiée, vous disposez de recours, détaillés dans nos articles sur les hausses de prime et la résiliation.
Puis-je conduire ma voiture sans catalyseur ?
Ce n’est pas recommandé. Le véhicule devient bruyant et plus polluant, et il ne sera pas conforme lors du contrôle technique. Faites-le remorquer ou réparer avant de reprendre la route, en vous renseignant sur la prise en charge du dépannage.
Quelle différence entre vol de catalyseur et vandalisme ?
Le vol suppose l’enlèvement de la pièce, le vandalisme la dégradation volontaire sans appropriation. Beaucoup de contrats couvrent les deux dans des conditions proches, mais pas toujours avec les mêmes franchises. Relisez les deux garanties dans vos conditions générales.
À retenir
Un catalyseur volé n’est indemnisé que si votre contrat prévoit une garantie vol qui s’applique aux pièces. Vérifiez votre formule avant le sinistre, gardez vos réflexes en tête (photos, plainte, déclaration sous 2 jours ouvrés) et attendez-vous à une indemnité réduite par la franchise et la vétusté. Pour approfondir les garanties qui comptent, lisez notre guide sur la garantie vol et incendie, puis notre article sur la garantie valeur à neuf.
Sources : Code des assurances (articles L113-1, L113-2, L211-1), Service-Public.fr, communications de la gendarmerie nationale sur les vols de pots catalytiques. Cet article est informatif et ne constitue pas un conseil personnalisé : pour votre situation, adressez-vous à votre assureur ou à un courtier.