Vous déposez votre voiture au garage pour une révision ou une réparation. Le lendemain, on vous annonce qu’elle a été rayée, qu’une vitre a été brisée ou, plus rarement, qu’elle a disparu de la cour. Premier réflexe : appeler son assureur. Or, dans la plupart des cas, le premier interlocuteur n’est pas votre contrat d’assurance auto mais le garagiste lui-même. Le droit le traite comme celui à qui vous avez confié votre bien, avec les obligations qui vont avec.
Cet article explique qui doit indemniser selon la nature du dommage, quel rôle joue votre propre assurance auto, comment éviter les mauvaises surprises au dépôt et au retrait du véhicule, et quels recours existent si le garage conteste. Il s’agit d’informations générales : pour une situation précise, rapprochez-vous de votre assureur ou d’un professionnel du droit.
Pourquoi le garagiste est responsable de votre voiture
Quand vous laissez votre véhicule à un garage, vous concluez en réalité deux contrats en un : un contrat de réparation (ou d’entretien) et un contrat de dépôt. Le garagiste doit réparer, mais aussi garder le véhicule le temps de l’intervention et vous le restituer dans l’état où il l’a reçu, hors usure normale liée à la réparation.
Le Code civil encadre le dépôt. L’article 1927 impose au dépositaire d’apporter à la garde de la chose les mêmes soins que pour ses propres biens. Les tribunaux sont plus exigeants avec un professionnel rémunéré : on attend d’un garage qu’il verrouille ses locaux, range les clés en lieu sûr et protège les véhicules stationnés dans sa cour.
- Le garage garde le véhicule : c’est une obligation de garde, pas seulement de réparation.
- Il doit le restituer en bon état : un dommage constaté au retrait fait naître une présomption contre lui.
- Il ne s’exonère qu’en prouvant que le dommage ne vient pas de lui ou résulte d’un événement qu’il ne pouvait ni prévoir ni empêcher.
La jurisprudence rapportée par la doctrine juridique va dans ce sens : en cas de dégradation d’un véhicule confié pour réparation, c’est au garagiste de démontrer qu’il n’y est pour rien, et en cas de vol, il doit établir qu’il a pris toutes les précautions utiles. Chaque dossier reste apprécié au cas par cas par le juge.
Qui paie selon le type de dommage
Le principe est simple, l’application l’est moins. Voici les situations les plus fréquentes.
Rayure, choc ou bris pendant l’intervention
Si le dommage survient dans l’atelier ou pendant un essai routier réalisé par le garage, il engage en principe la responsabilité du garagiste. C’est son assurance professionnelle qui doit intervenir, pas la vôtre. Vous n’avez pas à déclarer ce sinistre à votre assureur pour obtenir réparation, même si vous pouvez l’informer par prudence.
Vol du véhicule ou vol d’éléments
Le garagiste est tenu de restituer le véhicule. S’il a été volé alors qu’il était sous sa garde, il doit en principe l’indemniser, sauf à démontrer son absence de faute : clés conservées dans un coffre, locaux fermés, alarme, vidéosurveillance. Un véhicule laissé clés sur le contact dans une cour ouverte sera difficile à défendre.
Si le garage n’est pas solvable ou conteste, la garantie vol de votre propre contrat peut prendre le relais, à condition de l’avoir souscrite. Nous détaillons cette garantie dans notre article sur le vol de voiture avec les clés laissées dessus, qui montre pourquoi une clé accessible change tout, y compris pour un professionnel.
Incendie, tempête, grêle ou inondation dans le garage
Un incendie dans l’atelier est en principe imputable au garagiste, sauf cause extérieure démontrée. Pour la tempête, la grêle ou l’inondation, il peut invoquer la force majeure, mais seulement si l’événement était réellement imprévisible et irrésistible. Un orage violent sans caractère exceptionnel ne suffit pas toujours, et les juges regardent aussi si le garage disposait d’un abri alors que le véhicule est resté dehors.
Dans ces cas, vos garanties vol, incendie, tempête ou catastrophes naturelles peuvent intervenir, quelle que soit la responsabilité du garage. Elles sont bien distinctes de la garantie « dommages tous accidents », réservée aux formules tous risques.
Panne ou défaut causé par la réparation
Une réparation mal exécutée relève de la garantie du réparateur, pas du dépôt. Le garagiste a une obligation de résultat sur la réparation : si le problème persiste ou si une pièce posée est défectueuse, il doit reprendre le travail. Votre assurance auto ne couvre pas une réparation mal faite : la garantie mécanique n’est pas l’assurance auto, et les deux contrats ne se remplacent pas.
Le rôle de votre propre assurance auto
Votre contrat n’est pas inutile pour autant. Il intervient dans trois cas de figure.
- Le garage nie sa responsabilité ou tarde à payer. Si vous avez une garantie adaptée (vol, incendie, tempête, tous risques), votre assureur peut vous indemniser rapidement, puis se retourner contre le garagiste.
- Le dommage est exclu par le garage. Certains garages affichent des clauses limitant leur responsabilité. Ces clauses sont strictement encadrées pour un consommateur, et une clause qui supprime toute responsabilité en cas de faute peut être jugée abusive.
- Le garage n’est plus en activité ou n’a pas d’assurance valide : votre garantie reste votre filet de sécurité.
Quand votre assureur vous indemnise, il est subrogé dans vos droits : il peut réclamer le remboursement au garagiste ou à son assureur. En pratique, vous ne perdez pas vos droits, mais vous restez redevable de la franchise de votre contrat. Pour savoir ce que votre contrat couvre vraiment, relisez ses limites en suivant notre guide pour lire les exclusions de garantie de son contrat auto.
Et pendant l’immobilisation ? Le garage n’a pas l’obligation de vous prêter un véhicule, mais votre contrat peut en prévoir un : voyez notre article sur le véhicule de remplacement pendant une réparation.
L’assurance du garagiste : ce qu’elle couvre, ce qu’elle ne couvre pas
Un garage doit être assuré en responsabilité civile professionnelle. Beaucoup ajoutent une garantie dite des « biens confiés », qui vise précisément les véhicules des clients. Tous les contrats ne prévoient pas les mêmes plafonds ni les mêmes exclusions.
Une garantie des biens confiés dépend de l’activité déclarée au contrat du professionnel : un garage peut donc contester la prise en charge de son assureur, même si le dommage est bien survenu chez lui. Cela concerne l’assureur du garage, pas vous, mais cela explique certains retards.
Ce que vous pouvez faire concrètement : demander au garage le nom de son assureur et le numéro de son contrat. C’est une demande légitime, et un professionnel sérieux la satisfait sans difficulté.
Les bons réflexes avant de laisser sa voiture
La plupart des litiges se jouent sur la preuve de l’état initial du véhicule. Quelques minutes au dépôt évitent des semaines de discussion.
- Faire établir un ordre de réparation écrit. La DGCCRF recommande de le faire dès le dépôt : il décrit les travaux demandés et sert de preuve en cas de désaccord. Le devis n’est pas obligatoire, mais il est prudent d’en demander un pour une intervention importante.
- Photographier la voiture sur tous les côtés, y compris le compteur kilométrique et l’habitacle, avec la date visible sur le fichier.
- Faire noter les dommages existants sur l’ordre de réparation ou un état des lieux signé.
- Retirer les objets de valeur de l’habitacle et du coffre. Un objet de valeur oublié dans l’habitacle est très difficile à faire indemniser faute de preuve de sa présence.
- Demander où le véhicule sera stationné pendant l’immobilisation : atelier fermé, cour sécurisée ou voie publique.
Si le garagiste doit réaliser des travaux supplémentaires, il doit vous demander votre accord avant d’intervenir. C’est aussi une bonne occasion de refaire le point sur l’état du véhicule.
Au moment de récupérer la voiture
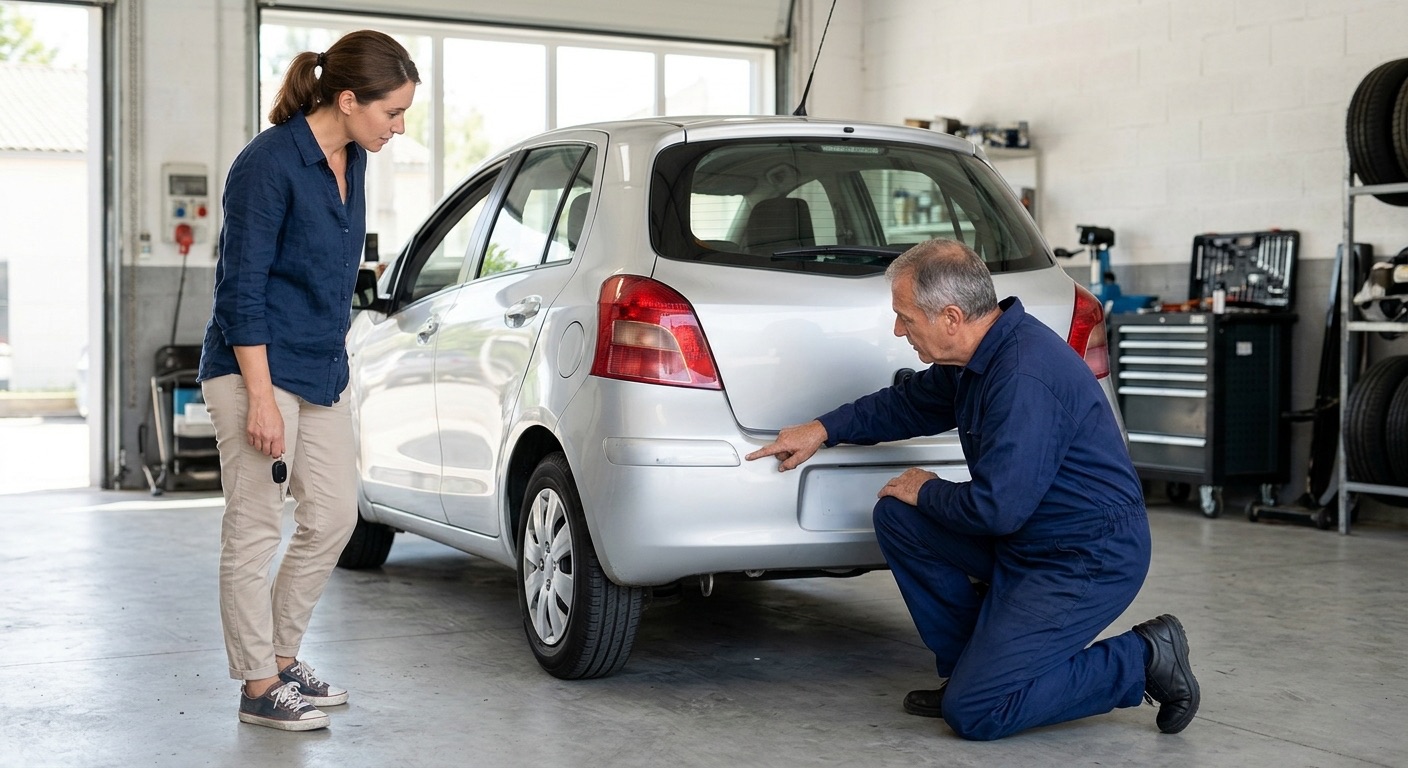
Inspectez le véhicule avant de payer et avant de quitter les lieux, de préférence en plein jour, avec le garagiste. Tout dommage constaté après votre départ sera plus difficile à rattacher au garage.
- Dommage visible : faites-le mentionner par écrit sur la facture ou sur un document signé par les deux parties, avec des photos.
- Paiement contesté : le garagiste peut conserver le véhicule tant que la facture n’est pas réglée. La DGCCRF conseille alors de payer en portant des réserves écrites sur la facture et son double, pour récupérer sa voiture sans renoncer à contester.
- Facture : pour toute prestation supérieure à 25 €, une note TTC est obligatoire. Elle doit détailler les prestations et indiquer le kilométrage au compteur. Comparez-la avec l’ordre de réparation.
Un conseil qui coûte peu : gardez toutes les pièces (ordre de réparation, photos, échanges de messages, facture). C’est ce dossier qui fera pencher une discussion amiable.
Les délais de déclaration à connaître
Si votre propre assurance doit intervenir, les délais légaux de déclaration prévus par le Code des assurances s’appliquent : cinq jours ouvrés après avoir eu connaissance du sinistre en règle générale, et deux jours ouvrés en cas de vol. Ne perdez donc pas de temps à attendre la réponse du garagiste pour prévenir votre assureur. En cas de vol, un dépôt de plainte est indispensable.
Le délai court à partir du moment où vous découvrez le dommage, pas de celui où le garage vous répond. Prévenir votre assureur n’a rien d’une défiance envers le garagiste : cela protège simplement vos droits si le dossier traîne.
Si le garagiste conteste ou ne répond pas
Procédez par étapes, du plus simple au plus formel.
- Un courrier de réclamation en recommandé avec accusé de réception, décrivant le dommage, joignant photos et ordre de réparation, et demandant la réparation ou l’indemnisation.
- La transmission à l’assureur du garage, dont le nom doit vous être communiqué.
- Le médiateur de la consommation rattaché au garage, gratuit, que vous pouvez saisir si le professionnel n’a pas répondu sous deux mois à votre réclamation écrite ou si aucun accord n’a été trouvé, dans l’année qui suit la réclamation et avant toute saisine de la justice.
- Le tribunal si la médiation échoue. Votre protection juridique, si vous en avez une, peut financer la procédure : voyez notre article sur la garantie protection juridique auto.
La DGCCRF n’intervient pas dans un litige contractuel comme une réparation mal exécutée ou un véhicule abîmé. Elle traite en revanche les pratiques trompeuses (prestations facturées mais non réalisées, par exemple), signalables sur SignalConso. Pour comprendre comment fonctionne la médiation côté assureur, lisez aussi notre guide sur le médiateur de l’assurance auto.
Les erreurs qui fragilisent un dossier
- Ne rien dire au retrait puis signaler un dommage quelques jours plus tard : le garage soutiendra qu’il est survenu depuis.
- Laisser un véhicule sans aucune trace écrite du motif de la visite ou de son état.
- Accepter une décharge de responsabilité signée par habitude sans la lire. Relisez ce que vous signez à l’accueil.
- Réparer ailleurs avant l’expertise du dommage causé par le garage : vous perdez la preuve.
- Croire que l’assurance auto couvre tout. Une formule au tiers ne prend en charge ni le vol ni l’incendie, et même un tous risques a une franchise.
FAQ
Mon assurance auto me rembourse-t-elle si le garage abîme ma voiture ?
Pas systématiquement. Le garagiste est en principe responsable des dommages survenus pendant qu’il garde le véhicule, et c’est son assurance professionnelle qui doit indemniser. Votre contrat peut intervenir si vous avez une garantie adaptée (vol, incendie, tempête ou tous risques), sous réserve de la franchise, puis votre assureur se retourne contre le garage.
Le garagiste peut-il refuser sa responsabilité par une clause affichée ?
Un panneau « le garage décline toute responsabilité » ne vous prive pas automatiquement de vos droits. Une clause qui exclut toute responsabilité, même en cas de faute du professionnel, peut être écartée comme abusive à l’égard d’un consommateur. Seul un juge tranche en cas de contestation.
Que faire si ma voiture est volée dans la cour du garage ?
Déposez plainte sans attendre, prévenez le garagiste par écrit et déclarez le vol à votre assureur dans les deux jours ouvrés. Le garage doit en principe vous indemniser sauf s’il prouve avoir pris toutes les précautions utiles. Si vous avez la garantie vol, votre assureur peut vous indemniser puis agir contre le garage.
Le garagiste peut-il garder ma voiture si je conteste la facture ?
Oui, tant que la facture n’est pas payée. Pour récupérer votre voiture sans renoncer à contester, réglez en inscrivant vos réserves sur la facture et son double, puis adressez une réclamation écrite.
Comment connaître l’assureur du garage ?
Demandez-le directement au garagiste, qui doit pouvoir vous fournir le nom de son assureur et le numéro de contrat. S’il refuse de répondre, signalez-le dans votre courrier de réclamation.
À retenir
Un garage qui reçoit votre voiture en devient le gardien : un dommage, un vol ou un incendie survenu chez lui engage en principe sa responsabilité, et c’est à lui de prouver qu’il n’y est pour rien. Votre assurance auto reste un filet de sécurité utile, mais seulement si votre formule couvre l’événement. Photos, ordre de réparation écrit et réserves au retrait sont vos meilleurs alliés. Pour aller plus loin, consultez nos articles sur le libre choix du garagiste après un sinistre et sur le vol de catalyseur, qui illustrent bien la limite entre ce que couvre le contrat et ce qui relève du professionnel.
Sources : Code civil (articles 1927 et suivants sur le dépôt), Code des assurances (délais de déclaration), DGCCRF (ordre de réparation, facture, litiges de consommation), médiation de la consommation.