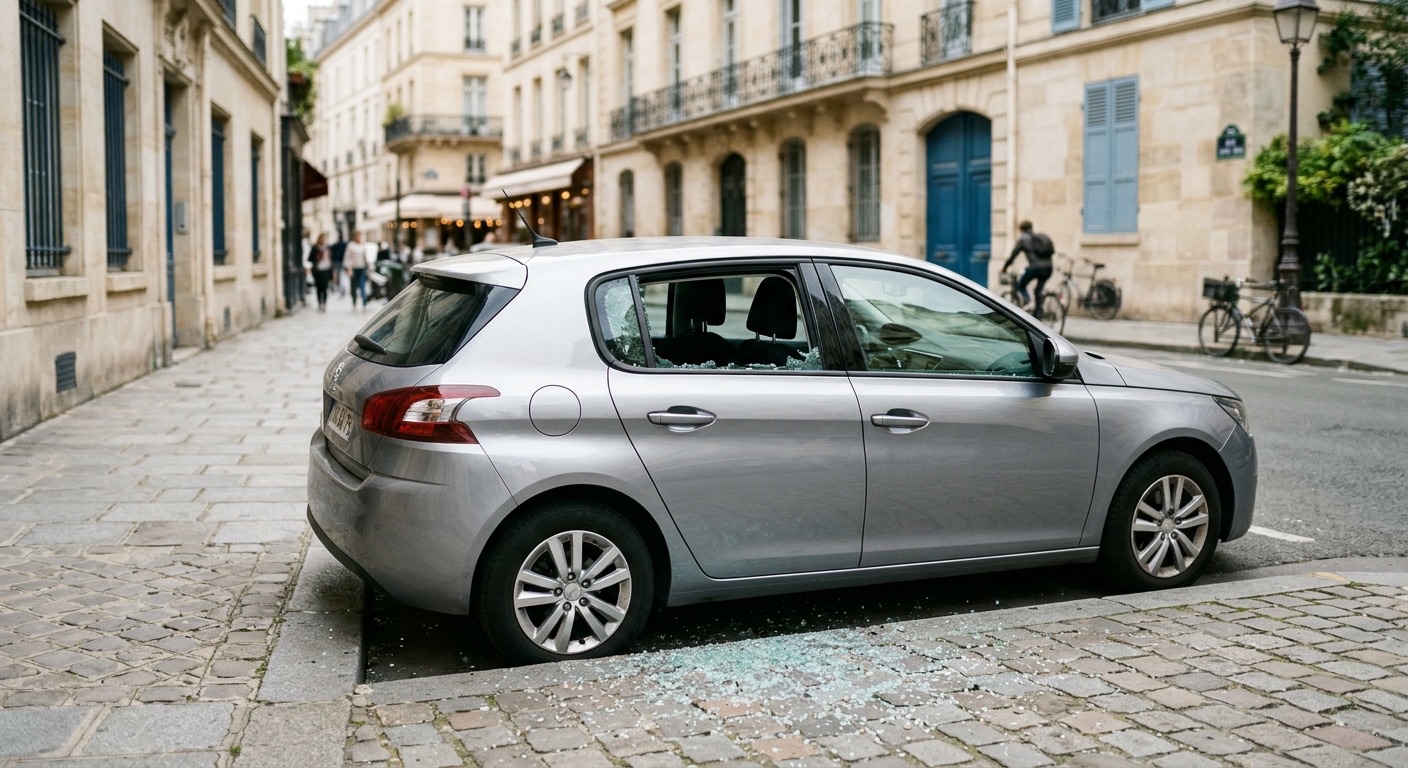
Vous retrouvez une vitre brisée, et le sac, l’ordinateur ou le manteau qui étaient sur la banquette ont disparu. Premier réflexe : appeler son assureur auto. Mauvaise surprise fréquente : la garantie vol d’un contrat auto protège le véhicule, pas ce qu’il contient, et l’assurance habitation ne rembourse pas davantage d’office. Ce type de vol porte un nom, le vol à la roulotte : le vol d’objets laissés dans une voiture, avec ou sans effraction.
Ce guide explique quel contrat peut intervenir (auto, habitation, ou aucun), quels dégâts sont traités à part, quelles preuves rassembler et dans quel délai déclarer. Il ne remplace pas la lecture de vos conditions générales : chaque contrat fixe ses propres plafonds, exclusions et franchises.
Vol à la roulotte : de quoi parle-t-on exactement ?
Le terme désigne le vol d’objets à l’intérieur d’un véhicule (habitacle, coffre, boîte à gants) alors que la voiture elle-même n’est pas volée. Il ne faut pas le confondre avec :
- le vol du véhicule, traité par la garantie vol (voir ce que devient l’indemnisation quand la voiture est retrouvée) ;
- le vol de pièces (roues, rétroviseurs, catalyseur), qui touche le véhicule lui-même ;
- le vol d’un véhicule dont on a laissé les clés dessus, qui obéit à des règles propres (clés laissées sur la voiture).
Dans un vol à la roulotte, trois préjudices distincts peuvent coexister, et chacun relève d’un contrat différent. C’est ce qui rend la question piégeuse.
Trois dommages, trois réponses possibles
Le tableau ci-dessous résume qui est, en principe, susceptible de payer. « En principe » est volontaire : la réponse dépend de la formule choisie et des options souscrites.
| Ce qui a été touché | Contrat auto | Contrat habitation |
|---|---|---|
| Vitre brisée, serrure forcée, portière endommagée | Souvent oui, via la garantie vol (dégâts liés à la tentative de vol) ou bris de glace ; pas en formule au tiers | Non |
| Accessoires fixés au véhicule (autoradio d’origine, GPS intégré) | Souvent oui, comme éléments du véhicule, selon la définition du contrat | Non |
| Objets personnels (sac, vêtements, lunettes, téléphone) | Seulement avec une garantie « effets personnels » ou « contenu du véhicule » | Seulement avec une extension vol hors du domicile, selon les contrats |
| Matériel professionnel (ordinateur de l’entreprise, outils) | Rarement, et souvent exclu | Généralement exclu |
Ce tableau n’est pas une promesse de remboursement : il indique où chercher. Un contrat peut inclure une garantie que son voisin n’a pas, ou fixer un plafond très bas.
Ce que fait (et ne fait pas) l’assurance auto
La garantie vol vise le véhicule
La garantie vol d’un contrat auto couvre la disparition du véhicule ou sa détérioration à l’occasion d’une tentative de vol. Les objets qu’il contient n’y figurent pas, sauf mention expresse. Pour savoir où vous en êtes, cherchez dans vos conditions générales l’une de ces expressions : « effets personnels », « contenu du véhicule », « objets transportés », « vol à la roulotte ».
Une garantie optionnelle, avec des conditions
Quand elle existe, la garantie sur le contenu est le plus souvent une option, parfois incluse dans les formules les plus complètes. Elle s’accompagne généralement de conditions que l’assureur peut opposer :
- véhicule verrouillé au moment du vol ;
- effraction constatée (vitre brisée, serrure forcée) : un vol sans trace n’est pas pris en charge dans de nombreux contrats ;
- objets rangés dans le coffre fermé, et non visibles depuis l’extérieur, selon la rédaction de la clause ;
- plafond d’indemnisation par sinistre, souvent modeste au regard de la valeur d’un ordinateur ou d’un instrument de musique ;
- liste d’exclusions : espèces, bijoux, documents, appareils professionnels, parfois téléphones et ordinateurs.
Si votre contrat est au tiers, il ne couvre pas vos propres dommages : ni les objets, ni la vitre. Pour comprendre ce qui change d’une formule à l’autre, relisez le comparatif entre tiers, intermédiaire et tous risques.
La vitre brisée : une garantie à part
La réparation ou le remplacement d’une vitre peut relever de la garantie bris de glace, avec sa propre franchise et ses propres règles. Selon les contrats, un bris causé par une effraction est traité par le bris de glace ou par la garantie vol. Le détail est expliqué dans notre article sur la garantie bris de glace : demandez à votre assureur laquelle s’applique, car les franchises peuvent différer.
Ce que fait (et ne fait pas) l’assurance habitation
Une assurance habitation couvre d’abord le logement et son contenu. Le vol commis dans une voiture garée dans la rue n’est donc pas couvert par défaut. Deux dispositifs existent néanmoins dans certains contrats :
- une extension « vol hors du domicile » (parfois appelée « objets nomades » ou « effets personnels hors domicile »), qui peut couvrir des objets volés dans un véhicule fermé à clé, avec effraction ;
- la garantie villégiature, qui concerne les séjours de vacances et la résidence temporaire, pas la voiture garée près de chez vous.
Là encore, plafonds et exclusions varient. Les espèces, bijoux et objets d’art sont fréquemment exclus ou limités à un montant faible. Si vous souhaitez comparer vos deux contrats, lisez l’article sur le vol en parking de copropriété : il montre comment le lieu du stationnement influence la prise en charge.
Attention aux franchises superposées
Si vous cumulez une garantie auto et une extension habitation sur le même vol, ne comptez pas sur un double remboursement : l’indemnisation ne peut pas dépasser le préjudice réel, et chaque contrat applique sa franchise. Avant de déclarer à deux assureurs, demandez à chacun ce qu’il couvre et dans quel ordre.
Les cas qui sortent du cadre
- Matériel professionnel. Un ordinateur fourni par l’employeur ou l’outillage d’un artisan relève plutôt du contrat de l’entreprise ou de l’assurance professionnelle. Interrogez votre employeur avant de déclarer à votre assureur auto.
- Objets appartenant à un passager. Ils ne sont pas ceux du souscripteur : leur prise en charge dépend du contrat et de la qualité du propriétaire, et passe souvent par sa propre assurance habitation.
- Véhicule de location ou prêté. Le contrat de location ou celui du propriétaire du véhicule ne couvre généralement pas vos effets personnels. Voir les règles de la location entre particuliers.
- Vol sans effraction. Une portière laissée ouverte ou un bagage visible sur un siège est une situation où l’assureur peut refuser la prise en charge, si le contrat exige un véhicule verrouillé.
Les démarches, dans l’ordre
Le dépôt de plainte est la pièce centrale. Selon la fiche de Service-Public.fr sur les démarches de vol auprès de l’assurance, le vol doit aussi être déclaré à l’assureur dans le délai prévu par le contrat, qui ne peut pas être inférieur à 2 jours ouvrés ; passé ce délai, l’assureur peut refuser sa garantie s’il prouve que le retard lui a causé un préjudice. Justice.fr reprend la même fiche et rappelle de signaler le vol aux forces de l’ordre rapidement. Ces règles figurent au Code des assurances ; votre contrat peut prévoir un délai plus long, jamais plus court.
- Ne touchez à rien avant de photographier. Vitre, serrure, habitacle, objets restants : prenez des photos datées.
- Déposez plainte au commissariat ou à la gendarmerie, en listant précisément les objets dérobés.
- Protégez-vous du reste du vol : si un portefeuille, une carte bancaire ou des papiers d’identité étaient dans la voiture, faites opposition à la carte et signalez la perte des papiers, avant même d’appeler l’assureur.
- Déclarez le sinistre à votre assureur dans le délai du contrat, par le canal indiqué (espace client, courrier recommandé, appel confirmé par écrit). Ne retardez pas la déclaration parce qu’il manque des pièces : vous les enverrez ensuite.
- Constituez l’inventaire des objets volés avec la date d’achat, la valeur et une preuve (facture, relevé bancaire, photo, numéro de série).
- Faites réparer en conservant les devis et factures si vous avez besoin du véhicule avant l’expertise, après avoir demandé l’accord de l’assureur quand le contrat l’exige.
Modèle d’inventaire à joindre
| Objet | Marque et modèle | Date d’achat | Valeur | Preuve disponible |
|---|---|---|---|---|
| Ordinateur portable | À renseigner | À renseigner | À renseigner | Facture, numéro de série |
| Sac et contenu | À renseigner | À renseigner | À renseigner | Photo, relevé bancaire |
| Vêtements | À renseigner | À renseigner | À renseigner | Ticket, photo portée |
Plus l’inventaire est précis, plus l’expertise est simple : l’assureur doit pouvoir identifier l’objet et en estimer la valeur à la date du vol. L’indemnité est souvent calculée en valeur d’usage, c’est-à-dire le prix d’achat diminué d’une vétusté, puis réduite de la franchise : elle sera donc inférieure au prix neuf. Sans facture, des relevés bancaires, la boîte d’origine ou des photos peuvent servir de preuve, mais l’assureur reste libre de les apprécier.
Franchise, plafond, prime : ce qui reste à votre charge
Une garantie sur le contenu s’accompagne presque toujours d’une franchise et d’un plafond. Même bien couvert, vous pouvez donc supporter une part du préjudice. Pour savoir comment la franchise se négocie ou se rachète, voir les leviers pour faire baisser sa prime sans réduire ses garanties.
Le vol n’est pas un accident dont vous seriez responsable : il n’entre pas dans le calcul du bonus-malus, qui mesure la responsabilité dans les sinistres matériels et corporels. Mais un assureur peut tenir compte de la sinistralité dans la tarification du renouvellement, selon ses règles. Demandez-lui par écrit ce qui s’appliquera.
Questions à poser avant le prochain vol
Dix minutes de lecture suffisent pour éviter la mauvaise surprise. Vérifiez, dans vos deux contrats :
- la garantie sur le contenu existe-t-elle, et sous quel nom ?
- quel est le plafond par sinistre, et par objet ?
- faut-il une effraction, un véhicule verrouillé, un coffre fermé ?
- quels objets sont exclus (téléphone, ordinateur, bijoux, espèces, matériel professionnel) ?
- quelle franchise s’applique, et est-elle la même que pour le vol du véhicule ?
- quel est le délai de déclaration, et par quel moyen ?
Réduire le risque au quotidien
- Ne laissez rien de visible dans l’habitacle, pas même un câble de chargeur ou un support de téléphone qui laisse imaginer un appareil.
- Videz la boîte à gants et le vide-poches, ouverts pour montrer qu’il n’y a rien. Cacher un sac sous un siège ne protège pas : les voleurs connaissent l’astuce.
- Rangez ce que vous devez laisser dans le coffre avant d’arriver, et non sur place : un voleur peut observer le parking.
- Garez-vous dans un lieu éclairé et fréquenté quand c’est possible.
- Photographiez vos objets de valeur et notez leurs numéros de série : c’est la pièce que l’assureur demande le plus souvent.
FAQ : vol à la roulotte et assurance
Mon assurance auto rembourse-t-elle l’ordinateur volé dans ma voiture ?
Seulement si votre contrat prévoit une garantie sur le contenu ou les effets personnels, et si l’ordinateur n’est pas exclu. Beaucoup de contrats limitent ou excluent le matériel informatique et le matériel professionnel. Vérifiez la définition des objets couverts et le plafond dans vos conditions générales.
L’assurance habitation peut-elle prendre le relais ?
Dans certains contrats, une extension vol hors du domicile couvre les objets volés dans un véhicule fermé à clé. Elle n’est pas automatique, et ses plafonds sont souvent plus bas que la valeur réelle des objets. Demandez à votre assureur habitation de vous confirmer par écrit la garantie applicable.
Faut-il absolument déposer plainte ?
En pratique oui : l’assureur demande très généralement une copie de la plainte pour traiter un vol. Elle sert aussi à dater et décrire les faits. Déposez-la rapidement, sans attendre d’avoir toutes les factures.
Quel délai pour déclarer un vol à son assureur ?
Le contrat fixe le délai, qui ne peut pas être inférieur à 2 jours ouvrés pour un vol selon Service-Public.fr. Beaucoup de contrats retiennent 2 jours ouvrés. Un retard n’entraîne pas automatiquement un refus : l’assureur doit prouver que ce retard lui a causé un préjudice. Mieux vaut ne pas s’y exposer.
La vitre brisée est-elle prise en charge si rien n’a été volé ?
Une tentative de vol suivie d’une effraction peut être couverte, selon la garantie vol ou le bris de glace de votre contrat. Une formule au tiers ne rembourse pas vos propres dommages. Renseignez-vous sur la franchise avant de lancer la réparation.
Pour aller plus loin
Un vol à la roulotte se règle rarement par un seul contrat : le plus utile est de savoir, avant le sinistre, qui couvre quoi. Pour compléter, lisez l’article sur la garantie vol et incendie seule, qui détaille ce qu’elle protège réellement, et celui sur le vol avec les clés laissées dessus. Pour un cas précis (contrat particulier, objet de valeur, litige), rapprochez-vous de votre assureur, d’un courtier ou du médiateur de l’assurance si un désaccord persiste.
Sources : Service-Public.fr (fiche sur les démarches auprès de l’assurance après un vol de véhicule), Justice.fr, Code des assurances. Les garanties, plafonds et franchises varient selon les contrats : seules vos conditions générales et particulières font foi.