Une voiture en panne depuis des mois, un véhicule en attente de réparation au fond du garage, une citadine que l’on ne sort presque plus : beaucoup de propriétaires se demandent s’ils peuvent arrêter de payer l’assurance tant que le véhicule ne roule pas. La question paraît logique. La réponse, elle, est plus nuancée que « oui » ou « non », et se tromper coûte cher. Voici ce que prévoient les textes, ce que contrôle l’administration et les options concrètes pour ne pas payer plus que nécessaire.
Ce que dit la loi : l’obligation d’assurance ne dépend pas de l’usage
L’article L211-1 du Code des assurances impose à tout propriétaire d’un véhicule terrestre à moteur d’être couvert au minimum par une assurance de responsabilité civile. Cette garantie indemnise les dommages que le véhicule peut causer à des tiers : personnes blessées, biens abîmés, autres véhicules.
Le point clé, rappelé par Service-Public.fr et par les assureurs, est que cette obligation ne se mesure pas au nombre de kilomètres parcourus. Un véhicule qui ne roule pas, mais qui est en état de circuler ou stationné dans un lieu où il peut être impliqué dans un accident, doit rester assuré.
- Une voiture simplement peu utilisée reste soumise à l’obligation.
- Une voiture en panne, garée sur la voie publique, reste soumise à l’obligation.
- Une voiture en attente de vente reste soumise à l’obligation tant qu’elle vous appartient et que le contrat n’a pas été résilié dans les règles.
Un contrat d’assurance auto ne se « met pas en pause » comme un abonnement. Le simple fait de ne pas utiliser le véhicule ne constitue pas un motif légal de suspension ou de résiliation. Si vous cessez de payer, l’assureur peut résilier le contrat pour impayé, et vous vous retrouvez sans assurance, ce qui est la pire des situations.
Le cas particulier du véhicule vraiment inoffensif
Plusieurs assureurs et organismes de conseil évoquent une exception pour le véhicule qui ne peut matériellement causer aucun dommage. Les conditions généralement citées sont cumulatives :
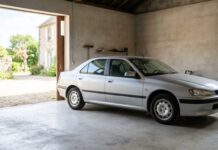
- le véhicule est stationné dans un lieu privé et fermé (garage, box, terrain clos) ;
- la batterie est retirée ;
- le réservoir est vidé ;
- le véhicule est sur cales, les roues ne touchant plus le sol.
Dans cette configuration, il est considéré comme incapable de provoquer un sinistre. Attention toutefois : il s’agit d’une lecture prudente de la règle, appuyée par l’interprétation des assureurs, et non d’un régime automatique que l’on peut invoquer sans précaution. Avant de résilier, interrogez votre assureur par écrit, conservez sa réponse et, au moindre doute, demandez conseil à un professionnel (courtier, association de consommateurs, juriste). Un véhicule laissé sans assurance par erreur d’interprétation peut entraîner des poursuites.
Ce que vous risquez en roulant ou en stationnant sans assurance
Le contrôle de l’obligation s’est nettement durci avec le fichier des véhicules assurés (FVA). Les assureurs y déclarent chaque souscription et chaque fin de contrat de responsabilité civile automobile, ce qui permet aux forces de l’ordre de vérifier en quelques secondes si un véhicule est assuré, y compris par le contrôle automatisé de plaques d’immatriculation.
Les sanctions décrites par le ministère de l’Intérieur et reprises par les sources officielles sont les suivantes :
- une amende forfaitaire délictuelle de 500 euros, ramenée à 400 euros en cas de paiement rapide et majorée à 1 000 euros si elle n’est pas réglée dans les délais ;
- en cas de poursuites devant le tribunal, jusqu’à 3 750 euros d’amende, assortis de peines complémentaires possibles : suspension ou annulation du permis, interdiction de le repasser, confiscation du véhicule.
Surtout, en cas de sinistre sans assurance, c’est vous qui indemnisez les victimes de votre poche, ou, à défaut, le Fonds de garantie des assurances obligatoires de dommages (FGAO) qui indemnise puis se retourne contre vous. Un simple choc sur un véhicule garé peut représenter des milliers d’euros.
À retenir : l’amende est la conséquence la plus visible, mais le vrai risque est la responsabilité civile illimitée en cas de dommage corporel causé à un tiers.
Les vraies solutions pour payer moins sans prendre de risque
Si votre véhicule roule très peu ou plus du tout, plusieurs leviers existent, tous légaux et à discuter avec votre assureur.
Passer à la formule « au tiers »
La formule minimale, responsabilité civile seule, est la moins chère. Si votre véhicule est ancien ou immobilisé, abandonner temporairement les garanties dommages (collision, tous risques) peut réduire nettement la prime. Gardez en tête qu’en cas de sinistre sur votre propre véhicule, vous ne serez pas indemnisé. Pour un véhicule récent ou financé, regardez d’abord les conséquences sur une éventuelle garantie de perte financière, détaillée dans notre article sur l’assurance auto en LOA ou LLD.
Conserver les garanties utiles à l’arrêt
Un véhicule immobilisé n’est pas à l’abri du vol, de l’incendie ou des événements climatiques. Selon l’endroit où il est garé, il peut être pertinent de garder une garantie vol et incendie, ou la garantie tempête. Notre guide sur la garantie tempête et grêle détaille ce qui est réellement couvert, et celui sur le vol en parking de copropriété précise les limites selon le lieu de stationnement.
Déclarer un usage réduit ou un véhicule de collection
Certains assureurs proposent des tarifs spécifiques pour les véhicules très peu utilisés, souvent sur la base d’un kilométrage annuel limité ou d’un usage « loisir ». Pour une voiture ancienne, la question de la bonne formule se pose aussi : voyez notre article sur le véhicule ancien non collection.
Résilier proprement si le véhicule est vendu ou détruit
Si vous ne comptez plus conserver le véhicule, la bonne solution n’est pas de laisser le contrat courir ni de cesser de payer, mais de résilier dans les règles (vente, destruction, cession, ou échéance annuelle selon votre situation) et de fournir à l’assureur le justificatif correspondant.
Les erreurs fréquentes avec un véhicule non roulant
- Arrêter de payer les cotisations en pensant que le contrat se suspend : il est résilié pour impayé, et vous êtes inscrit comme non assuré dans le FVA.
- Confondre « ne roule pas » et « ne peut pas circuler » : tant que la voiture est en état ou garée sur la voie publique, l’obligation demeure.
- Laisser un véhicule non assuré sur la voie publique en attendant une réparation : c’est la situation la plus risquée et la plus facile à détecter.
- Oublier de déclarer la fin d’une situation d’immobilisation : si vous remettez le véhicule en circulation, vérifiez que votre contrat est actif avant de reprendre la route.
- Croire qu’une assurance en panne couvre l’assistance : un véhicule immobilisé peut bénéficier d’une garantie d’assistance, selon le contrat. Notre article sur la garantie assistance 0 km explique ses conditions.
Et si le véhicule reste immobilisé pour une réparation ?
Lorsque la voiture est chez un garagiste, la situation est encadrée : le professionnel dispose en général de sa propre couverture pour les véhicules qui lui sont confiés, mais votre contrat doit rester en vigueur pour la période où le véhicule est à votre disposition. Pensez à vérifier s’il existe une solution de mobilité pendant les travaux, détaillée dans notre article sur le véhicule de remplacement.
Trois situations concrètes
La voiture en panne, garée devant chez vous
C’est le cas le plus exposé. Le véhicule est stationné sur la voie publique, il est visible, et il peut être contrôlé ou heurté. L’assurance de responsabilité civile est indispensable, même si la voiture n’a pas bougé depuis des semaines. Si la réparation tarde, mieux vaut la déplacer dans un lieu privé que de la laisser sans couverture.
La voiture remisée pour l’hiver ou pendant un long séjour
Un conducteur qui part plusieurs mois à l’étranger ou qui range un véhicule de loisir garde en principe son obligation. Le bon réflexe est d’appeler l’assureur avant le départ pour réduire les garanties au strict nécessaire, plutôt que de laisser le contrat en l’état ou de cesser les paiements.
La voiture destinée à la casse ou à la vente
Tant que la cession n’est pas faite, ou que le véhicule n’a pas été remis à un centre agréé, vous restez le propriétaire. Gardez la couverture minimale jusqu’à la remise effective, puis transmettez le certificat de cession ou le justificatif de destruction à l’assureur pour clore le contrat proprement.
Checklist avant de toucher à votre contrat
- Le véhicule est-il en état de rouler, même rarement ?
- Est-il garé sur la voie publique ou dans un lieu privé fermé ?
- Que couvrent exactement les garanties actuelles (dommages, vol, incendie, assistance) ?
- Quelle économie réelle représente le passage au tiers, devis à l’appui ?
- Avez-vous obtenu la réponse de votre assureur par écrit ?
FAQ : assurance d’un véhicule non roulant
Peut-on suspendre son assurance auto quand la voiture ne roule pas ?
En règle générale, non. Le Code des assurances ne prévoit pas de suspension pour non-usage. Vous pouvez en revanche réduire vos garanties, par exemple en passant à une formule au tiers, ou résilier si le véhicule est vendu ou détruit. Demandez toujours confirmation écrite à votre assureur.
Une voiture sans batterie, sur cales, dans mon garage doit-elle être assurée ?
Dans cette situation très précise (lieu privé fermé, batterie retirée, réservoir vidé, véhicule sur cales), les assureurs estiment généralement que le véhicule ne présente aucun risque pour les tiers. C’est une interprétation prudente et non un droit automatique : obtenez l’accord de votre assureur avant de résilier.
Que risque-t-on si un véhicule garé sur la voie publique n’est pas assuré ?
Vous vous exposez à l’amende forfaitaire délictuelle de 500 euros, qui peut monter à 1 000 euros si elle n’est pas payée à temps, et à des poursuites pouvant atteindre 3 750 euros. En cas de dommage causé à un tiers, vous pouvez devoir rembourser les indemnités avancées par le FGAO.
Mon assureur peut-il résilier si je ne paie plus une voiture qui ne roule pas ?
Oui. Le non-paiement de la prime est un motif de résiliation après mise en demeure. Vous apparaissez ensuite comme non assuré dans le fichier des véhicules assurés, ce qui complique toute souscription ultérieure et peut majorer la prime.
Quelle est la solution la plus économique pour une voiture très peu utilisée ?
Comparer une formule au tiers et, si l’usage est réellement faible, un contrat adapté aux petits rouleurs. Les économies varient selon le véhicule et l’assureur : faites établir plusieurs devis plutôt que de vous fier à une moyenne.
Pour aller plus loin
Si vous avez perdu votre carte verte ou changé de véhicule, notre article sur l’attestation d’assurance provisoire et la carte verte vous indique les justificatifs à demander. Et si votre situation est particulière (succession, véhicule en indivision, usage professionnel), rapprochez-vous de votre assureur ou d’un courtier, qui pourra analyser votre contrat. Cet article a une portée informative et ne remplace pas un conseil personnalisé.