
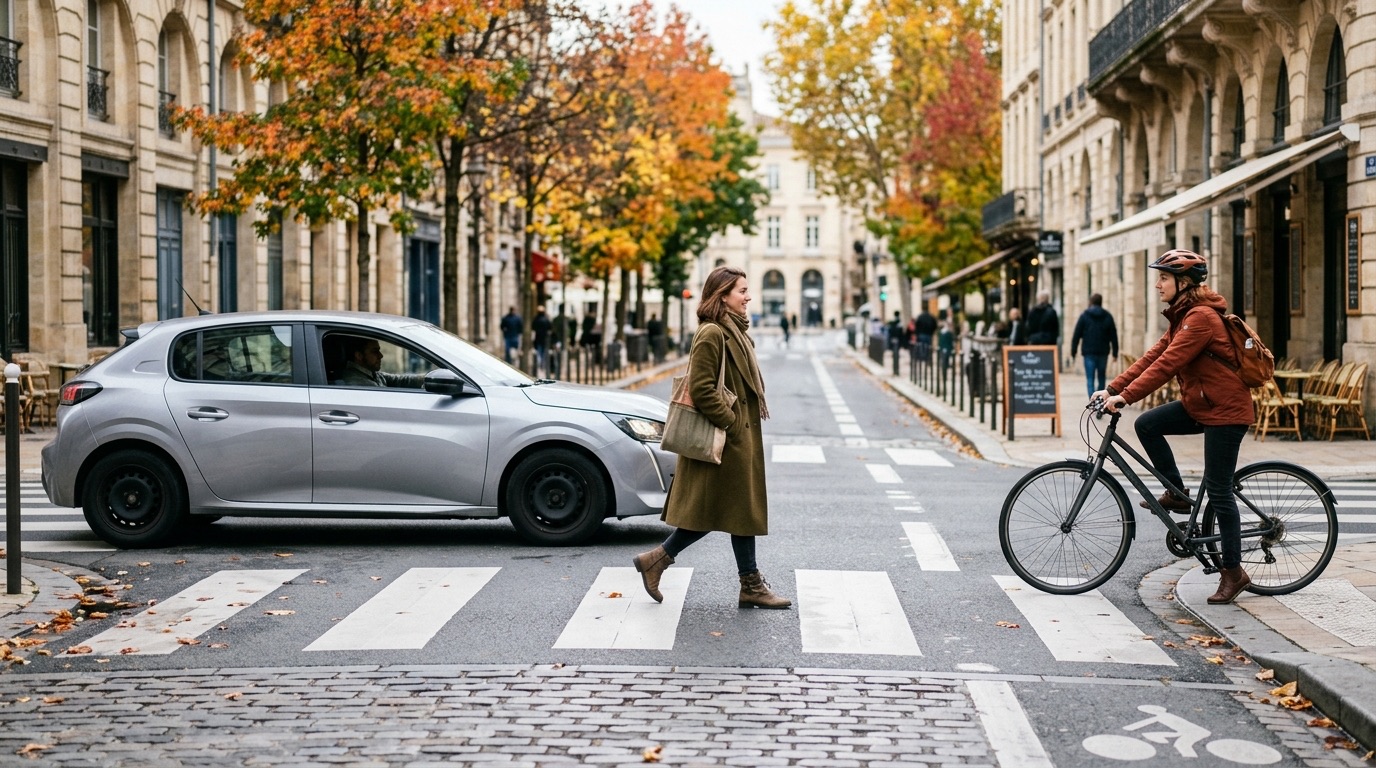
Un piéton renversé sur un passage protégé, un cycliste déporté par une portière, un passager blessé dans une voiture : dans tous ces cas, une question revient très vite. Qui va payer les soins, l’arrêt de travail, les séquelles ? En France, la réponse repose en grande partie sur un texte de 1985, que tout le monde appelle la loi Badinter. Ce guide explique, avec les sources officielles, à qui elle s’applique, ce qu’elle garantit aux victimes, ce qu’elle change pour les conducteurs et quels délais l’assureur doit respecter.
Il s’agit d’une information générale. Votre situation dépend des circonstances précises de l’accident et des pièces médicales : pour un dossier réel, rapprochez-vous de votre assureur, d’une association d’aide aux victimes ou d’un avocat spécialisé en dommage corporel.
Ce qu’est la loi Badinter, en quelques mots
La loi n° 85-677 du 5 juillet 1985 « tendant à l’amélioration de la situation des victimes d’accidents de la circulation et à l’accélération des procédures d’indemnisation » est publiée sur Légifrance. Son objectif tient dans son intitulé : indemniser plus vite et plus sûrement les personnes blessées sur la route.
Sa logique est simple. Avant 1985, une victime devait souvent prouver la faute d’un tiers, parfois pendant des années. Le texte déplace la question : il ne cherche pas d’abord qui a eu tort, mais qui doit payer. Cette personne est le conducteur du véhicule impliqué, ou plutôt son assureur, puisque l’assurance responsabilité civile est obligatoire pour tout véhicule terrestre à moteur (Code des assurances, article L211-1).
- Un régime protecteur pour les victimes qui ne conduisent pas.
- Un régime plus nuancé pour les conducteurs.
- Une procédure encadrée avec des délais imposés à l’assureur.
Dans quels cas la loi s’applique-t-elle ?
Deux conditions doivent être réunies : un accident de la circulation, et au moins un véhicule terrestre à moteur impliqué (voiture, moto, camion, scooter, bus). Le véhicule n’a pas besoin d’avoir percuté la victime : il suffit qu’il soit « impliqué » dans l’accident, par exemple parce qu’un cycliste chute en l’évitant.
Quelques précisions utiles :
- Un cycliste seul qui tombe, sans aucun véhicule à moteur impliqué, ne relève pas de cette loi.
- Une collision entre deux cyclistes, ou entre un cycliste et un piéton, n’entre pas non plus dans le champ du texte.
- Les voies strictement réservées à un autre mode de transport peuvent être exclues : la Cour de cassation (deuxième chambre civile, 5 mars 2020) a ainsi écarté la loi pour un piéton blessé sur une portion de voie réservée exclusivement au tramway.
Dans ces cas, d’autres règles de responsabilité civile s’appliquent, et votre propre contrat (garantie individuelle accident, protection juridique) peut prendre le relais.
Piétons, cyclistes, passagers : les victimes les mieux protégées
Les victimes qui ne conduisent pas le véhicule impliqué sont traitées de manière très favorable. Piétons, cyclistes, passagers du véhicule : leur droit à indemnisation de leurs dommages corporels est reconnu de plein droit.
La seule porte de sortie pour l’assureur est la faute inexcusable de la victime, à condition qu’elle ait été la cause exclusive de l’accident. La jurisprudence la définit comme une faute volontaire d’une exceptionnelle gravité, exposant sans raison valable son auteur à un danger dont il aurait dû avoir conscience. Elle est rarement retenue : traverser hors des passages protégés ou rouler sans casque ne suffit pas, selon les cabinets d’avocats qui commentent la jurisprudence.
Une protection renforcée pour certaines victimes
Le texte va plus loin pour deux catégories de personnes :
- les moins de 16 ans ;
- les plus de 70 ans (ainsi que les personnes titulaires d’un titre leur reconnaissant une invalidité d’au moins 80 %).
Pour elles, la faute n’est écartée de l’indemnisation que dans le cas de la faute inexcusable recherchée volontairement. Concrètement, leur indemnisation n’est pas réduite parce qu’elles ont contribué à l’accident. C’est une différence majeure avec le droit commun.
Le conducteur blessé : un régime plus strict
Le conducteur qui se blesse lui-même est dans une situation moins confortable. Son droit à indemnisation des dommages corporels est ouvert, mais sa propre faute peut le limiter, voire l’exclure. Un conducteur qui a roulé trop vite, grillé un feu ou conduit sous l’emprise de l’alcool verra son indemnisation réduite, parfois à néant, par l’assureur de l’autre véhicule.
La Revue générale du droit des assurances relève d’ailleurs que les juges du fond restent divisés sur les fautes qui diminuent ou excluent le droit des conducteurs. L’issue dépend donc beaucoup du dossier.
C’est là qu’intervient votre propre contrat. Sans garantie dédiée, un conducteur seul responsable de son accident n’est pas indemnisé de ses blessures par son assurance de base. La garantie individuelle conducteur, proposée en option ou incluse dans certaines formules, comble ce vide. Pensez à vérifier le plafond et les exclusions dans vos conditions générales.
Quels préjudices sont indemnisés ?
La loi Badinter concerne en priorité les dommages corporels. Les dommages matériels (la voiture, le vélo, les vêtements) suivent un régime distinct, avec le constat amiable et l’expertise du véhicule.
Pour une victime blessée, les postes habituellement évalués sont :
- les frais médicaux et pharmaceutiques restant à charge ;
- les pertes de revenus pendant l’arrêt de travail ;
- l’aide d’une tierce personne pendant la convalescence ;
- le déficit fonctionnel (la gêne dans la vie quotidienne) ;
- les souffrances endurées et le préjudice esthétique ;
- les préjudices des proches en cas de décès ou de blessures très graves.
Chaque poste est évalué séparément, après expertise médicale. Les organismes sociaux (Sécurité sociale, mutuelle, employeur) qui ont avancé des sommes peuvent ensuite se retourner contre l’assureur : cela ne diminue pas ce qui vous revient pour les préjudices personnels.
Les délais que l’assureur doit respecter
La loi impose un calendrier précis, fixé par le Code des assurances (articles L211-9 et suivants). Retenez trois repères :
- Huit mois à compter de l’accident : l’assureur doit présenter une offre d’indemnisation. Si l’état de santé de la victime n’est pas encore stabilisé (on parle de « consolidation »), il s’agit d’une offre provisionnelle.
- Cinq mois après la connaissance de la consolidation : l’offre définitive doit être présentée.
- En cas de retard : l’assureur doit verser des intérêts au double du taux légal sur le montant de l’offre, à partir de l’expiration du délai (article L211-13).
Ce dispositif est une vraie arme pour la victime : un assureur qui laisse traîner le dossier a un intérêt financier à agir. Gardez donc une trace de toutes vos démarches, avec la date de l’accident, la date à laquelle vous avez transmis vos pièces médicales et les accusés de réception.
Faut-il accepter la première offre ?
Non, pas par réflexe. Une offre peut sous-évaluer certains postes, en particulier les préjudices futurs. Avant de signer, faites relire le document par une personne compétente : association de victimes, médecin-conseil indépendant ou avocat. Une fois la transaction signée, il est en principe difficile de revenir dessus, sauf aggravation médicalement établie dans certains cas.
Que faire concrètement après un accident ?
Dans les premiers jours, quelques gestes changent beaucoup de choses pour la suite :
- Faire constater les blessures : consultation, certificat médical initial, examens. Conservez toutes les pièces.
- Déclarer l’accident à votre assureur dans les cinq jours ouvrés qui suivent, comme pour tout sinistre, même si vous êtes simple piéton.
- Relever l’identité et l’assurance du ou des conducteurs impliqués, les coordonnées des témoins, et faire établir un procès-verbal si les forces de l’ordre interviennent.
- Prendre des photos des lieux, du véhicule, de la signalisation.
- Ne pas signer un document qui vous engagerait à renoncer à des droits sans l’avoir fait relire.
Quand le responsable est inconnu ou non assuré
Si le conducteur a pris la fuite ou n’était pas assuré, la victime n’est pas laissée sans recours. Le Fonds de garantie des assurances obligatoires de dommages (FGAO) peut prendre en charge l’indemnisation des dommages corporels lorsque le responsable est inconnu ou non assuré. Il intervient aussi dans d’autres situations prévues par la loi, comme certaines collisions avec un animal sauvage non identifié.
Le dossier se constitue avec la même rigueur : plainte, certificats médicaux, justificatifs de dépenses. Pour un délit de fuite, notre guide dédié détaille la marche à suivre.
Ce que la loi Badinter ne règle pas
- Les dégâts sur votre véhicule : ils relèvent de votre contrat (tous risques, tiers) ou de la convention entre assureurs.
- Le malus : être indemnisé par l’assureur adverse n’a pas d’effet sur votre bonus-malus, qui dépend de la responsabilité dans l’accident.
- Les infractions pénales : un conducteur fautif peut être poursuivi indépendamment de l’indemnisation civile.
Erreurs courantes à éviter
- Croire qu’un piéton ou un cycliste est responsable parce qu’il a commis une imprudence : sauf faute inexcusable cause exclusive, il reste indemnisé.
- Attendre la consolidation pour commencer les démarches : l’offre provisionnelle et les avances existent précisément pour cela.
- Négliger la garantie individuelle conducteur lors du choix du contrat.
- Laisser passer les délais sans relancer l’assureur par lettre recommandée.
- Accepter une offre sans contrôle médical indépendant lorsque les séquelles sont importantes.
FAQ : la loi Badinter en questions
La loi Badinter s’applique-t-elle à un accident de vélo sans voiture ?
Non. Il faut qu’un véhicule terrestre à moteur soit impliqué dans l’accident. Une chute isolée à vélo, ou une collision entre deux cyclistes, relève d’autres règles. Votre assurance responsabilité civile, votre garantie accidents de la vie ou votre complémentaire santé peuvent alors intervenir selon les cas.
Un piéton qui traverse hors du passage protégé est-il indemnisé ?
En principe oui. Seule une faute inexcusable, cause exclusive de l’accident, permet de lui refuser l’indemnisation. Les tribunaux la retiennent rarement. Pour les moins de 16 ans et les plus de 70 ans, la protection est encore renforcée.
En combien de temps l’assureur doit-il faire une offre ?
Dans un délai de huit mois à compter de l’accident, selon l’article L211-9 du Code des assurances. Si la victime n’est pas consolidée, l’offre est provisionnelle et l’offre définitive doit suivre au plus tard cinq mois après que l’assureur a eu connaissance de la consolidation.
Un conducteur responsable de son accident peut-il être indemnisé ?
Pas par l’assureur adverse si sa faute exclut son droit à indemnisation. Sa propre garantie individuelle conducteur, si elle existe dans son contrat, peut en revanche couvrir ses dommages corporels, dans la limite du plafond prévu.
Faut-il un avocat pour être indemnisé ?
Ce n’est pas obligatoire pour les dossiers simples. Dès que les séquelles sont durables ou que l’offre semble basse, l’avis d’un avocat en dommage corporel ou d’une association de victimes est fortement conseillé. Votre garantie protection juridique peut prendre en charge une partie des frais.
En résumé et pour aller plus loin
La loi Badinter donne aux victimes non conductrices un droit quasi automatique à indemnisation de leurs dommages corporels, encadre strictement les délais de l’assureur et ne laisse qu’une marge étroite à la faute inexcusable. Les conducteurs, eux, doivent compter sur leur propre contrat. Pour compléter votre lecture, consultez nos articles sur la garantie individuelle conducteur, sur l’indemnisation après un délit de fuite et sur les moyens de réduire le délai d’indemnisation après un sinistre.
Sources : Légifrance (loi n° 85-677 du 5 juillet 1985 ; Code des assurances, articles L211-1, L211-9 et L211-13), Service-Public.fr, FGAO, Cour de cassation (deuxième chambre civile, 5 mars 2020).




 et démarches à suivre.)