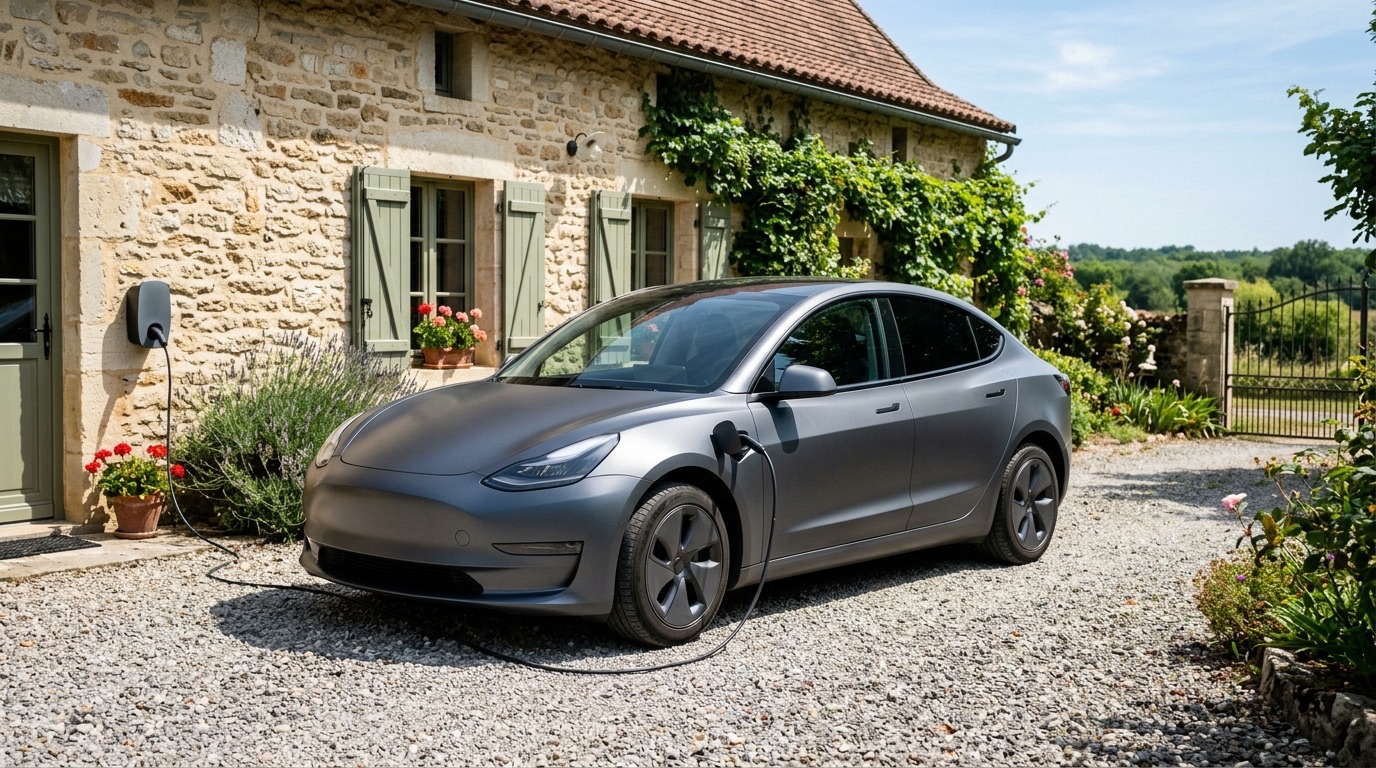
Vous venez d’acheter une hybride rechargeable, ou vous hésitez à franchir le pas. Entre le moteur thermique, le moteur électrique et la batterie haute tension, une question revient vite : l’assurance auto couvre-t-elle vraiment la batterie ? La réponse dépend de la formule choisie, des garanties ajoutées et, surtout, de ce que dit la notice de votre contrat.
Ce guide fait le tour de ce qui est couvert, de ce qui l’est rarement et des points à vérifier avant de signer. Il ne remplace pas la lecture de vos conditions générales ni l’avis d’un conseiller pour votre situation personnelle.
Pourquoi la batterie d’une hybride rechargeable pose question
Sur une voiture thermique classique, le contrat auto raisonne en grandes familles : responsabilité civile, dommages, vol, incendie, bris de glace. Une hybride rechargeable ajoute un élément coûteux et spécifique : la batterie de traction, ainsi que le câble de recharge et, souvent, une borne installée chez vous.
Les assureurs et les réseaux de conseil (Groupama, La Banque Postale, Crédit Agricole) rappellent tous le même point : la batterie et le câble de recharge demandent une couverture appropriée, et les conditions varient d’un assureur à l’autre. Il n’existe pas de règle unique valable pour tous les contrats.
- La batterie représente une part importante de la valeur du véhicule.
- Elle peut être endommagée par un choc, un incendie, une inondation ou un acte de vandalisme.
- Certains contrats la traitent comme une pièce du véhicule, d’autres prévoient une garantie dédiée.
Ce que couvre chaque formule d’assurance
La formule au tiers : votre batterie n’est pas couverte
Avec une formule au tiers, seule votre responsabilité civile est garantie : elle indemnise les dommages que vous causez aux autres. Vos propres dommages ne le sont pas. Groupama le souligne pour les hybrides : si vous êtes responsable d’un accident qui endommage la batterie motrice, vous risquez de ne pas être indemnisé.
Sur un véhicule dont la batterie coûte cher à remplacer, cette formule laisse donc un risque financier important à votre charge. Elle peut se justifier sur un modèle très ancien, rarement sur une hybride récente.
Les formules intermédiaires : vol, incendie, bris de glace
Une formule intermédiaire couvre généralement le vol, l’incendie, le bris de glace et parfois les événements climatiques. Pour une hybride rechargeable, la question à poser est précise : la batterie est-elle expressément incluse dans la garantie incendie et la garantie vol ? Un incendie d’origine électrique, par exemple pendant la recharge, doit être couvert noir sur blanc.
Vous pouvez compléter cette lecture avec notre article sur la garantie bris de glace, d’autant que les assureurs relèvent un coût de bris de glace plus élevé sur les véhicules électrifiés.
Le tous risques : la base, mais pas une garantie automatique
La formule tous risques inclut une garantie « dommages tous accidents », ce qui couvre en principe votre véhicule, batterie comprise, après un accident dont vous êtes responsable. C’est la formule le plus souvent recommandée pour une hybride rechargeable.
Attention toutefois : « tous risques » ne veut pas dire « tout est pris en charge ». Les exclusions, les plafonds et les franchises restent applicables. Le détail se trouve dans les conditions générales, pas dans la plaquette commerciale.
Les garanties spécifiques à vérifier dans votre contrat
Au-delà de la formule, plusieurs garanties ou extensions méritent un contrôle attentif. Voici la liste que citent les professionnels du secteur lorsqu’ils parlent des véhicules hybrides.
- La garantie batterie : couvre-t-elle les dommages accidentels, le vol, l’incendie, ou seulement certains de ces cas ?
- La garantie des équipements électriques et électroniques : elle peut concerner le chargeur embarqué, les câbles ou l’électronique de puissance.
- La garantie du câble de recharge : elle est souvent proposée en option. La Banque Postale, par exemple, présente la prise en charge d’un câble d’origine volé dans le véhicule, sous conditions de profil.
- La garantie assistance : vérifiez le dépannage, le remorquage et le cas d’une batterie vide ou en panne.
- La garantie vol : précisez si le vol d’accessoires de recharge est inclus.
Sur l’assistance, un point revient régulièrement : certains contrats excluent la panne de carburant, et cette exclusion est parfois appliquée à la batterie vide. Notre guide sur la garantie assistance 0 km détaille ce qu’il faut regarder.
La borne de recharge à domicile : assurance auto ou habitation ?
C’est l’une des confusions les plus fréquentes. Une borne ou une wallbox fixée au mur de votre garage relève en principe de l’assurance habitation, et non de l’assurance auto. Le comparateur JeChange précise qu’un incendie d’origine électrique peut ne pas être indemnisé si la borne n’a pas été déclarée.
Je n’ai pas trouvé de source française établissant une règle générale de couverture de la wallbox par les contrats auto. La bonne démarche est donc la suivante :
- Informez votre assureur habitation de l’installation de la borne, avant la mise en service.
- Conservez la facture de l’installateur et, si possible, l’attestation de conformité.
- Demandez par écrit si le contrat habitation couvre la borne, et jusqu’à quel plafond.
- Si vous garez le véhicule en parking collectif, voyez aussi notre article sur le vol en parking de copropriété.
La garantie constructeur n’est pas une assurance
Beaucoup de propriétaires pensent être tranquilles grâce à la garantie du constructeur sur la batterie. Elle existe bel et bien : selon L’argus, la plupart des constructeurs garantissent la batterie 8 ans ou 160 000 km, avec une condition de capacité résiduelle sur les véhicules électriques. Mais elle ne joue pas le même rôle que l’assurance.
- La garantie constructeur couvre un défaut de fabrication ou une dégradation anormale, dans des conditions précises (durée, kilométrage, seuil de capacité).
- L’assurance auto couvre les événements extérieurs : accident, vol, incendie, vandalisme, catastrophe naturelle.
Une batterie écrasée par un choc n’est pas un défaut de fabrication : la garantie constructeur ne s’applique pas, et c’est votre contrat d’assurance qui doit intervenir. Notre article sur la garantie mécanique et l’assurance auto explique cette distinction plus en détail. Les durées et seuils varient selon la marque et le modèle : vérifiez ceux de votre véhicule dans son carnet d’entretien.
Combien coûte l’assurance d’une hybride rechargeable ?
Une étude de France Assureurs publiée en 2025 sur près de deux millions de véhicules, relayée par Automobile Propre, indique que l’indemnisation d’un accident de véhicule électrique revient en moyenne à 11 % de plus qu’un véhicule thermique de même génération, avec un écart de 14 % sur les dommages et de 28 % sur le bris de glace. Ces chiffres portent sur les véhicules électriques, et je n’ai pas retrouvé le texte original de l’étude : prenez-les comme un ordre de grandeur, pas comme une règle pour votre contrat.
Ce surcoût de sinistralité explique pourquoi la prime d’une hybride rechargeable peut dépasser celle d’un équivalent thermique. Elle dépend toutefois de nombreux critères : votre profil, votre bonus-malus, la valeur du véhicule, votre zone de stationnement et les garanties choisies. Seul un devis personnalisé donne un chiffre fiable.
Pour limiter la facture sans sacrifier la protection de la batterie, appuyez-vous sur notre guide pour baisser sa prime sans réduire ses garanties, et sur l’article dédié aux spécificités de l’assurance d’un véhicule électrique, dont plusieurs points valent aussi pour une hybride rechargeable.
Les cinq erreurs à éviter
- Assurer une hybride rechargeable comme une voiture thermique sans vérifier la mention de la batterie dans le contrat.
- Choisir le tiers pour économiser sur un véhicule dont la batterie coûte très cher à remplacer.
- Oublier de déclarer la borne à l’assureur habitation.
- Confondre garantie constructeur et assurance et croire la batterie protégée contre tout.
- Ne pas lire les exclusions liées à la recharge, à une installation non conforme ou à un câble non homologué.
Sinistre sur la batterie : la marche à suivre
Si le véhicule a subi un choc sous le plancher, un début d’incendie ou une inondation, la batterie peut être atteinte sans que rien ne soit visible de l’extérieur. Quelques réflexes évitent de perdre des droits :
- Mettez-vous en sécurité, coupez le contact et, en cas de fumée ou d’odeur anormale, éloignez-vous du véhicule avant d’appeler les secours.
- Faites remorquer le véhicule plutôt que de le recharger ou de le redémarrer après un choc important.
- Prenez des photos du véhicule, du lieu et des voyants du tableau de bord, et remplissez le constat si un tiers est impliqué.
- Déclarez le sinistre dans le délai du contrat, puis demandez à l’expert un contrôle spécifique de la batterie, par un atelier habilité aux travaux sur les composants haute tension.
Si l’expert conclut à un véhicule économiquement irréparable parce que la batterie est trop coûteuse à remplacer, l’indemnisation se fait sur la valeur du véhicule avant sinistre. Vérifiez alors que cette valeur tient bien compte de l’équipement hybride.
Check-list avant de signer ou de renouveler
- Demandez si la batterie est expressément citée dans les garanties dommages, incendie et vol.
- Faites préciser les plafonds, les franchises et les exclusions liés à la batterie.
- Vérifiez la prise en charge du câble de recharge et des accessoires.
- Contrôlez que l’assistance couvre la batterie vide et le remorquage vers une borne ou un garage.
- Informez l’assureur habitation de toute installation de borne.
- Gardez les factures et la notice du constructeur avec le contrat.
Si un point reste flou, demandez la réponse par écrit à votre assureur ou à votre courtier : une promesse orale ne vous protège pas en cas de litige. Pour comprendre ce que recouvre la valeur du véhicule en cas de perte, lisez aussi notre article sur la garantie valeur à neuf.
Questions fréquentes
Mon assurance auto couvre-t-elle automatiquement la batterie de mon hybride rechargeable ?
Non, pas automatiquement. Avec une formule tous risques, la batterie est en principe couverte en cas d’accident, mais les garanties vol, incendie et équipements électriques dépendent du contrat. Au tiers, vos propres dommages, batterie comprise, ne sont pas indemnisés. Vérifiez la notice et demandez une confirmation écrite.
La wallbox installée chez moi est-elle couverte par mon assurance auto ?
En principe, une borne fixée au domicile relève de l’assurance habitation. Déclarez-la à votre assureur habitation et demandez le plafond applicable. Les contrats auto peuvent prévoir une garantie du câble de recharge, mais ce n’est pas une règle générale.
Que faire si ma batterie est endommagée après un choc ?
Ne rechargez pas et ne roulez pas si un voyant d’alerte haute tension s’allume : faites remorquer le véhicule. Déclarez ensuite le sinistre à votre assureur dans les délais prévus par le contrat, généralement cinq jours ouvrés, et demandez une expertise. Conservez les photos et le constat.
La garantie constructeur de la batterie remplace-t-elle l’assurance ?
Non. Elle couvre un défaut ou une dégradation anormale selon des conditions de durée, de kilométrage et de capacité. Les dommages causés par un accident, un vol ou un incendie relèvent de votre assurance auto.
Une hybride rechargeable coûte-t-elle plus cher à assurer ?
Souvent, car les réparations sont plus onéreuses, notamment sur le bris de glace et les dommages. Le montant varie selon votre profil et vos garanties : comparez plusieurs devis à garanties équivalentes avant de décider.
Pour aller plus loin, consultez nos guides sur la garantie tempête et grêle et sur la protection juridique auto, utiles si un litige s’ajoute au sinistre. Sources citées dans cet article : Groupama, La Banque Postale, Crédit Agricole, JeChange, Automobile Propre (étude France Assureurs 2025) et L’argus.