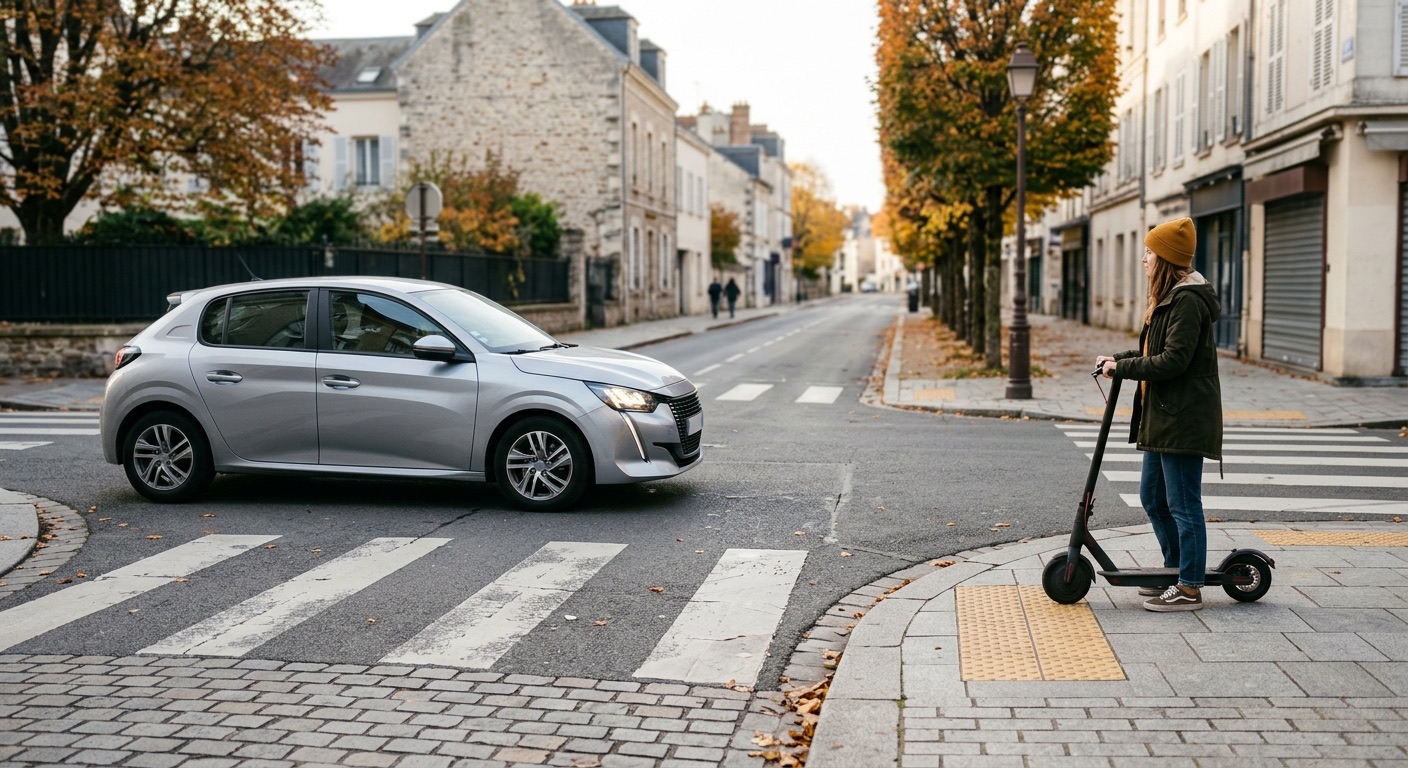
Un cycliste qui déboule d’une piste cyclable, une trottinette électrique qui traverse au feu orange, un choc à faible vitesse en sortie de parking : la collision entre une voiture et une trottinette électrique est devenue banale en ville. Reste une question que peu d’automobilistes se posent avant le choc : qui indemnise qui, et que prévoit votre propre assurance auto ?
Ce guide explique le statut juridique de la trottinette électrique, la façon dont l’indemnisation se répartit selon les situations, ce que vous devez demander à l’autre conducteur sur place et les délais à respecter. Il s’appuie sur les textes et les sources officielles (ministère de l’Intérieur, Assemblée nationale, Code des assurances). Il ne remplace pas l’avis de votre assureur ou d’un avocat pour un dossier avec blessures.
La trottinette électrique est un « véhicule terrestre à moteur »
C’est le point de départ de tout le reste. Une trottinette électrique entre dans la catégorie des engins de déplacement personnel motorisés (EDPM). Le décret n° 2019-1082 du 23 octobre 2019 les définit comme des véhicules sans place assise, conçus pour une seule personne, équipés d’un moteur non thermique, dont la vitesse maximale par construction est supérieure à 6 km/h et ne dépasse pas 25 km/h.
Une réponse ministérielle publiée au Journal officiel du 10 novembre 2020 (Assemblée nationale, question écrite n° 29054) est très claire : la loi du 5 juillet 1985, dite loi Badinter, a posé le principe d’une obligation d’assurance de responsabilité civile pour tous les usagers d’un véhicule terrestre à moteur, et les EDPM y sont soumis. Le ministère des Transports y précise que cette obligation pèse sur le propriétaire de l’engin, qui peut être un loueur.
Conséquence pratique pour vous, automobiliste : en face de vous, il y a un conducteur de véhicule terrestre à moteur, et non un piéton ni un simple cycliste. Les assureurs (Matmut, MAIF) rappellent d’ailleurs que la loi Badinter s’applique à l’accident, comme pour une collision entre deux véhicules à moteur.
Ce que la loi change pour l’indemnisation des blessures
La loi du 5 juillet 1985 distingue deux grandes catégories de victimes, et la trottinette électrique ne tombe pas dans celle qu’on imagine.
- Les victimes non conductrices (piétons, passagers, cyclistes) sont indemnisées de leurs dommages corporels dans la quasi-totalité des cas. Seule une faute inexcusable, cause exclusive de l’accident, peut leur être opposée.
- Les conducteurs de véhicules terrestres à moteur sont soumis à un régime plus strict : leur propre faute peut réduire, voire exclure, leur indemnisation pour les dommages corporels (article 4 de la loi).
Le conducteur d’une trottinette électrique relève de la seconde catégorie. Son indemnisation dépend donc de la part de faute de chacun. Si vous avez grillé un stop et qu’il roulait normalement, votre assurance responsabilité civile indemnisera ses blessures dans les conditions de la loi. S’il a surgi sur un passage piéton en roulant trop vite et que vous n’aviez aucune chance de l’éviter, sa faute pèsera lourd dans le partage.
Pour les dommages matériels (carrosserie, trottinette), on revient au droit commun : chacun supporte une part selon sa faute, appréciée sur les faits du dossier (circonstances, témoignages, images).
Quatre situations, quatre assurances qui interviennent
Voici comment se répartissent les rôles dans les cas les plus fréquents. Les situations sont simplifiées : le partage exact dépend toujours des circonstances et des termes de chaque contrat.
- Vous êtes entièrement responsable, le conducteur de trottinette est blessé. Votre assurance responsabilité civile (obligatoire dans tout contrat auto) indemnise ses dommages corporels et matériels. Votre propre véhicule n’est réparé que si vous avez une garantie dommages (tous risques, ou garantie collision). C’est une des raisons d’examiner la garantie individuelle conducteur.
- Le conducteur de la trottinette est entièrement responsable, vous êtes indemnisé. C’est l’assurance de la trottinette qui doit payer, à condition qu’elle existe. Votre assureur règle le sinistre selon votre contrat, puis se retourne contre l’assureur adverse.
- Les torts sont partagés. Chaque assureur prend en charge la part qui correspond à la faute de son assuré. Les blessures du conducteur de trottinette sont réduites en proportion de sa faute, dans la limite prévue par l’article 4 de la loi de 1985.
- Le conducteur de trottinette n’a aucune assurance. Si le défaut d’assurance est établi, la victime peut s’adresser au FGAO, qui indemnise puis se retourne contre le responsable non assuré.
Dans tous les cas, c’est le dossier de preuves qui fait la différence : vos photos, les témoignages, un éventuel enregistrement vidéo ou une dashcam dont la valeur juridique reste à manier avec prudence.
Sans plaque d’immatriculation : comment identifier l’assureur d’en face
C’est le vrai point de friction du quotidien. Une voiture porte une plaque, qui permet de retrouver son assureur via le Fichier des véhicules assurés. Une trottinette n’a pas d’immatriculation. Vous devez donc obtenir les informations sur place : sans elles, votre assureur ne saura pas à qui adresser sa demande.
D’après la réponse ministérielle de 2020, les acheteurs de trottinettes personnelles souscrivent en pratique des contrats spécifiques « EDP motorisés », et les assureurs leur délivrent un certificat d’assurance accompagné d’une vignette verte. Demandez donc au conducteur :
- son certificat d’assurance (papier ou numérique) avec le nom de l’assureur et le numéro de contrat ;
- son identité complète, son adresse et son téléphone (une photo de sa pièce d’identité avec son accord est la méthode la plus fiable) ;
- la marque et le modèle de l’engin, ainsi que son numéro de série s’il est lisible.
Si le conducteur ne peut produire aucune attestation, ne vous contentez pas d’une promesse de « s’arranger ». Notez son identité, appelez les forces de l’ordre en cas de blessure, et signalez à votre assureur que la trottinette n’était peut-être pas assurée.
Cas particulier de la trottinette en libre-service. D’après la Sécurité routière (ministère de l’Intérieur), les opérateurs de trottinettes en libre-service ont l’obligation légale de souscrire une assurance couvrant leurs engins et leurs utilisateurs. Dans ce cas, c’est l’opérateur qu’il faut identifier : relevez le numéro de l’engin, affiché dessus, et l’opérateur concerné.
Le contrat « habitation » ne suffit pas toujours
Beaucoup d’utilisateurs pensent être couverts par l’assurance habitation. La réponse ministérielle de 2020 est nuancée : les EDPM peuvent être intégrés dans un contrat multirisques habitation, mais celui-ci doit alors comporter une clause spécifique de responsabilité civile de type véhicule terrestre à moteur, garantissant une indemnisation illimitée des tiers victimes. Sans cette clause, la responsabilité civile « vie privée » ne couvre pas, en principe, un engin motorisé.
Votre bon réflexe : lors du sinistre, demandez au conducteur quel contrat couvre sa trottinette (contrat spécifique, extension du contrat habitation ou assurance de l’opérateur). Un conducteur qui répond « je pense que c’est mon assurance habitation » devra le vérifier : c’est son problème, mais le vôtre aussi si vous attendez son indemnisation pour avancer.
Trottinette débridée : un autre problème
La définition du décret de 2019 plafonne la vitesse de l’EDPM à 25 km/h par construction. La Sécurité routière rappelle que tout engin en circulation doit être bridé à cette vitesse maximale. Un engin modifié pour rouler plus vite ne correspond plus à la définition d’un EDPM. Pour vous, l’enjeu est concret : le contrat de son propriétaire peut comporter des exclusions pour un engin modifié, et l’identification d’un assureur solvable devient plus incertaine.
Si vous constatez après coup que la trottinette impliquée roulait nettement plus vite que 25 km/h (témoins, vidéo), mentionnez-le par écrit dans votre déclaration : c’est un élément du partage des responsabilités.
Les bons réflexes dans les minutes qui suivent
- Sécurisez la zone et appelez les secours au moindre doute sur les blessures. Un conducteur de trottinette qui se relève et repart peut présenter des lésions que les heures suivantes révéleront.
- Ne reconnaissez pas votre responsabilité sur place. Décrivez les faits, sans formule du type « c’est ma faute ». Votre contrat prévoit en général qu’une reconnaissance de responsabilité n’engage pas l’assureur.
- Photographiez la position des véhicules, les dégâts, le marquage au sol, les feux, la signalisation, le certificat d’assurance de l’autre conducteur.
- Remplissez un constat amiable si l’autre conducteur le souhaite et peut le signer, en adaptant les cases (l’engin n’a pas de plaque). En cas de blessure, c’est un procès-verbal des forces de l’ordre qui fera foi.
- Récoltez les témoignages : nom, téléphone, courte description écrite signée.
Déclarer le sinistre : le délai que beaucoup oublient
Le Code des assurances (article L113-2) impose à l’assuré de déclarer un sinistre à son assureur dans les cinq jours ouvrés suivant sa connaissance. Passé ce délai, l’assureur peut, dans certaines conditions, invoquer une déchéance de garantie s’il prouve que le retard lui a causé un préjudice. Ne comptez pas là-dessus : déclarez dans les 48 heures, même si l’accident vous paraît bénin et que le conducteur de la trottinette est parti sans rien demander.
Dans votre déclaration, indiquez que l’autre partie est un engin de déplacement personnel motorisé, avec les coordonnées de son assureur ou de son opérateur si vous les avez. Pour ne rien oublier, relisez notre guide pour remplir la déclaration dès le premier jour.
Si votre assureur conteste vos torts ou tarde à répondre, votre contrat comprend peut-être une garantie protection juridique qui finance une défense ou un recours.
Erreurs fréquentes des automobilistes
- Traiter la trottinette comme un piéton. Elle ne l’est pas : conducteur d’un véhicule terrestre à moteur, son indemnisation obéit à un régime différent de celui d’un piéton.
- Confondre trottinette électrique et trottinette mécanique. Une trottinette non motorisée est, d’après les assureurs, assimilée à un piéton par la loi Badinter. Le régime change.
- Partir sans avoir noté l’assurance de l’autre. C’est l’erreur la plus coûteuse : sans identification, il faut ensuite passer par la police, parfois sans résultat.
- Régler à l’amiable en liquide. Vous renoncez de fait à votre recours si les dégâts se révèlent plus lourds, et vous ne prévenez pas votre assureur.
- Attendre une éventuelle blessure pour déclarer. Le délai de cinq jours ouvrés court dès l’accident.
Et votre prime dans tout ça ?
Un sinistre où vous êtes responsable, même avec un conducteur de trottinette comme victime, peut entraîner un malus : le coefficient de réduction-majoration évolue selon les règles du bonus-malus, avec une responsabilité partagée comptée à moitié. En revanche, un sinistre où vous n’êtes pas responsable n’entraîne pas de malus. D’où l’intérêt de bien documenter les circonstances.
Questions fréquentes
La trottinette électrique est-elle obligatoirement assurée ?
Oui. La Sécurité routière rappelle qu’une assurance de responsabilité civile est obligatoire pour couvrir les dommages matériels ou corporels que l’usager peut occasionner à un tiers avec son EDPM. L’obligation pèse sur le propriétaire, ou sur le loueur pour une trottinette en libre-service. L’absence d’assurance est sanctionnée pénalement, et le FGAO peut se retourner contre le responsable non assuré.
Mon assurance auto couvre-t-elle les blessures du conducteur de la trottinette ?
Votre assurance responsabilité civile indemnise les tiers lésés dont vous êtes responsable. Les blessures du conducteur de trottinette sont indemnisées en tenant compte de sa propre faute éventuelle, selon la loi de 1985. Pour vos propres blessures, c’est la garantie individuelle conducteur de votre contrat qui joue, pas la responsabilité civile.
Que faire si le conducteur de la trottinette refuse de donner son identité ?
Ne le retenez pas physiquement. Relevez tout ce que vous pouvez (description, photo de l’engin et du lieu, témoins, caméras alentour) et déposez plainte rapidement. Prévenez votre assureur : il pourra ouvrir un recours si l’auteur est identifié. Si c’est un délit de fuite dont vous êtes victime, lisez notre guide sur l’indemnisation après un délit de fuite.
Qui paie si la trottinette appartient à un opérateur de libre-service ?
L’opérateur a l’obligation légale d’assurer ses engins et leurs utilisateurs (Sécurité routière). Relevez le numéro de l’engin et signalez l’accident à l’opérateur par son application ou son service client. Votre assureur se chargera du recours auprès de son assureur.
À retenir
Une collision avec une trottinette électrique se traite comme une collision entre deux véhicules à moteur : régime de la loi Badinter, assurance obligatoire de part et d’autre, indemnisation modulée par les fautes. Votre meilleure protection est pratique : recueillir sur place l’identité et l’assurance de l’autre conducteur, documenter l’accident, puis déclarer sans attendre. Pour compléter votre lecture, voyez aussi comment la loi protège les victimes dans le guide de la loi Badinter et la liste des erreurs de constat amiable.
Sources : Sécurité routière (ministère de l’Intérieur), dépliant « Trottinette électrique, monoroue… comment bien circuler ? » ; Assemblée nationale, question écrite n° 29054, réponse publiée au Journal officiel du 10 novembre 2020 ; décret n° 2019-1082 du 23 octobre 2019 ; loi n° 85-677 du 5 juillet 1985 ; Code des assurances, articles L211-1 et L113-2.