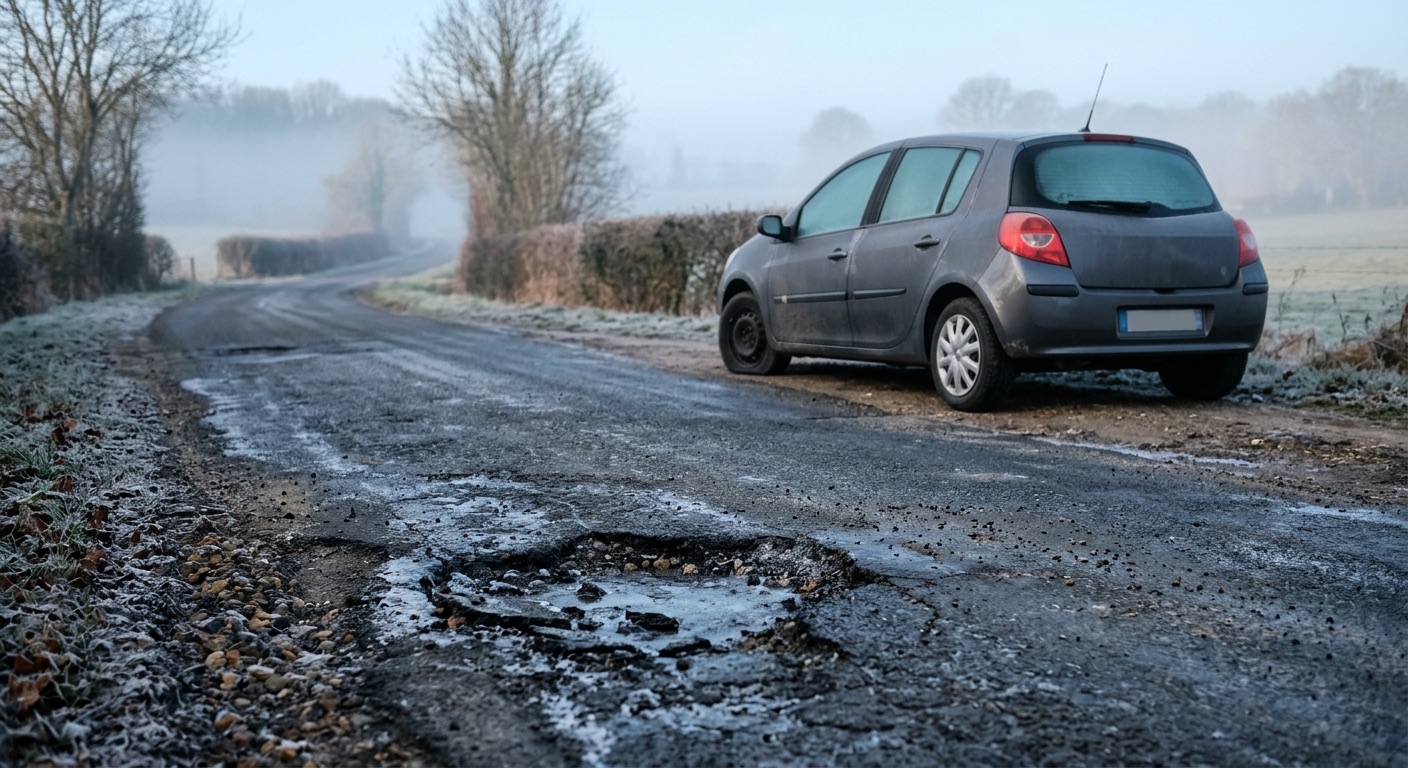
Un matin de gel, un trou que vous n’avez pas vu, un claquement sec : le pneu est éclaté, la jante voilée, parfois la géométrie faussée. La facture tombe vite, souvent entre quelques dizaines et plusieurs centaines d’euros. La question arrive tout de suite : qui paie les dégâts d’un nid-de-poule, votre assurance auto ou le gestionnaire de la route ?
La réponse tient en deux voies qui ne s’excluent pas. Votre contrat peut prendre en charge la réparation, selon les garanties souscrites. Et la collectivité responsable de la voirie peut être tenue de vous rembourser si la route était mal entretenue. Ce guide explique comment articuler les deux, dans quel ordre agir et quelles preuves réunir dès les premières minutes.
Ce que votre assurance auto couvre (ou non) après un nid-de-poule
Un nid-de-poule ne fait intervenir aucun tiers identifié : il n’y a ni autre véhicule, ni adversaire à désigner. Cette particularité décide de tout côté assurance. Selon la fiche de Justice.fr sur les garanties facultatives, la protection de votre propre véhicule dépend de la formule choisie.
- Assurance au tiers (responsabilité civile seule) : elle ne répare jamais votre voiture. Les dégâts causés par le trou restent à votre charge, sauf recours contre le gestionnaire de la route.
- Garantie « collision » : elle suppose en général un choc avec un véhicule, un piéton ou un animal identifié. Un trou dans la chaussée ne correspond pas à cette définition dans la plupart des contrats.
- Garantie « dommages tous accidents » (formule tous risques) : elle couvre les dommages à votre véhicule avec ou sans tiers, y compris quand vous êtes responsable. C’est la garantie qui prend en charge un nid-de-poule.
Pour comparer précisément les formules, notre guide tiers, intermédiaire ou tous risques détaille ce que chacune inclut.
Le piège des pneus et des jantes
Le premier dégât d’un nid-de-poule, c’est le pneu. Or beaucoup de contrats traitent les pneumatiques à part. Deux cas de figure reviennent :
- le contrat exclut les dégâts limités aux seuls pneus (crevaison, éclatement, hernie), sauf si le choc a aussi endommagé une autre pièce du véhicule ;
- le contrat propose une garantie pneumatique en option, parfois incluse dans les formules les plus complètes.
Autrement dit, un pneu éclaté seul peut être refusé, alors qu’un pneu éclaté accompagné d’une jante déformée ou d’un triangle de suspension tordu entre plus facilement dans la garantie. Vérifiez la rubrique « exclusions » de vos conditions générales : selon Justice.fr, les exclusions doivent figurer clairement au contrat. Notre article sur la lecture des exclusions de garantie aide à les repérer.
Franchise et malus : ce qui reste à votre charge
Même quand la garantie joue, la franchise est déduite de l’indemnité. Sur un sinistre de quelques centaines d’euros, elle peut absorber presque tout le remboursement. Faites le calcul avant de déclarer : si la réparation coûte 250 € et la franchise 300 €, la déclaration ne rapporte rien. Notre guide sur la franchise en assurance auto explique les montants habituels.
Côté bonus-malus, le coefficient sanctionne en principe les sinistres où votre responsabilité est engagée envers un tiers. Un dommage causé à votre seul véhicule par un défaut de la route n’est pas un accident responsable au sens du barème. Les assureurs peuvent toutefois relever votre prime au renouvellement selon leur politique commerciale : demandez à votre assureur, par écrit, comment le sinistre sera classé. Le cas voisin d’un accident seul en cause est traité dans un article dédié.
Le recours contre le gestionnaire de la route
La seconde voie est le recours contre la collectivité qui gère la chaussée. Il repose sur le défaut d’entretien normal de l’ouvrage public, un régime de responsabilité appliqué par les juridictions administratives. Le principe : l’usager qui subit un dommage à cause de l’état d’une route peut obtenir réparation s’il établit le lien entre l’ouvrage et le dommage.
Qui est responsable de la route où vous avez roulé
Le bon destinataire dépend de la nature de la voie, pas de l’endroit où habite le conducteur :
- Voie communale : la commune, ou l’intercommunalité si elle a reçu la compétence voirie (communauté de communes, métropole).
- Route départementale : le département.
- Route nationale ou voie rapide non concédée : l’État, par l’intermédiaire de la direction interdépartementale des routes concernée.
- Autoroute à péage : la société concessionnaire. La démarche et la juridiction compétente diffèrent ; un avocat ou votre protection juridique vous orienteront.
En cas de doute, la mairie ou le numéro de la route (C, D, N, A) sur les panneaux et sur Google Maps permettent d’identifier le gestionnaire. Écrire à la mauvaise collectivité fait perdre du temps, mais elle doit en principe transmettre votre demande à la bonne.
Ce que le juge regarde
Pour obtenir réparation, vous devez prouver le dommage et le lien de causalité avec le défaut de la chaussée. En face, le gestionnaire peut démontrer qu’il a assuré un entretien normal, par exemple un trou apparu très récemment, signalé ou rebouché dans un délai raisonnable. Les décisions des tribunaux administratifs tiennent notamment compte :
- de la profondeur et de l’étendue du trou (un défaut mineur peut ne pas suffire) ;
- de la signalisation : un trou ni signalé ni protégé pèse en faveur de l’usager ;
- de l’ancienneté du défaut et de la connaissance qu’en avait la collectivité ;
- de votre comportement : une vitesse inadaptée ou une inattention peut réduire, voire écarter, l’indemnisation.
Les preuves à réunir dans les premières heures
Un nid-de-poule se rebouche vite. Sans preuve, le dossier s’effondre. Voici la liste à suivre sur place, si vous pouvez vous arrêter en sécurité :
- Photographiez le trou de près, avec un objet de référence (une règle, une chaussure) pour donner la profondeur, puis de loin pour situer la route.
- Photographiez les dégâts du véhicule : pneu, jante, bas de caisse.
- Notez l’adresse précise, le numéro de la route, la date et l’heure. Une capture de la position sur une application cartographique sert de repère.
- Recueillez les coordonnées d’éventuels témoins. Si la chaussée est dangereuse, vous pouvez aussi demander à la police municipale ou à la gendarmerie de faire une main courante, voire un constat.
- Faites établir un devis, puis conservez la facture de réparation et celle du dépannage éventuel.
- Gardez le pneu abîmé : un garagiste peut attester de la nature du choc.
Pour les dossiers à enjeu, un commissaire de justice peut constater l’état de la chaussée, au prix d’un coût supplémentaire. Si un enregistreur embarqué a filmé le trajet, la vidéo peut servir d’élément : voyez notre article sur la valeur juridique de la dashcam.
Dans quel ordre agir : assureur d’abord, commune ensuite
Les deux démarches peuvent se mener en parallèle, mais l’ordre compte. Voici la logique la plus protectrice :
- Déclarez le sinistre à votre assureur si vous avez une garantie dommages tous accidents et que le montant dépasse nettement la franchise. Le délai légal de déclaration est de cinq jours ouvrés à compter de la connaissance du sinistre (article L113-2 du Code des assurances). Votre assureur vous indemnise plus vite que la collectivité.
- Adressez une demande d’indemnisation écrite au gestionnaire, en recommandé avec accusé de réception, avec les photos, le devis ou la facture et un récit factuel. Précisez le montant demandé, franchise comprise si l’assureur a déjà payé.
- Si l’assureur a indemnisé, il peut se retourner contre le gestionnaire (c’est le mécanisme de la subrogation) ; vous pouvez réclamer pour votre part la franchise et les frais non remboursés.
Sans garantie tous risques, la demande à la collectivité est votre seule voie : elle ne doit pas attendre.
Les délais à connaître
- Silence de deux mois : sans réponse de la collectivité, la demande est en principe considérée comme rejetée au bout de deux mois.
- Recours devant le tribunal administratif : en cas de rejet, le délai usuel pour saisir le juge est de deux mois à compter de la décision ou de la notification, sous réserve des mentions des voies de recours.
- Prescription quadriennale : les créances sur les personnes publiques se prescrivent par quatre ans, à partir du 1er janvier de l’année suivant celle du dommage (loi du 31 décembre 1968).
Ne vous reposez pas sur ces repères pour un dossier lourd : un recours précontentieux mal rédigé peut coûter des mois. Votre contrat de protection juridique auto prend en charge, selon ses plafonds, une partie des frais de procédure.
Faut-il un avocat ?
Pour les dommages de travaux publics, la représentation par un avocat n’est en principe pas obligatoire devant le tribunal administratif. Pour les petits montants, un juge unique statue souvent, et l’appel est en général fermé. Renseignez-vous auprès du greffe du tribunal de votre domicile avant de vous lancer.
Les erreurs fréquentes
- Réparer sans preuve : une fois le pneu changé et le trou rebouché, il ne reste rien à montrer.
- Déclarer un sinistre inférieur à la franchise : cela ne rapporte rien et peut être inscrit à votre dossier.
- Écrire à la mauvaise administration sans garder la preuve de l’envoi.
- Attendre l’année suivante : la prescription quadriennale court à partir du 1er janvier suivant le dommage.
- Cacher une vitesse excessive ou un téléphone au volant : une fausse déclaration expose à des sanctions (voir notre article sur la fausse déclaration).
Questions fréquentes
Mon pneu est éclaté sur un nid-de-poule : mon assurance rembourse-t-elle ?
Cela dépend de votre contrat. En formule au tiers, non. En tous risques, la garantie dommages tous accidents peut jouer, mais certains contrats excluent les dégâts limités aux seuls pneus. Relisez la clause « pneumatiques » et la rubrique exclusions.
Puis-je réclamer à la mairie si l’assurance m’a déjà remboursé ?
Vous pouvez réclamer la part non remboursée, notamment la franchise. L’assureur dispose lui-même d’un recours contre le responsable pour récupérer la somme qu’il a versée.
Le nid-de-poule était signalé par un panneau : ai-je encore un recours ?
Un trou signalé pèse en faveur de la collectivité, qui peut soutenir qu’elle a pris les mesures nécessaires et que vous deviez adapter votre conduite. Le recours reste possible mais plus difficile.
Combien de temps ai-je pour agir ?
Cinq jours ouvrés pour déclarer le sinistre à votre assureur, puis jusqu’à quatre ans pour réclamer à une personne publique, à compter du 1er janvier suivant le dommage. Plus vous agissez tôt, plus les preuves sont solides.
Faut-il faire constater le nid-de-poule par la police ?
Ce n’est pas obligatoire. Une main courante ou un constat renforce le dossier, surtout si le trou est rebouché peu après. Les photos datées et les témoins restent les preuves les plus utiles.
À retenir
Après un nid-de-poule, photographiez avant de réparer, calculez l’intérêt de déclarer au regard de la franchise, puis écrivez au gestionnaire de la route en recommandé. Pour approfondir, consultez nos articles sur la déclaration de sinistre, sur la couverture des pneus hiver et sur la réclamation à son assureur. Pour un cas particulier, rapprochez-vous de votre assureur, d’un avocat ou d’une association de consommateurs : cet article informe, il ne remplace pas un conseil personnalisé.
Sources : Justice.fr (garanties facultatives d’assurance auto), Service-Public.fr (indemnisation des dégâts matériels), Code des assurances (article L113-2), loi du 31 décembre 1968 sur la prescription des créances publiques, jurisprudence des tribunaux administratifs sur le défaut d’entretien normal. Informations relevées en novembre 2026.