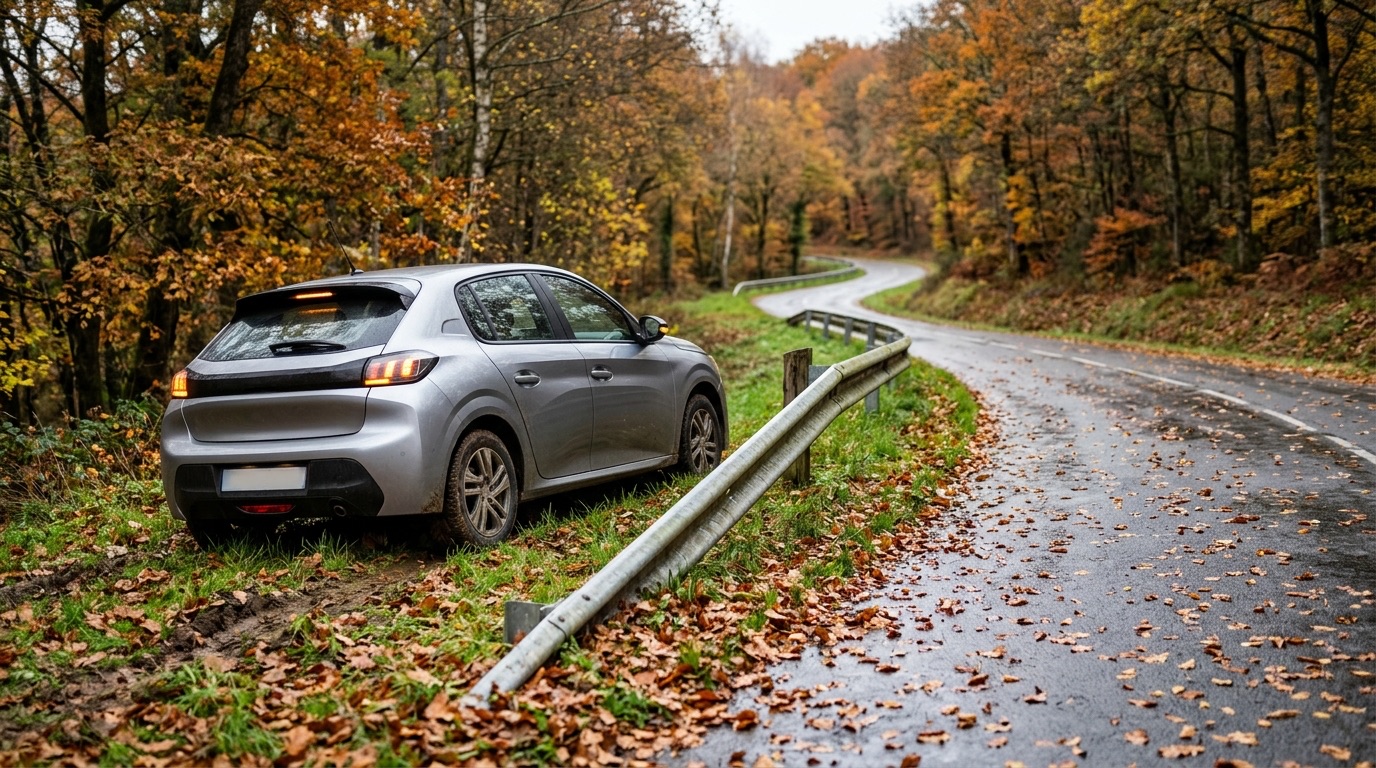
Un trottoir mal évalué, une plaque de verglas, une plaque de feuilles mouillées dans un virage : le véhicule finit dans un fossé ou contre un poteau, sans autre voiture impliquée. On se dit alors que l’assurance « va payer », puisque l’on est assuré. Or c’est précisément dans ce scénario que l’écart entre ce que l’on croit couvert et ce que le contrat couvre vraiment se révèle le plus brutalement.
Voici ce qui est indemnisé quand on est seul en cause, ce qui ne l’est pas, ce que cela change sur la prime, et les gestes qui évitent de perdre ses droits. Ce guide est informatif : pour un contrat précis, seules vos conditions générales et particulières font foi, et votre assureur ou un courtier reste l’interlocuteur à consulter.
Accident seul en cause : de quoi parle-t-on exactement ?
On parle d’accident seul (ou « sans tiers identifié ») lorsque votre véhicule est le seul véhicule impliqué : sortie de route, choc contre un mur, un arbre ou un mobilier urbain, tonneau, collision avec un animal domestique, chute sur une chaussée dégradée. Le conducteur est alors, dans la grande majorité des cas, considéré comme « responsable » au sens du contrat, puisqu’aucun tiers n’est à l’origine du dommage.
Deux types de dommages sont à distinguer, car ils ne relèvent pas de la même garantie :
- les dommages matériels à votre véhicule : carrosserie, mécanique, éléments de sécurité ;
- les dommages causés à autrui ou à ses biens : un passager blessé, une clôture, un panneau, un mur de propriété ;
- vos propres blessures en tant que conducteur.
La responsabilité civile ne répare pas votre propre voiture
La garantie de responsabilité civile est la seule obligatoire en France pour circuler. Elle a une fonction précise : indemniser les autres. Elle prend en charge les dommages que vous causez à des tiers (personnes transportées, piétons, propriétaires de biens abîmés), mais ne rembourse ni les réparations de votre véhicule, ni vos propres blessures.
Concrètement, si vous êtes assuré « au tiers » et que vous heurtez seul un poteau :
- le poteau, ou le mur, ou la barrière endommagée est pris en charge au titre de la responsabilité civile ;
- votre voiture, elle, reste à votre charge, y compris si elle est irréparable ;
- vos blessures ne sont pas indemnisées par ce volet du contrat.
C’est la différence essentielle avec une formule comportant des garanties facultatives, que nous détaillons dans notre article sur le choix entre tiers, intermédiaire et tous risques.
La garantie « dommages tous accidents » : la clé de l’accident seul
Pour que votre propre véhicule soit réparé ou indemnisé après un accident seul, il faut avoir souscrit une garantie qui couvre vos dommages matériels quelle que soit la responsabilité. Elle porte selon les assureurs des noms voisins : « dommages tous accidents », « dommages collision » ou « tous risques ». Elle est incluse dans la formule tous risques et parfois proposée en option dans certaines formules intermédiaires.
Quatre points à vérifier dans votre contrat :
- le périmètre exact : certaines formules limitent la garantie aux collisions avec un « corps fixe ou mobile identifié », ce qui peut compliquer la prise en charge d’une simple sortie de route ou d’un tonneau ;
- la franchise : en accident seul, elle s’applique systématiquement et sa valeur figure dans vos conditions particulières ;
- la base d’indemnisation : valeur de remplacement à dire d’expert ou valeur à neuf pendant une durée limitée, ce qui change beaucoup le montant versé sur un véhicule récent ;
- les exclusions : alcool, stupéfiants, absence de permis valable ou défaut d’entretien manifeste peuvent réduire ou supprimer la prise en charge (voir notre guide sur la lecture des exclusions de garantie).
Si le véhicule est jugé non réparable à un coût raisonnable, l’assureur peut qualifier le sinistre de véhicule économiquement irréparable : vos droits sont alors décrits dans notre article sur le VEI.
Vos blessures : un angle mort fréquent
C’est le point le moins connu. La loi Badinter du 5 juillet 1985 protège les victimes d’accidents de la circulation impliquant un véhicule terrestre à moteur, mais elle protège surtout les passagers et les piétons. Le conducteur qui est lui-même l’auteur de son accident voit son droit à indemnisation limité, voire exclu, lorsqu’il a commis une faute. Notre guide sur la loi Badinter détaille cette règle.
Conséquence pratique : sans garantie spécifique, un conducteur blessé seul en cause peut ne recevoir aucune indemnisation de son assureur auto pour son préjudice corporel (soins non couverts par la Sécurité sociale, perte de revenus, séquelles). Il existe pour cela une garantie facultative, la garantie individuelle conducteur (ou « garantie du conducteur »), dont les plafonds varient fortement d’un contrat à l’autre. Nous y consacrons un article complet : pourquoi la souscrire même avec un tous risques.
Les passagers de votre véhicule, eux, sont généralement indemnisés pour leurs dommages corporels : c’est votre responsabilité civile qui intervient. C’est aussi pour cela que l’assurance auto est obligatoire.
Ce qui est couvert, ce qui ne l’est pas : le tableau de synthèse
- Dégâts sur le mur, la barrière ou le véhicule d’autrui : couverts par la responsabilité civile, quelle que soit la formule.
- Blessures des passagers : couvertes par la responsabilité civile, sauf cas particuliers prévus par la loi.
- Réparation de votre véhicule : couverte uniquement avec une garantie dommages tous accidents (ou tous risques), sous déduction de la franchise.
- Vos blessures de conducteur : couvertes uniquement avec une garantie individuelle conducteur, dans la limite de son plafond.
- Effets personnels détériorés : selon les options du contrat, souvent non couverts ou plafonnés.
L’effet sur le bonus-malus et sur la prime
Un accident seul en cause est en principe traité comme un sinistre responsable. Le coefficient de réduction-majoration (le « bonus-malus ») est alors multiplié par 1,25, soit une majoration de 25 %. Si la responsabilité est seulement partielle, la majoration est de 12,5 % (coefficient multiplié par 1,125). À l’inverse, chaque année sans sinistre responsable, le coefficient diminue de 5 %, dans le respect des bornes légales (0,50 minimum, 3,50 maximum).
Deux conséquences à garder en tête :
- la majoration s’applique à l’échéance suivante, et peut s’accompagner d’une révision de la prime par l’assureur au-delà du seul coefficient officiel ;
- la règle d’effacement du malus dépend de la durée sans sinistre responsable : notre article sur la durée réelle d’un malus explique comment il s’efface.
Pour limiter l’impact d’un sinistre, voir aussi les leviers légaux pour éviter une surprime.
Faut-il déclarer un petit accident seul ?
La tentation est grande de payer soi-même une réparation modeste pour ne pas subir de malus. Cette stratégie est parfois rationnelle, mais elle n’est pas sans risque :
- si seul votre véhicule est touché et que vous réparez à vos frais, vous renoncez simplement à votre indemnisation : c’est un choix économique ;
- si un tiers est lésé (barrière, mur, véhicule garé), il peut vous réclamer réparation plus tard : ne pas déclarer, c’est vous exposer à une dette que votre assureur ne couvrira pas s’il n’a pas été prévenu à temps ;
- si vous êtes blessé, ou si un passager l’est, la déclaration est indispensable.
En cas de doute, demandez à votre assureur le coût estimé de la franchise et du malus avant de décider, et comparez avec le devis de réparation.
Les bons gestes juste après un accident seul
- Sécuriser les lieux : gilet, triangle, feux de détresse, puis appeler les secours (112 ou 15 / 18) en cas de blessé.
- Photographier le véhicule, l’emplacement, la trace de freinage, l’état de la chaussée et les éventuels dégâts sur du mobilier urbain.
- Établir un constat même sans tiers : une description écrite des circonstances sert de base à votre déclaration. Si un propriétaire de bien endommagé est présent, faites-lui signer le constat.
- Prévenir les forces de l’ordre si des dégâts importants touchent la voie publique ou si des blessés sont à déplorer : un procès-verbal peut être utile pour la suite.
- Faire remorquer le véhicule plutôt que le réparer sommairement : un dépannage organisé via la garantie assistance (voir l’assistance 0 km) conserve les preuves et évite des frais.
- Déclarer le sinistre dans les délais (voir plus bas).
Pour la rédaction proprement dite, notre guide sur la déclaration de sinistre auto détaille les rubriques à remplir.
Le délai pour déclarer : cinq jours ouvrés minimum
Selon l’article L113-2 du Code des assurances, le délai de déclaration d’un sinistre ne peut pas être inférieur à cinq jours ouvrés à compter du moment où vous en avez connaissance. Votre contrat peut prévoir un délai plus long, jamais plus court. La Cour de cassation a jugé que la clause qui impose un délai inférieur au minimum légal est inopposable à l’assuré (Cass. 2e civ., 21 janvier 2021, n° 19-13347).
Ce délai n’est pas un permis d’attendre : une déclaration tardive peut entraîner des difficultés de preuve, et l’assureur peut invoquer un préjudice si le retard l’a empêché de constater les dégâts. Plus la déclaration est rapide et complète, plus l’expertise est simple.
Cas particuliers qui prêtent à confusion
Collision avec un animal sauvage
Le choc contre un sanglier ou un chevreuil n’est pas toujours traité comme un accident seul : selon le contrat, il relève de la garantie dommages tous accidents ou d’une garantie dédiée. Voir notre article sur la collision avec un sanglier ou un chevreuil.
Intempéries, grêle, inondation
Un arbre tombé sur la chaussée ou une inondation relèvent d’autres garanties (tempête, catastrophes naturelles) et non de l’accident seul. La distinction compte pour la franchise et le malus. Notre guide sur la garantie tempête et grêle précise ces cas.
Conduite sous l’empire de l’alcool
Un accident seul avec alcool au volant est le cas typique où l’assureur peut opposer des exclusions ou réduire l’indemnité. Les limites sont détaillées dans notre article sur l’alcool au volant.
Que faire si l’assureur refuse ou minore l’indemnisation ?
Si le refus vous paraît contestable : demandez-le par écrit en précisant la clause invoquée, relisez-la dans vos conditions générales, puis saisissez le service réclamations de l’assureur. En cas d’échec, le médiateur de l’assurance peut être saisi gratuitement (voir comment le saisir). Pour contester l’estimation des dégâts, notre guide sur la contre-expertise décrit la marche à suivre.
Comment vérifier votre contrat avant d’en avoir besoin
Un quart d’heure suffit. Sortez vos conditions particulières et cherchez :
- si la garantie « dommages tous accidents » ou « tous risques » est bien mentionnée, avec le montant de la franchise ;
- le plafond de la garantie individuelle conducteur, ou son absence ;
- la définition de la valeur de remplacement et la durée éventuelle de la valeur à neuf ;
- la liste des exclusions (alcool, stupéfiants, conducteur non désigné, usage non déclaré).
Si votre véhicule a perdu de la valeur, comparez ensuite le coût de la formule tous risques et le risque réel : pour une voiture ancienne, une couverture limitée à la responsabilité civile peut être cohérente, à condition d’assumer d’être seul à payer en cas d’accident sans tiers.
Questions fréquentes
Mon assurance au tiers rembourse-t-elle ma voiture après un accident seul ?
Non. La responsabilité civile couvre uniquement les dommages causés à autrui. Pour que votre propre véhicule soit pris en charge, il faut une garantie dommages tous accidents ou une formule tous risques, avec application de la franchise.
Un accident seul fait-il augmenter mon malus ?
Oui, en principe. Un sinistre entièrement responsable majore le coefficient de 25 % (multiplié par 1,25), contre 12,5 % pour une responsabilité partielle. Le coefficient diminue ensuite de 5 % par année sans sinistre responsable.
Suis-je indemnisé si je suis blessé seul en cause ?
Pas automatiquement. Le conducteur auteur de son accident n’est pas protégé comme un passager par la loi Badinter. Seule une garantie individuelle conducteur ou un contrat de prévoyance permet une indemnisation, dans la limite de ses plafonds.
Quel délai pour déclarer un accident seul ?
Au moins cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre (article L113-2 du Code des assurances). Votre contrat peut prévoir plus long, jamais plus court. Déclarez le plus tôt possible.
Puis-je réparer à mes frais sans prévenir l’assureur ?
Si seul votre véhicule est touché, c’est possible, mais vous renoncez à toute indemnisation. Si un tiers ou un bien public est endommagé, ou s’il y a un blessé, il vaut mieux déclarer pour que la responsabilité civile joue.
À retenir
Après un accident seul, la responsabilité civile protège les autres, pas vous. Votre véhicule dépend de la garantie dommages tous accidents, vos blessures de la garantie individuelle conducteur, et votre prime de la majoration de 25 % du bonus-malus. Vérifier ces trois points dans vos conditions particulières avant l’hiver coûte moins cher que de les découvrir au bord d’un fossé. Pour aller plus loin, lisez notre article sur le lien entre pneus hiver, loi Montagne et assurance et celui sur les délais d’indemnisation après un sinistre.
Sources : article L113-2 du Code des assurances (délai de déclaration), arrêt Cass. 2e civ., 21 janvier 2021, n° 19-13347, loi n° 85-677 du 5 juillet 1985 (Badinter), règles du coefficient de réduction-majoration prévues par le Code des assurances et présentées par Service-Public.fr et les assureurs. Informations générales, non constitutives d’un conseil personnalisé : consultez votre assureur ou un courtier pour votre situation.