
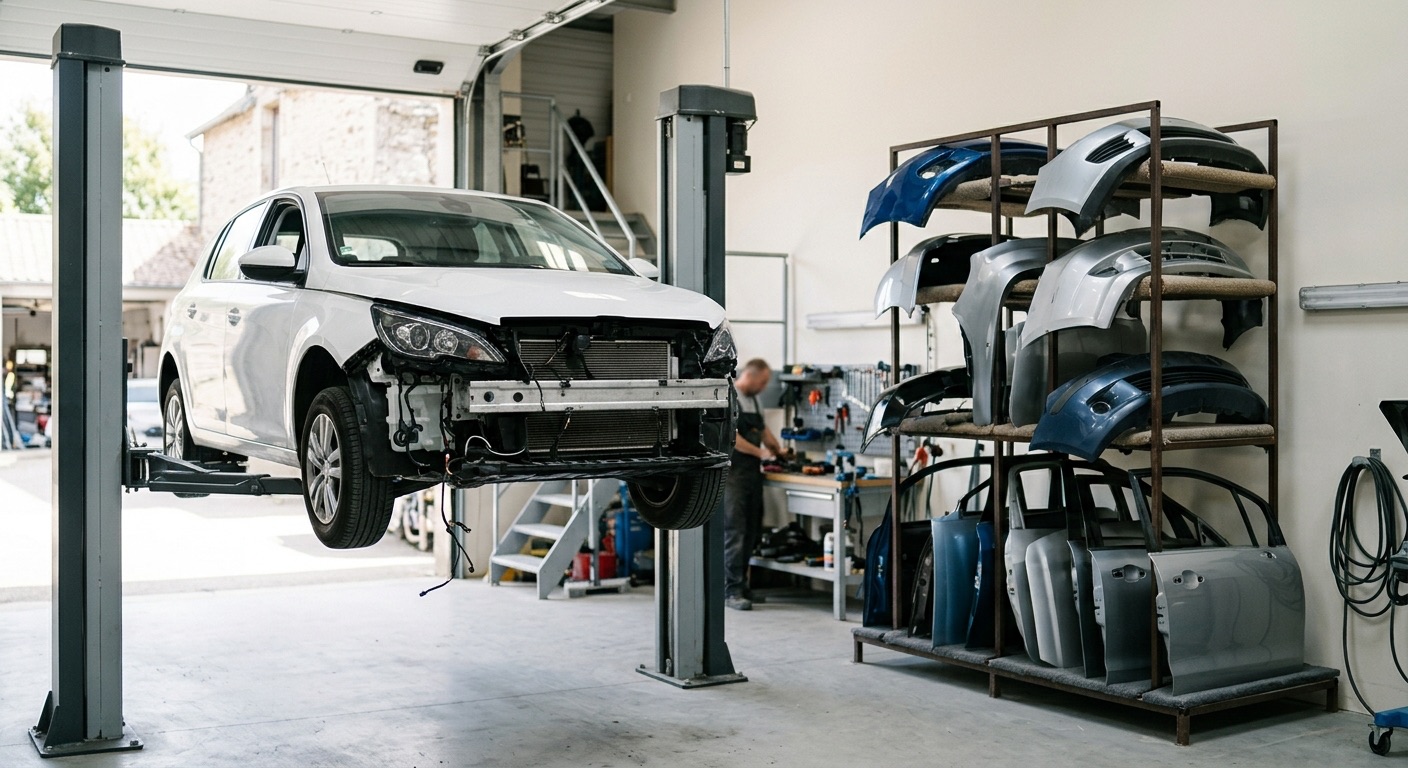
Votre pare-chocs est enfoncé, le garage vous annonce un devis, et une question inattendue tombe : « Souhaitez-vous des pièces neuves ou des pièces de réemploi ? » Beaucoup d’automobilistes hésitent, par peur de rouler avec une pièce « d’occasion » ou d’être mal indemnisés s’ils refusent. Les pièces de réemploi après un sinistre obéissent pourtant à des règles précises, et votre assurance auto joue un rôle bien plus nuancé qu’on ne le croit.
Cet article fait le point sur ce que le droit impose aux garages, ce que votre assureur peut proposer, ce que vous gardez le droit de refuser et les questions à poser avant de signer un ordre de réparation.
Pièces de réemploi, PIEC, pièces d’occasion : de quoi parle-t-on ?
Le vocabulaire prête à confusion. Dans le langage courant, on parle de « pièces d’occasion ». Les textes et les professionnels parlent de pièces issues de l’économie circulaire, abrégées en PIEC. Cette famille recouvre deux grandes catégories :
- Les pièces de réemploi : elles proviennent d’un véhicule retiré de la circulation (épave, véhicule économiquement irréparable) et sont démontées, contrôlées puis revendues telles quelles, sans transformation.
- Les pièces issues de la réutilisation ou remises en état : elles ont été reconditionnées ou échangées dans le cadre d’un échange standard.
Elles s’opposent aux pièces neuves d’origine constructeur et aux pièces neuves de qualité équivalente fabriquées par un équipementier indépendant. Ces trois familles coexistent dans les ateliers, et la facture de réparation en dépend directement.
Une pièce de réemploi n’est pas une pièce « au rabais » : elle a été fabriquée à l’origine aux normes du constructeur. Ce qui change, c’est son historique, pas son principe.
Ce que la loi impose aux garages
L’article L224-67 du Code de la consommation prévoit que tout professionnel qui commercialise des prestations d’entretien ou de réparation de véhicules automobiles doit permettre à ses clients d’opter pour des pièces issues de l’économie circulaire, lorsque de telles pièces existent pour la réparation demandée. Cette obligation est entrée en application le 1er janvier 2017, à la suite du décret n° 2016-703 du 30 mai 2016.
Plusieurs points méritent d’être connus :
- L’obligation pèse sur le réparateur, pas sur l’assureur. C’est le garage ou le carrossier qui doit informer et proposer.
- Toutes les pièces ne sont pas concernées. Les textes visent surtout les pièces de carrosserie amovibles, les éléments de garnissage intérieur et sellerie, et les optiques. Les pièces de sécurité ou d’usure critique ne sont généralement pas proposées en réemploi.
- Des exceptions existent : réparation gratuite ou prise en charge par une garantie contractuelle, délai incompatible avec l’immobilisation du véhicule, ou risque jugé sérieux pour l’environnement ou la santé.
- Depuis le 1er avril 2019, l’information doit être plus claire : un affichage visible dans l’atelier ou à l’accueil, et un choix exprimé par le client avant la signature de l’ordre de réparation, sur un support durable.
Ces informations sont rappelées par la DGCCRF et par l’Institut national de la consommation. En pratique, le garage doit vous poser la question : si vous constatez qu’on ne vous l’a jamais posée, le premier réflexe est de la poser vous-même avant de signer.
Le rôle de votre assureur dans le choix des pièces
C’est ici que les confusions sont les plus fréquentes. L’assureur n’est pas, par principe, celui qui « impose » des pièces d’occasion. Son rôle dépend de la manière dont votre sinistre est pris en charge.
Si vous choisissez librement votre garage
Vous restez maître de votre réparateur : le principe du libre choix est détaillé dans notre article sur le libre choix du garagiste après un sinistre. Le garage vous remet un devis, l’assureur l’examine, éventuellement par l’intermédiaire d’un expert, puis vous indemnise selon les garanties de votre contrat. Le garage vous propose les pièces dans le cadre de son obligation légale.
Si vous passez par un réparateur agréé
De nombreux assureurs et mutuelles disposent d’un réseau de garages agréés. Ils y gagnent des délais plus courts et souvent une avance de frais supprimée pour l’assuré. En contrepartie, ces assureurs mettent fréquemment en avant l’usage de pièces de réemploi quand elles existent. Plusieurs d’entre eux, comme la Matmut ou Groupama, indiquent sur leurs sites que les réparations réalisées avec des PIEC sont garanties dans les mêmes conditions que celles faites avec des pièces neuves.
Selon les contrats, certaines conditions particulières peuvent prévoir des avantages (franchise réduite, véhicule de remplacement, absence d’avance de frais) quand vous choisissez le réseau. Lisez la clause correspondante : c’est le contrat qui fait foi, pas la plaquette commerciale.
Ce que l’assureur ne peut pas faire à votre place
Il peut vous proposer un réparateur ou un type de pièce. Il ne peut pas vous empêcher de faire réparer votre véhicule où vous le souhaitez, ni modifier unilatéralement le montant de votre indemnisation sans la justifier par une expertise. En cas de désaccord sur le chiffrage, la marche à suivre est décrite dans notre guide pour contester une expertise auto après un accident.
Pièces de réemploi ou pièces neuves : le comparatif honnête
Choisir ne revient pas à arbitrer entre « bien » et « mal ». Chaque option a ses avantages.
- Prix : une pièce de réemploi coûte généralement moins cher qu’une pièce neuve constructeur. L’écart varie beaucoup selon le modèle et la rareté de la pièce.
- Disponibilité : sur un modèle ancien ou rare, la pièce de réemploi est parfois la seule disponible rapidement.
- Esthétique : une pièce de carrosserie de réemploi est souvent déjà peinte à la teinte d’origine du véhicule démonté. Si sa couleur diffère de la vôtre, le carrossier devra la repeindre, et ce coût entre dans le calcul.
- Garantie : le professionnel doit vous indiquer la garantie applicable à la pièce et à la main-d’œuvre. Demandez-la par écrit.
- Valeur du véhicule : sur une voiture récente encore sous garantie constructeur ou d’une grande valeur, certains propriétaires préfèrent le neuf d’origine. C’est une décision personnelle, mais elle peut modifier le montant que l’assureur accepte de prendre en charge si le contrat prévoit un plafond ou une vétusté.
Peut-on refuser les pièces de réemploi ?
Oui, dans la grande majorité des situations. L’obligation légale du garage est de vous proposer cette possibilité, pas de vous l’imposer. Vous pouvez donc exiger des pièces neuves, sous réserve de deux conséquences pratiques :
- Le coût : si votre contrat prévoit une indemnisation calculée sur la base des pièces de réemploi quand elles sont disponibles, la différence éventuelle de prix peut rester à votre charge. Vérifiez ce point dans vos conditions générales avant d’engager les travaux.
- Le délai : une pièce neuve sur commande peut allonger l’immobilisation, ce qui pèse sur votre mobilité. Notre article sur le véhicule de remplacement pendant une réparation détaille ce que votre contrat peut couvrir pendant ce temps.
À l’inverse, si vous souhaitez des pièces de réemploi et que votre garage n’en propose pas alors qu’elles existent pour votre réparation, vous pouvez le lui demander explicitement, puis saisir la DDPP de votre département (direction départementale de la protection des populations) ou signaler le manquement sur la plateforme SignalConso de la DGCCRF.
Cas particuliers à connaître
Véhicule sous garantie constructeur
Lorsque votre voiture est encore sous garantie contractuelle du constructeur, l’obligation de proposer des PIEC peut ne pas s’appliquer à la réparation concernée. Si vous avez un doute, demandez au garage de vous indiquer par écrit si la réparation relève de la garantie ou de votre assurance.
Véhicule économiquement irréparable
Quand le coût des réparations dépasse la valeur du véhicule, le raisonnement change : l’assureur calcule une indemnisation en valeur de remplacement plutôt qu’un chiffrage de pièces. Notre guide sur le véhicule économiquement irréparable explique vos options dans ce cas.
Bris de glace
Le pare-brise relève d’une garantie distincte, avec ses propres règles de franchise et de réparation, détaillées dans l’article consacré à la garantie bris de glace. Les logiques de choix de pièces ne s’y appliquent pas de la même manière.
Les bons réflexes avant de signer l’ordre de réparation
- Lisez votre contrat : repérez la clause sur les pièces, la vétusté et les réseaux agréés.
- Demandez un devis détaillé qui distingue pièces neuves, pièces de réemploi et main-d’œuvre.
- Exprimez votre choix par écrit : c’est une exigence de l’information du consommateur, et c’est aussi votre meilleure preuve en cas de litige.
- Faites valider le chiffrage par l’assureur avant le début des travaux, surtout si vous demandez des pièces neuves alors que des pièces de réemploi existent.
- Conservez la facture et la garantie de chaque pièce posée.
- Contrôlez la remise du véhicule : teinte, jeu des ouvrants, fonctionnement des optiques.
Pour accélérer le règlement une fois les travaux engagés, vous pouvez consulter nos conseils pour réduire le délai d’indemnisation après un sinistre auto et pour négocier votre indemnisation quand le chiffrage vous paraît insuffisant.
Que faire en cas de litige ?
Si votre assureur refuse de prendre en charge la différence de coût, réduit votre indemnisation pour un motif que vous contestez ou si le garage ne respecte pas son devoir d’information, la démarche se fait par paliers :
- Réclamation écrite auprès du service client de l’assureur ou du garage, en rappelant les faits et le devis.
- Saisine du médiateur de l’assurance si le désaccord persiste avec l’assureur, après la réponse de son service de réclamations.
- Signalement à la DGCCRF (SignalConso) ou à la DDPP pour un manquement du garage à son obligation d’information.
- Action en justice en dernier recours, éventuellement avec l’appui de votre garantie de protection juridique.
Pour un cas particulier, une association de consommateurs, un courtier indépendant ou un avocat pourra analyser votre contrat et vos pièces : cet article donne un cadre général, pas un conseil adapté à votre dossier.
Questions fréquentes
Mon assureur peut-il m’obliger à accepter des pièces de réemploi ?
Le droit impose au garage de vous proposer cette option, pas à l’assureur de vous l’imposer. Cependant, votre contrat ou un avantage lié à son réseau de réparateurs agréés peut orienter le chiffrage de l’indemnisation. Relisez vos conditions générales et particulières avant de refuser.
Les pièces de réemploi sont-elles garanties ?
Le professionnel doit vous informer des garanties qui s’appliquent à la pièce et à la réparation. Plusieurs assureurs indiquent que leurs réparateurs agréés garantissent le travail réalisé avec des PIEC dans les mêmes conditions qu’avec des pièces neuves. Demandez toujours cette garantie par écrit sur le devis ou la facture.
Quelles pièces peut-on remplacer par du réemploi ?
Il s’agit surtout de pièces de carrosserie amovibles (portières, capot, ailes, pare-chocs), d’éléments d’habitacle et d’optiques. Les pièces touchant à la sécurité critique ou à l’usure rapide sont rarement concernées. Votre garagiste vous indiquera celles disponibles pour votre modèle.
Que se passe-t-il si mon garage ne me propose pas de pièces de réemploi ?
Si de telles pièces existent pour votre réparation et que vous n’avez reçu aucune information, demandez-les par écrit. En cas de refus injustifié ou d’absence d’information, vous pouvez signaler la situation à la DDPP de votre département ou sur SignalConso.
Le choix des pièces change-t-il mon bonus-malus ?
Non : le coefficient de réduction-majoration dépend de la responsabilité dans le sinistre, pas du type de pièces utilisées pour la réparation.
À retenir
Les pièces de réemploi sont une option encadrée par la loi, qui doit vous être proposée par le garage. Votre assureur peut la favoriser, notamment dans son réseau agréé, mais ne peut pas vous retirer le libre choix de votre réparateur. Avant de signer, comparez le devis, vérifiez les clauses de votre contrat et exprimez votre choix par écrit. Pour aller plus loin sur vos droits en cas de sinistre, consultez notre article sur le véhicule abîmé ou volé chez le garagiste.
Sources : article L224-67 du Code de la consommation ; décret n° 2016-703 du 30 mai 2016 ; informations de l’Institut national de la consommation et de la DGCCRF sur les pièces issues de l’économie circulaire ; pages d’information publiées par des assureurs (Matmut, Groupama). Dernière vérification des textes : octobre 2026.




 après un sinistre auto : ce que le garage doit vous proposer, le rôle de l’assureur, et comment refuser ou choisir en connaissance de cause.)