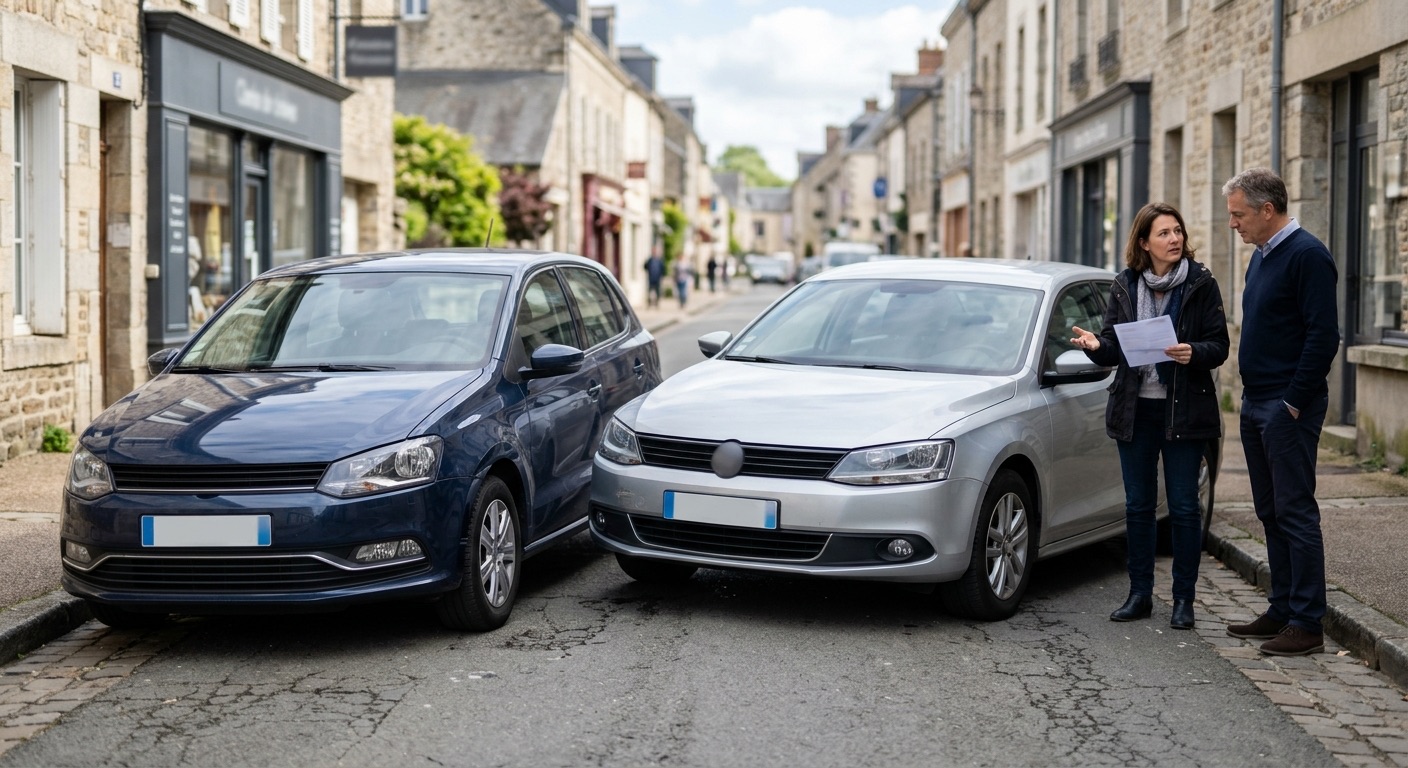
Après un accrochage à deux voitures, beaucoup d’automobilistes s’attendent à une longue guerre de papiers entre assureurs. En réalité, dans la grande majorité des cas, ce n’est pas ce qui se passe : votre propre compagnie vous indemnise directement, puis règle ses comptes de son côté avec l’assureur de l’autre conducteur. Ce mécanisme porte un nom que l’on voit rarement sur un contrat : la convention IRSA. Comprendre comment elle fonctionne vous aide à lire les courriers de votre assureur, à anticiper les délais et à savoir quand contester.
Ce guide explique à quoi sert la convention IRSA, dans quels accidents elle s’applique, comment la responsabilité y est fixée et ce que cela change concrètement pour votre franchise, votre bonus-malus et votre indemnisation. Il s’appuie sur les informations publiées par les assureurs et par France Assureurs, la fédération du secteur ; le texte exact de la convention reste la référence, et votre assureur doit pouvoir vous en expliquer l’application à votre dossier.
La convention IRSA en clair : un accord entre assureurs, pas une loi
IRSA signifie « Indemnisation directe de l’assuré et Recours entre Sociétés d’Assurance automobile ». C’est un accord conclu entre les compagnies d’assurance, et non un texte de loi. Il a succédé à une ancienne convention (dite IDA) et a été conçu pour une raison simple : éviter que les victimes d’un petit sinistre matériel attendent des mois que deux assureurs se mettent d’accord.
Le principe tient en deux temps :
- L’indemnisation directe : votre assureur vous indemnise lui-même, d’après votre contrat, sans attendre la position de l’assureur adverse.
- Le recours entre assureurs : il se retourne ensuite contre l’assureur de l’autre conducteur pour récupérer tout ou partie des sommes versées, selon la responsabilité retenue.
Vous n’êtes pas partie à la convention : ce sont vos assureurs qui l’ont signée. Mais vous en bénéficiez, car elle accélère votre dossier. Aucun article de votre contrat ne vous demande de « l’activer » : elle s’applique automatiquement quand les conditions sont réunies.
Retenez l’essentiel : la convention IRSA organise le règlement entre assureurs. Elle ne vous prive d’aucun droit, mais elle fixe des règles de calcul de la responsabilité qui ne se confondent pas toujours avec un jugement.
Dans quels accidents s’applique-t-elle ?
La convention vise les accidents matériels de la circulation, avec des conditions précises. Elle joue lorsque :
- au moins deux véhicules terrestres à moteur sont impliqués ;
- chacun de ces véhicules est identifié et assuré auprès d’une société adhérente ;
- les dommages à indemniser sont des dommages matériels (carrosserie, mécanique, perte totale du véhicule), sous réserve des règles propres aux dommages corporels expliquées plus bas.
Elle ne s’applique pas, en revanche, dans plusieurs situations courantes :
- Accident seul en cause (sortie de route, choc contre un poteau) : il n’y a pas d’assureur adverse. Notre article sur l’accident seul en cause détaille ce que couvre le contrat dans ce cas.
- Conducteur non assuré : c’est alors le Fonds de garantie des assurances obligatoires de dommages (FGAO) qui peut intervenir ; voir notre guide sur le FGAO.
- Véhicule non identifié (délit de fuite) : le recours contre un assureur est impossible faute de savoir lequel.
- Véhicule immatriculé à l’étranger : d’autres mécanismes de règlement entre pays s’appliquent, via la carte verte et les bureaux nationaux.
- Piéton, cycliste ou passager blessé : l’indemnisation des victimes repose principalement sur la loi Badinter, et non sur le barème de responsabilité de la convention.
Le constat amiable, pièce maîtresse du dossier
Dans une procédure IRSA, le constat amiable sert de socle. Les assureurs lisent les cases cochées, le croquis et les observations pour déterminer la responsabilité de chacun. Un constat bâclé, contradictoire ou mal rempli est l’une des premières causes de dossier bloqué.
Quelques réflexes qui comptent vraiment :
- cochez uniquement les cases qui correspondent exactement à ce qui s’est passé, sans en ajouter « par prudence » ;
- faites un croquis lisible, avec le sens de circulation de chaque véhicule ;
- notez dans la rubrique d’observations tout ce que les cases ne disent pas (feu, priorité, visibilité) ;
- photographiez les lieux, les véhicules et les plaques, qui complètent le constat si un désaccord apparaît ;
- n’écrivez jamais « responsable » ou « c’est ma faute » : la responsabilité se détermine à partir des faits, pas d’un aveu.
Pour éviter les pièges les plus fréquents, consultez aussi notre guide sur les erreurs de constat amiable qui compliquent l’indemnisation. Le délai légal pour déclarer un sinistre à son assureur est de cinq jours ouvrés en principe (article L113-2 du Code des assurances), sauf cas particuliers comme le vol, plus court ; ne le laissez jamais passer.
Comment la responsabilité est fixée
La convention comporte un barème de responsabilité : une série de cas-types (même sens de circulation, changement de file, stationnement, marche arrière, carrefour, etc.) auxquels correspond un partage prédéfini. Les assureurs appliquent ce barème aux circonstances décrites dans le constat.
Trois points à retenir :
- La responsabilité est conventionnelle : elle est calculée selon le barème, à partir du constat. Elle peut ne pas coïncider avec ce qu’un juge déciderait après examen détaillé des faits.
- Elle peut être totale ou partagée. En cas de partage, chaque assureur supporte une part des dommages de l’autre.
- Elle détermine la suite : c’est la responsabilité retenue par votre assureur qui sert de base à votre indemnisation, au recours qu’il exercera et, en pratique, à l’évolution de votre bonus-malus.
Si les circonstances de l’accident ne rentrent dans aucun cas-type du barème, ou si les versions des conducteurs divergent, les assureurs se tournent vers une analyse au fond, plus longue : expertise, témoignages, éventuellement échanges contradictoires entre compagnies.
Ce que la convention change pour vous
Une indemnisation sans attendre l’autre assureur
Quand vous êtes entièrement ou partiellement non responsable, votre assureur vous indemnise directement au titre de votre contrat, dans les limites de celui-ci. Vous ne gérez pas le dossier de l’autre compagnie. Cela réduit sensiblement les allers-retours, mais ne supprime pas toute attente : l’expertise éventuelle, la réception des devis et la validation des réparations restent à faire. Notre article sur la réduction des délais d’indemnisation propose des leviers concrets.
Franchise et garanties : tout dépend de votre contrat
L’indemnisation directe s’appuie sur votre contrat. Si vous n’avez souscrit qu’une garantie au tiers, l’assureur ne remboursera pas vos propres dégâts au titre de l’IRSA, puisque la garantie dommages n’est pas dans votre formule : vous devez alors engager un recours contre le responsable et son assureur, ce qui est possible mais plus lent. Avec une garantie dommages, la franchise est en général retenue dans le cas d’un sinistre dont vous êtes responsable, et elle n’est pas toujours appliquée quand l’autre conducteur est identifié et entièrement responsable. Vérifiez ce point dans vos conditions générales ou demandez-le par écrit à votre assureur.
Forfait ou coût réel : le recours entre assureurs
Entre assureurs, la convention distingue en pratique deux logiques de remboursement : pour les sinistres de faible importance, un recours calculé selon un montant forfaitaire fixé par la convention ; au-delà d’un certain seuil, un recours sur le coût réel des réparations ou de l’indemnisation. Les montants de ces forfaits et de ce seuil sont révisés dans le temps et les chiffres circulant en ligne ne concordent pas toujours ; nous ne les reprenons donc pas ici. Retenez surtout que cette mécanique concerne les assureurs entre eux : elle n’a normalement pas d’incidence directe sur ce que vous touchez, qui dépend de votre contrat et de l’expertise.
Expertise et réparations
Au-delà d’un certain niveau de dommages, l’intervention d’un expert est généralement requise avant réparation. Vous restez libre de choisir votre garagiste : voyez notre guide sur le libre choix du garagiste. Si vous contestez le chiffrage, la marche à suivre est décrite dans l’article sur la contestation d’une expertise.
Dommages corporels : un autre régime
La convention IRSA traite les dégâts matériels. Les blessures relèvent d’un autre cadre : la loi Badinter pour l’indemnisation des victimes, et un dispositif distinct entre assureurs pour les recours en matière de dommages corporels. Si vous ou un passager êtes blessé, ne vous contentez pas du circuit matériel : signalez-le clairement à votre assureur dès la déclaration et conservez tous les certificats médicaux.
Bonus-malus et responsabilité : le point à surveiller
Le coefficient bonus-malus dépend de la responsabilité retenue dans le sinistre. Une responsabilité partielle ou totale peut donc avoir un effet sur votre prime au renouvellement, alors qu’un sinistre où vous n’êtes pas responsable n’en a normalement pas. Voilà pourquoi le contenu du constat amiable est si important. Pour comprendre l’effet exact sur votre prime, consultez notre article sur les leviers légaux pour éviter une surprime après un sinistre.
Comment contester la responsabilité retenue
Si vous estimez que le barème a été appliqué de façon injuste ou que le constat a été mal interprété :
- Demandez par écrit à votre assureur le cas-type retenu et les éléments sur lesquels il se fonde.
- Complétez le dossier : photographies, attestation de témoin, relevé de caméra, rapport d’expertise, éventuellement dépôt de plainte en cas de faits graves.
- Utilisez la réclamation interne de votre assureur, puis, si le désaccord persiste, la médiation : notre guide sur le médiateur de l’assurance auto explique comment le saisir.
- En dernier recours, la voie judiciaire reste ouverte ; une protection juridique, si vous l’avez souscrite, peut prendre en charge une partie des frais. Pour les situations complexes, un avocat ou une association de consommateurs pourra vous conseiller sur votre cas précis.
Gardez en tête qu’aucun article de blog ne remplace une analyse de votre dossier : les règles exactes dépendent de votre contrat et des circonstances de l’accident.
Les erreurs à éviter dans une procédure IRSA
- Signer un constat sans le relire ou avec des cases cochées « pour aller vite ».
- Négliger la déclaration dans les délais ou envoyer un dossier incomplet.
- Laisser réparer avant d’avoir l’accord de l’assureur quand une expertise est requise.
- Croire que l’IRSA joue sans limites : elle ne remplace ni la garantie dommages de votre contrat, ni les règles de la loi Badinter.
- Oublier de relire notre guide des droits en cas de sinistre non responsable avant d’accepter une proposition.
Questions fréquentes
La convention IRSA est-elle obligatoire pour mon assureur ?
Ce n’est pas une obligation légale mais un accord entre sociétés d’assurance, auquel adhèrent les principaux assureurs. Si votre compagnie y est partie et que les conditions sont réunies, la procédure s’applique sans démarche de votre part. En cas de doute, demandez à votre assureur s’il applique la convention à votre sinistre.
Mon assureur peut-il retenir ma franchise si l’autre conducteur est responsable ?
Cela dépend de votre contrat et de la responsabilité retenue. Quand l’autre conducteur est identifié et entièrement responsable, la franchise n’est souvent pas appliquée ou est récupérée ensuite, mais ce n’est pas automatique. Relisez la rubrique dommages de vos conditions générales ou posez la question par écrit.
Que se passe-t-il si nos deux versions de l’accident divergent ?
Si le constat n’est pas signé des deux parties ou si les versions se contredisent, les assureurs ne peuvent pas appliquer simplement le barème. Le dossier passe en analyse approfondie : elle prend plus de temps et peut mobiliser une expertise, des témoignages ou des preuves vidéo. Rassemblez vite vos éléments.
La convention IRSA protège-t-elle mon bonus-malus ?
Non : elle fixe un cadre de règlement entre assureurs, pas une garantie sur votre coefficient. Celui-ci dépend de la responsabilité retenue dans le sinistre. Un sinistre où vous êtes non responsable n’entraîne en principe pas de malus ; un sinistre partiellement ou totalement responsable peut en entraîner.
À retenir, et pour aller plus loin
La convention IRSA explique pourquoi, après un accrochage ordinaire, c’est généralement votre propre assureur qui s’occupe de tout. Votre meilleur atout reste un constat amiable précis, rempli avec calme, et une déclaration faite sans tarder. En cas de désaccord, procédez par écrit et par étapes.
Pour compléter votre lecture, parcourez nos guides sur la fausse déclaration en assurance auto, qui rappelle pourquoi un constat honnête vous protège, et sur le régime d’indemnisation des victimes de la loi Badinter. Pour toute situation particulière, rapprochez-vous de votre assureur, d’un conseiller en assurance ou des services d’information officiels comme Service-Public.fr.