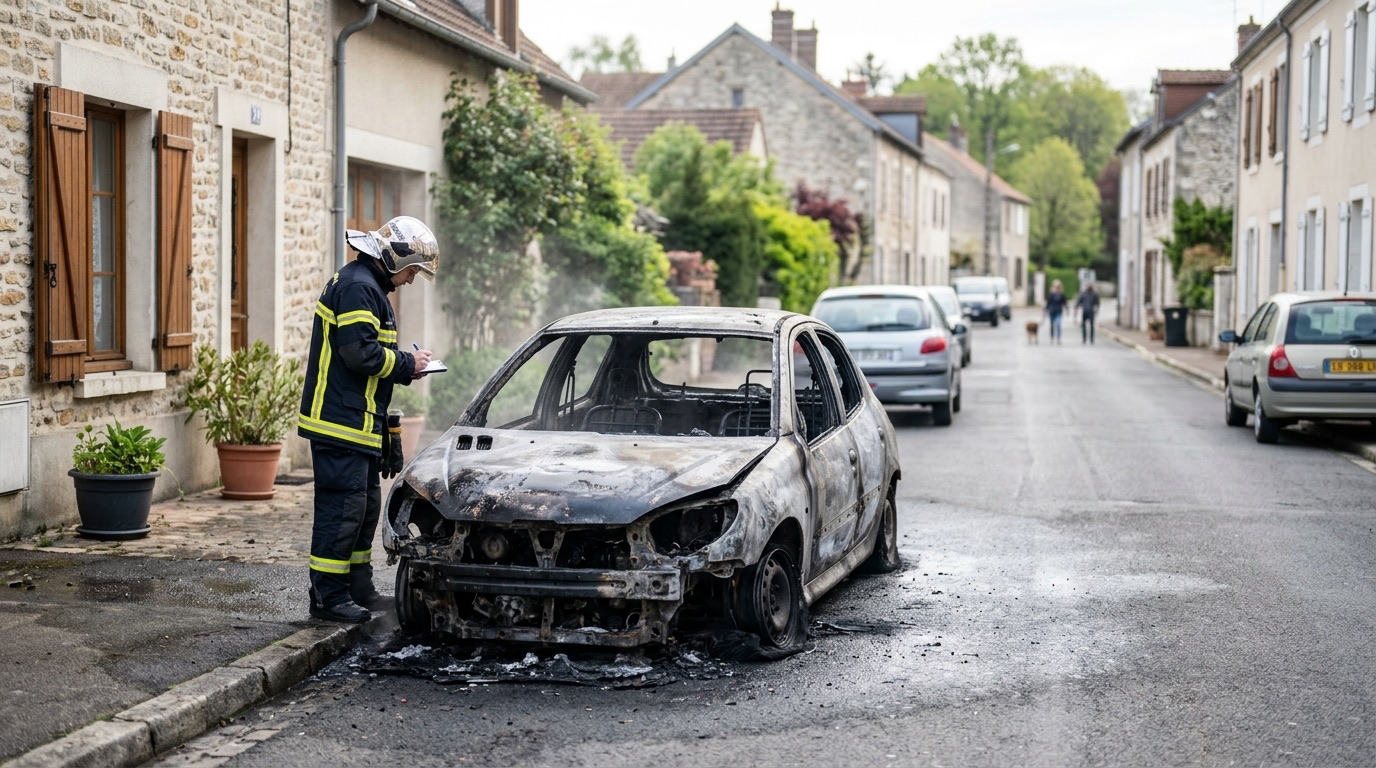
Au lendemain d’une nuit de violences urbaines, des automobilistes retrouvent leur voiture calcinée au pied de leur immeuble. La première question est toujours la même : mon assurance auto va-t-elle payer alors que le sinistre vient d’une émeute ? La réponse tient en une phrase peu rassurante : cela dépend de la formule choisie et de la rédaction de votre contrat. Ce guide explique ce que prévoit la loi, ce que couvrent réellement les garanties, le rôle de l’État et la marche à suivre dès le lendemain du sinistre.
Il s’adresse aux assurés qui veulent comprendre leur situation, pas à ceux qui cherchent un conseil sur mesure : chaque contrat a ses conditions générales, et seul votre assureur ou un professionnel peut analyser votre dossier précis.
Ce que dit la loi sur les émeutes et les mouvements populaires
Le Code des assurances (article L121-8) pose une exclusion légale : en principe, et sauf convention contraire, l’assureur ne répond pas des dommages occasionnés par la guerre civile, les émeutes ou les mouvements populaires. Autrement dit, la loi ne vous protège pas par défaut. C’est le contrat qui décide.
En pratique, la grande majorité des contrats auto contiennent une clause qui réintègre ces événements dans la garantie incendie ou dans la garantie dommages. Vous pouvez donc être couvert sans le savoir, à condition de disposer de la bonne garantie. Les points à retenir :
- l’exclusion légale n’est pas automatique : elle peut être écartée par une clause du contrat ;
- la qualification d’émeute ou de mouvement populaire dépend des faits, et les tribunaux l’apprécient au cas par cas ;
- un assureur qui refuse sa garantie en invoquant cette exclusion doit en justifier les conditions, ce qui n’est pas toujours simple pour lui ;
- le texte de l’article L121-8 a fait l’objet de commentaires et de réflexions de réforme dans la doctrine : vérifiez toujours la version en vigueur sur Légifrance.
Quelle formule d’assurance couvre une voiture incendiée lors d’émeutes ?
Tout dépend de la formule souscrite. Voici le schéma général, à confirmer dans vos conditions générales :
- Assurance au tiers (responsabilité civile seule) : elle ne couvre pas les dommages subis par votre propre véhicule. Une voiture incendiée par des émeutiers n’est donc pas indemnisée.
- Tiers étendu ou « vol et incendie » : la garantie incendie couvre en général la destruction par le feu, y compris d’origine criminelle. La clause relative aux émeutes doit être vérifiée.
- Intermédiaire et tous risques : la garantie « dommages tous accidents » ou la garantie vandalisme vient compléter l’incendie. C’est la formule qui offre le plus de chances d’être indemnisé.
Pour comparer précisément ces formules, consultez notre guide sur le choix entre tiers, intermédiaire et tous risques. Si vous hésitez sur la portée d’une garantie incendie, la page sur la garantie vol et incendie seule détaille ce qu’elle couvre.
Un chiffre permet de mesurer l’enjeu. Lors des émeutes de l’été 2023, le Sénat a recensé 12 031 véhicules incendiés en une dizaine de jours. Une partie des propriétaires n’était assurée qu’au tiers et n’avait donc aucune garantie pour son véhicule, ce qui explique les dispositifs exceptionnels mis en place à l’époque par les pouvoirs publics (voir plus bas).
Les conditions et les pièges à vérifier dans votre contrat
Ouvrez vos conditions générales et particulières et cherchez ces éléments :
- La définition de l’incendie : certains contrats l’étendent à l’explosion, à la combustion sans flammes ou aux dégâts de fumée.
- La mention expresse des émeutes, mouvements populaires, actes de vandalisme et attentats : si elle figure parmi les événements garantis, vous êtes couvert dans les limites du contrat. Si elle figure parmi les exclusions, l’assureur peut refuser.
- La franchise : elle reste due, même pour un sinistre de ce type, sauf contrat particulier.
- La base d’indemnisation : valeur de remplacement à dire d’expert, valeur à neuf pendant une période limitée ou valeur vénale. Notre article sur la garantie valeur à neuf explique comment elle s’applique.
- Les plafonds et les délais de déclaration : un contrat prévoit généralement un délai pour déclarer un sinistre. La loi fixe un minimum de cinq jours ouvrés pour déclarer un sinistre, et de deux jours ouvrés en cas de vol : vérifiez le délai exact de votre contrat.
Attention aux dégâts collatéraux : un véhicule garé à côté d’une voiture incendiée peut être abîmé par la chaleur ou par la propagation du feu. Le raisonnement est le même : la garantie qui s’applique dépend de la formule du véhicule endommagé et de la clause sur les événements assimilés.
Le rôle de l’État : la responsabilité en cas d’attroupements
Le Code de la sécurité intérieure (article L211-10) prévoit que l’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés. Cette responsabilité s’exerce sans qu’il soit nécessaire de prouver une faute des forces de l’ordre.
Concrètement, cela ouvre deux voies :
- Votre assureur vous indemnise d’abord, puis se retourne contre l’État (recours subrogatoire). C’est le cas le plus fréquent si vous avez la bonne garantie.
- Vous demandez réparation directement à l’État pour la part non couverte par votre assurance (franchise, par exemple) ou si vous n’avez pas de garantie adaptée.
Cette seconde voie est exigeante : les tribunaux administratifs demandent de démontrer un lien précis entre le dommage et un attroupement. Plusieurs décisions récentes ont rejeté des demandes faute de preuve de ce lien, d’autres ont admis l’indemnisation lorsque le véhicule se trouvait sur le parcours ou à proximité immédiate de violences. Il faut donc rassembler des preuves solides : lieu et heure, témoignages, images, plainte déposée.
Un projet de loi a également été déposé pour renforcer le recours de l’État contre les auteurs des violences. Tant qu’il n’est pas adopté, ne comptez pas dessus : renseignez-vous sur son état d’avancement auprès de sources officielles.
Les dispositifs exceptionnels de 2023 : ce qu’il faut en retenir
Après les émeutes de l’été 2023, les pouvoirs publics ont mis en place des mesures ponctuelles pour les propriétaires de véhicules incendiés qui n’étaient pas couverts, notamment via le Fonds de garantie des victimes, avec un plafond d’indemnisation. Certains assureurs ont aussi pris en charge, au-delà de leurs obligations, l’évacuation de l’épave et les formalités de cession.
Ces mesures étaient exceptionnelles, décidées pour un événement précis. Elles ne constituent pas un droit permanent : en cas de nouvelle vague de violences, rien ne garantit qu’un dispositif identique soit reconduit. Pour connaître les mesures en cours, consultez les annonces du ministère de l’Économie et de France Assureurs.
Que faire dès le lendemain d’une voiture incendiée
- Ne touchez à rien avant d’avoir pris des photos et vidéos du véhicule et de son environnement (rue, autres véhicules touchés, traces).
- Déposez plainte au commissariat ou à la gendarmerie. Le récépissé est demandé par l’assureur, et il sert aussi à un éventuel recours contre l’État.
- Déclarez le sinistre à votre assureur par écrit (courrier recommandé ou espace client), dans le délai prévu au contrat, en précisant les circonstances : date, lieu, contexte de violences collectives.
- Rassemblez les pièces : carte grise, contrat, factures d’équipements, relevé d’informations, justificatifs d’entretien.
- Demandez l’évacuation de l’épave : un véhicule détruit doit être enlevé, et les frais de gardiennage peuvent s’accumuler. Voyez avec votre assureur ce qu’il prend en charge.
- Ne signez pas de quittance de solde sans l’avoir lue, si le montant proposé vous semble inférieur à la valeur de votre voiture.
Si le dossier se complique, notre article sur la voiture volée puis retrouvée illustre le même raisonnement d’indemnisation à partir de la valeur du véhicule. Pour comprendre la logique générale d’une garantie incendie, vous pouvez aussi lire comment fonctionne l’assurance automobile en cas d’incendie de voiture.
En cas de refus ou d’offre jugée trop basse
Si l’assureur refuse sa garantie ou propose une indemnisation que vous contestez :
- demandez le refus par écrit, avec la clause invoquée ;
- faites réaliser une contre-expertise si la valeur retenue vous paraît sous-évaluée ;
- saisissez le service réclamations de l’assureur, puis, à défaut de réponse satisfaisante, le médiateur de l’assurance ;
- pensez à votre garantie protection juridique, si vous en avez une, pour financer l’accompagnement d’un avocat.
Comment mieux se protéger avant un prochain sinistre
Quelques réflexes évitent les mauvaises surprises :
- vérifier une fois par an que la garantie incendie ou dommages couvre explicitement les émeutes, mouvements populaires et actes de vandalisme ;
- conserver une copie à jour de votre contrat et de la facture d’achat de votre véhicule et de ses équipements ;
- comparer les offres avant le renouvellement : deux contrats « tous risques » peuvent différer sur ce point ;
- éviter, si possible, de stationner dans une zone où des violences ont déjà eu lieu pendant les périodes de tension.
Foire aux questions
Mon assurance au tiers rembourse-t-elle ma voiture brûlée lors d’émeutes ?
Non, en principe. L’assurance au tiers couvre les dommages que vous causez à autrui, pas ceux que subit votre propre véhicule. Sans garantie incendie ou dommages, seule une démarche contre l’État, ou un dispositif exceptionnel s’il en existe un, peut ouvrir droit à une indemnisation, sans certitude.
Mon assureur peut-il invoquer l’exclusion légale des émeutes pour refuser ?
Il peut l’invoquer si votre contrat ne la lève pas. Mais la plupart des contrats intègrent ces événements dans la garantie incendie ou dommages. Demandez toujours un refus écrit et motivé, avec la clause visée, et vérifiez que les faits correspondent bien à la notion d’émeute.
Dois-je déposer plainte pour être indemnisé ?
C’est fortement recommandé et souvent demandé par l’assureur. La plainte fixe la date, le lieu et la nature du sinistre, et elle sert de preuve si un recours contre l’État est engagé.
Puis-je poursuivre l’État si je suis assuré tous risques ?
Votre assureur vous indemnise d’abord et exerce lui-même le recours. Pour la part qui reste à votre charge, par exemple la franchise, vous pouvez tenter une demande directe, en prouvant le lien avec un attroupement. Les résultats varient selon les juridictions.
Que devient mon bonus-malus après un incendie criminel ?
Un sinistre dans lequel vous n’avez aucune responsabilité n’entraîne pas de malus. Vérifiez néanmoins sur votre avis d’échéance que la mention est correcte et réclamez une rectification si besoin.
À retenir
Une voiture incendiée lors d’émeutes n’est pas couverte par la loi seule : tout se joue dans votre contrat, et surtout dans la formule choisie. Vérifiez votre garantie incendie ou dommages, gardez des preuves, déposez plainte et déclarez vite. Pour aller plus loin sur les autres risques du quotidien, lisez aussi notre article sur la prise en charge du vandalisme. Pour tout cas particulier, rapprochez-vous de votre assureur, de votre courtier ou d’un avocat spécialisé.
Sources consultées : Code des assurances (article L121-8), Code de la sécurité intérieure (article L211-10), Cour de cassation (arrêt du 17 novembre 2016), Sénat (bilan des émeutes de 2023), France Assureurs, ministère de l’Économie. Informations générales, à vérifier sur les textes en vigueur.