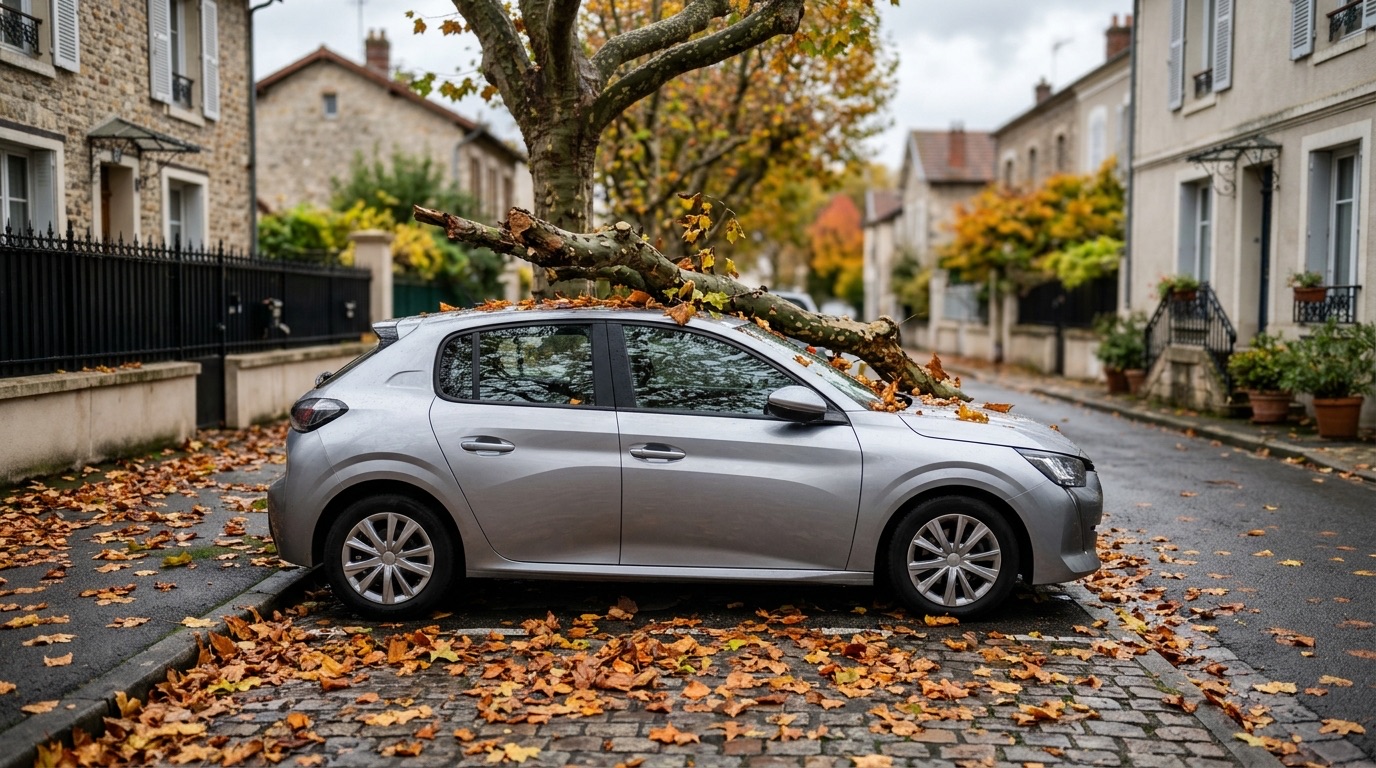
Vous retrouvez votre voiture garée sous une branche cassée, ou pire, avec un tronc posé sur le toit. La première question est toujours la même : arbre tombé sur voiture, assurance auto ou propriétaire de l’arbre, qui paie ? La réponse dépend de trois éléments : la cause de la chute (coup de vent violent ou arbre mal entretenu), les garanties de votre contrat, et la preuve que vous pourrez fournir.
Ce guide détaille les deux chemins d’indemnisation possibles, les pièges des contrats au tiers, le cas de l’arbre communal ou du voisin, et les gestes à faire dans l’heure qui suit. Il s’appuie sur le Code des assurances et le Code civil ; chaque contrat restant rédigé à sa manière, vos conditions générales font foi.
Les deux voies d’indemnisation : votre assureur ou le propriétaire de l’arbre
Quand un arbre tombe sur un véhicule, deux logiques coexistent, et elles ne s’excluent pas :
- La voie contractuelle : vous déclarez le sinistre à votre propre assureur, qui vous indemnise au titre d’une garantie de votre contrat (tempête, événements climatiques, dommages tous accidents). C’est la plus rapide.
- La voie de la responsabilité : si la chute s’explique par un défaut d’entretien, le propriétaire de l’arbre (particulier, copropriété, commune, société) peut devoir réparer. C’est son assurance de responsabilité civile qui intervient.
Dans la pratique, la première voie sert à être indemnisé vite, la seconde à récupérer ce qui reste à votre charge (franchise, malus, plafonds). Les deux se combinent grâce au recours de l’assureur contre le responsable, expliqué dans notre article sur la subrogation en assurance auto.
Première question : quelle est la cause de la chute ?
Un coup de vent violent : la garantie tempête
Un arbre sain, déraciné par une rafale exceptionnelle, relève d’un événement climatique. Aucun responsable n’est identifiable : le propriétaire de l’arbre n’a commis aucune faute. C’est donc votre contrat qui joue, si et seulement s’il contient une garantie adaptée. Notre guide sur la garantie tempête et grêle en assurance auto détaille ce que recouvre cette garantie.
Point que beaucoup découvrent trop tard : la plupart des contrats définissent la tempête par un seuil de vent, souvent 100 km/h en rafale mesurés à la station météorologique la plus proche, ou par des dégâts constatés sur plusieurs bâtiments ou arbres dans les environs. Ce seuil est une pratique courante de marché, pas une règle légale générale : certains assureurs retiennent un autre critère. Relisez la définition de la tempête dans vos conditions générales.
Un arbre malade, mort ou mal élagué : la responsabilité du propriétaire
Si l’arbre était visiblement dépérissant, creux, pourri ou menaçait de tomber depuis longtemps, sa chute n’a rien d’imprévisible. Le propriétaire répond alors des dommages sur le fondement de la faute d’entretien (article 1240 du Code civil) ou de la responsabilité du fait des choses dont on a la garde (article 1242 du Code civil). Dans ce cas, même un jour de vent modéré peut engager sa responsabilité.
La difficulté est la preuve : c’est à vous, victime, d’établir que l’arbre était mal entretenu. Photos de la souche, du tronc, des racines, avant tout déblaiement, sont précieuses.
Une cause mixte
Un arbre fragilisé qui cède sous une forte rafale illustre le cas intermédiaire. L’assureur peut vous indemniser au titre de la tempête et exercer ensuite un recours contre le propriétaire si le défaut d’entretien est démontré. Pour vous, l’essentiel est de déclarer sans attendre et de ne pas choisir entre les deux voies : laissez les assureurs en discuter entre eux.
Ce que votre contrat doit contenir pour que l’assureur paie
| Formule du contrat | Arbre tombé sur la voiture garée |
|---|---|
| Tous risques | Dommages couverts en général, soit par la garantie tempête et événements climatiques, soit par la garantie « dommages tous accidents ». À vérifier dans les conditions générales. |
| Tiers étendu ou intermédiaire | Dépend des options : la garantie tempête, la garantie catastrophes naturelles et les événements climatiques sont parfois comprises, parfois à ajouter. |
| Tiers simple (responsabilité civile seule) | Pas d’indemnisation des dommages à votre propre véhicule au titre de votre contrat. Seul un recours contre un propriétaire fautif reste possible. |
L’assurance au tiers n’indemnise que les dommages causés aux autres : elle ne répare pas votre voiture, quelle que soit la cause du sinistre. Pour comparer les formules, consultez notre article sur le choix entre tiers, intermédiaire et tous risques.
Tempête et catastrophe naturelle : deux régimes différents
Il ne faut pas confondre les deux. La garantie catastrophes naturelles est encadrée par les articles L125-1 et suivants du Code des assurances : elle joue après un arrêté interministériel publié au Journal officiel qui reconnaît l’état de catastrophe naturelle, et elle porte surtout sur les inondations, coulées de boue, mouvements de terrain. Le vent ordinaire n’en relève pas en métropole : les vents cycloniques des territoires d’outre-mer font l’objet de règles propres. Après publication de l’arrêté, le délai de déclaration est de 30 jours (article L125-2 du Code des assurances). Pour le détail, voyez notre guide sur la garantie catastrophes naturelles auto.
Arbre de la commune, de la copropriété ou du voisin : à qui s’adresser
Voiture garée sur la voie publique
Si l’arbre appartient à la commune (arbre d’alignement, de parc, de bord de route), sa chute peut engager la responsabilité de la collectivité en cas de défaut d’entretien. La démarche est administrative : vous adressez une demande d’indemnisation écrite à la mairie, avec les preuves. Si elle refuse ou ne répond pas, la voie judiciaire devant le tribunal administratif reste ouverte. Votre assureur peut engager ce recours à votre place après vous avoir indemnisé.
Voiture garée dans un parking de copropriété ou chez un voisin
Le propriétaire de l’arbre est la copropriété (représentée par le syndic) ou le voisin. Prévenez le syndic ou le propriétaire par lettre recommandée, joignez les photos, demandez-lui de transmettre le dossier à son assureur. Les règles de plantation et d’élagage entre voisins relèvent du Code civil (articles 671 à 673) : un voisin peut exiger qu’on coupe les branches qui avancent sur son terrain, et la distance des plantations est encadrée.
Vous aviez déjà signalé le danger ?
Si vous aviez prévenu le propriétaire par écrit que l’arbre menaçait de tomber, conservez ce courrier : il démontre que la chute était prévisible. Sans trace écrite, ce signalement est difficile à prouver.
Les gestes à faire dans l’heure qui suit
- Sécurisez les lieux : n’approchez pas d’un arbre instable ni d’un câble électrique au sol ; au besoin, appelez les pompiers ou la mairie.
- Photographiez avant tout déplacement : la voiture sous l’arbre, la souche, les racines, l’état du tronc, la rue ou le parking, l’heure et la date.
- Relevez les noms des témoins et, pour une chute liée à un orage, les dégâts visibles chez les voisins.
- Notez la météo : un bulletin ou l’historique de la station la plus proche prouve l’intensité du vent.
- Ne faites pas réparer avant l’expertise, sauf mesure d’urgence limitée (bâche, remorquage). Conservez les factures.
- Déclarez le sinistre dans les 5 jours ouvrés qui suivent sa connaissance (article L113-2 du Code des assurances), par écrit ou par l’espace client, en joignant les preuves.
Pour remplir votre déclaration sans oubli, reportez-vous à notre article sur la déclaration de sinistre auto.
Franchise, bonus-malus et indemnisation : ce qui reste à votre charge
La garantie tempête et la garantie événements climatiques s’appliquent le plus souvent avec une franchise, fixée au contrat. Un sinistre dont vous n’êtes pas responsable, comme la chute d’un arbre, ne doit pas faire monter votre coefficient bonus-malus : la majoration vise les accidents où votre responsabilité est engagée. Vérifiez néanmoins l’avis d’échéance suivant et demandez des explications en cas de hausse.
L’indemnité correspond à la valeur de remplacement du véhicule à dire d’expert, déduction faite de la vétusté éventuelle et de la franchise, ou au coût de réparation si celui-ci reste inférieur. Si le coût de réparation dépasse la valeur de remplacement, le véhicule peut être déclaré économiquement irréparable. Pour comprendre la franchise, lisez franchise assurance auto : comment ça marche.
Si vous obtenez la reconnaissance de la responsabilité du propriétaire, vous pouvez demander à son assureur le remboursement de votre franchise et des frais non couverts (remorquage, véhicule de remplacement, perte d’usage), sur justificatifs.
Cas particuliers fréquents
Une branche qui rayure ou bosselle la carrosserie
Une branche isolée peut causer des rayures, un pare-brise fêlé ou un rétroviseur cassé. Selon l’ampleur, le coût peut rester sous la franchise : faites chiffrer avant de déclarer. Le pare-brise relève de la garantie bris de glace, détaillée dans notre article sur la garantie bris de glace.
Une voiture en mouvement au moment de la chute
Si l’arbre tombe devant ou sur votre voiture en circulation, la situation s’apparente à un obstacle imprévu. Notre guide sur la collision sans tiers identifié aide à situer la garantie en jeu, et celui sur la collision avec un animal sauvage montre une logique voisine pour les événements imprévisibles sur la route.
Voiture de prêt, de location ou de société
Prévenez le propriétaire du véhicule et lisez le contrat de location : une franchise ou un rachat de franchise peut s’appliquer. Un véhicule d’entreprise dépend du contrat flotte de l’employeur.
Prévenir plutôt que subir
- Évitez de stationner sous de grands arbres lors d’une alerte météo orange ou rouge vent.
- Si vous possédez un arbre, faites-le contrôler après une tempête ou en cas de signes de faiblesse (champignons au pied, branches mortes, fissures).
- Gardez une trace écrite de tout signalement d’un arbre dangereux au propriétaire ou à la mairie.
- Relisez chaque année la définition de la tempête et la franchise dans votre contrat.
Questions fréquentes
Mon assurance au tiers peut-elle rembourser les dégâts d’un arbre tombé ?
En principe non. L’assurance au tiers simple couvre la responsabilité civile, c’est-à-dire les dommages que vous causez aux autres. Les dégâts sur votre propre véhicule ne sont pas indemnisés, sauf garanties complémentaires prévues au contrat. Vous gardez la possibilité de demander réparation au propriétaire de l’arbre s’il a commis une faute.
Faut-il un arrêté de catastrophe naturelle pour être indemnisé ?
Non, pas pour une tempête. La garantie tempête de votre contrat joue sans arrêté ministériel. L’arrêté de catastrophe naturelle concerne un autre régime, centré sur les inondations, coulées de boue et mouvements de terrain.
Quel délai pour déclarer le sinistre ?
Le délai légal est de 5 jours ouvrés à compter de la connaissance du sinistre (article L113-2 du Code des assurances). Certains contrats prévoient plus court pour certains événements ; consultez vos conditions générales. Déclarez le plus tôt possible, avec photos et témoignages.
Mon bonus-malus augmente-t-il après la chute d’un arbre ?
Le sinistre dont vous n’êtes pas responsable ne devrait pas entraîner de malus. Votre assureur peut en revanche appliquer la franchise prévue. En cas de doute, demandez une explication écrite, puis saisissez le médiateur de l’assurance si le désaccord persiste.
Puis-je faire réparer ma voiture avant l’expertise ?
Mieux vaut attendre l’accord de l’assureur. Seules les mesures de sauvegarde (bâchage, remorquage) se justifient immédiatement. Gardez les factures et les photos avant et après.
En résumé
Un arbre tombé sur une voiture garée ouvre en général deux portes : la garantie de votre propre contrat (tempête ou événements climatiques, selon la formule) et la responsabilité du propriétaire de l’arbre en cas de défaut d’entretien. Photographiez tout avant de bouger quoi que ce soit, déclarez dans les 5 jours ouvrés, et laissez les assureurs régler leurs comptes. Pour la situation exacte de votre contrat ou un litige, rapprochez-vous de votre assureur, d’un courtier ou d’un juriste. Pour aller plus loin, lisez notre guide sur le sinistre auto non responsable, qui détaille vos droits et les démarches.
Sources de référence : Code des assurances (articles L113-2, L125-1 et L125-2), Code civil (articles 671 à 673, 1240 et 1242), service-public.fr, France Assureurs.